很多人看病、住院、买药全凭固有经验操作,以为怎么刷都能报。殊不知,就是这些想当然的习惯,让我们每年平白丢掉几百甚至上千的报销额度。日积月累下来,损失真的非常可惜。
结合日常大家踩坑最多的真实情况,我整理了八个最容易被忽视的医保报销误区。全部都是生活里能用得上的实操知识,看懂一次,能帮家里省下不少不必要的医药费。
温馨提示:医保政策各地落地细则略有区别,本文为全国通用科普,不作为医疗及报销依据,一切标准请以参保地医保局最新官方规定为准。
住院花费全能报?大错特错
生活里经常遇到这种情况:有人住院花了大几万,出院一看报销金额,瞬间愣住,怎么报得这么少?
问题根源很简单,医保从来不按总账单报销。
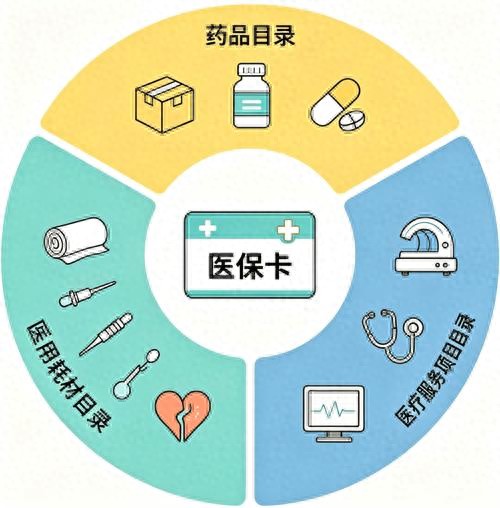
国家专门划定了医保报销三大目录,只有目录内的药品、诊疗项目、医用耗材,才在报销范围内。像进口高端耗材、自费特效药、特需病房服务费,还有体检、医美类项目,统统都是全额自费。
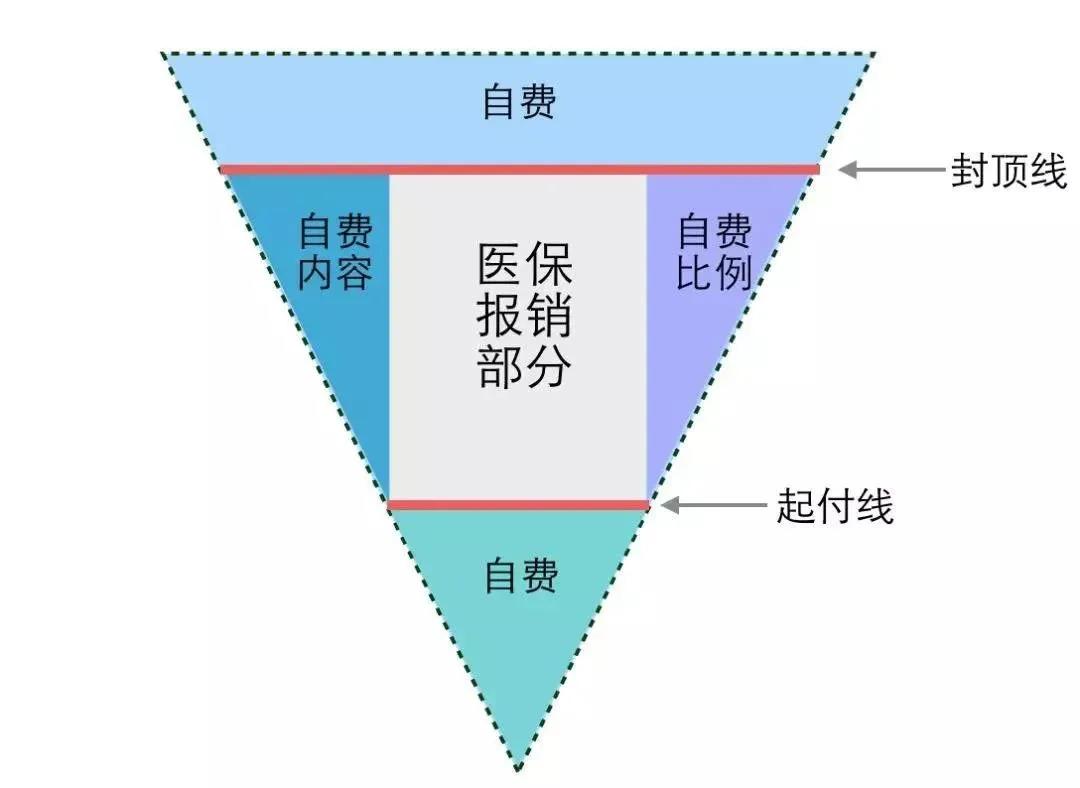
医保的结算逻辑其实很细致:系统会先筛掉所有自费项目,再扣除对应级别的住院起付线,剩下的合规费用,才会按比例报销。千万别再天真以为,只要住了院,费用就都能报。
慢病吃药直接刷卡,就能享受高报销?
这点真的专门说给家里有老人、常年控三高的家庭听。
很多高血压、糖尿病患者,一年四季都要坚持买药复查,大多时候都是直接刷普通医保结算,报销比例极低,长期下来是一笔沉重的负担。
很多人不知道,慢病想要享受高额门诊报销,有一个硬性前提:必须提前办理慢特病资格认定。
只要在当地医院或者医保窗口完成备案认定,后续拿药、复诊都能享受慢病专属报销政策,待遇比普通门诊高出一大截。如果没做认定,哪怕是同样的药、同样的诊疗,也只能按最低比例报销,常年吃药真的特别亏。
异地看病没备案,也能全额报销?
现在异地务工、随子女养老的人群特别多,异地就医也成了常态,但很多人依旧不懂备案的重要性。
不少人突发身体不适,直接在外地医院住院治疗,想着有医保就无所谓。等到出院结算才发现,报销比例直接缩水,部分地区降幅甚至超过20%。
当然也有例外,突发急诊抢救的情况,后续是可以补办备案的,不会影响报销待遇。
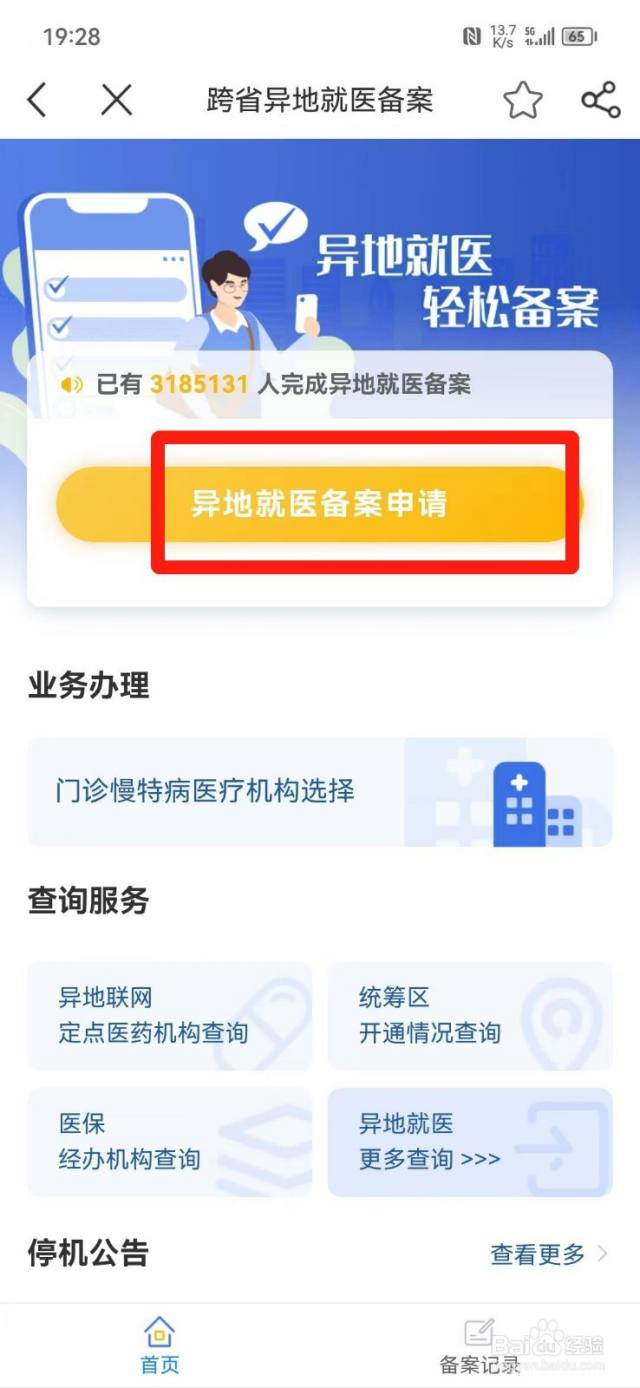
如果是长期在外地居住,或是提前计划好的异地就医,真心建议大家提前在国家医保服务平台APP做好线上备案。备案成功后,异地就医直接联网结算,报销待遇和老家基本一致,不会无故吃亏。
住院满15天必须出院重住?纯谣言
这个说法在民间流传了很多年,也是无数患者被误导的最大误区。
可以明确告诉大家:国家医保局根本没有15天强制出院的规定。
患者的住院周期、治疗时长、出院时间,全部由主治医生根据病情判断,和医保天数限制没有任何关系。
现实中,偶尔会遇到个别医院,为了内部结算指标,要求患者中途出院再重新入院,这种操作属于违规分解住院。遇到这种情况,大家完全可以向医保部门投诉维权,治病优先看身体情况,没必要为了医保规则被迫折腾。
大病保险要单独花钱买?很多人白丢二次报销
很多普通家庭对大病保险的认知,几乎都是错的。
不少人以为,大病保险是单独的商业保险,需要额外缴费才能享受。其实完全不用,只要你正常缴纳城乡居民医保,就自动附带免费大病保险待遇。
每次医保完成首次报销后,如果个人承担的合规自付费用,达到了当地大病保险的起付标准,系统就会自动触发二次报销。
只是大部分普通人看不懂医疗结算单,压根不知道还有这笔补贴,最后白白错失报销机会。
门诊每次看病,都要达到起付线才能报?
这也是非常普遍的认知偏差,很多人因此浪费了一整年的门诊报销额度。
住院的起付线,是单次住院单独计算、单次扣除。但普通门诊不一样,全国绝大多数地区,门诊起付线是按全年累计核算的。
简单说,一年里你多次看门诊、多次买药的费用,可以全部累加。只要全年总额超过起付门槛,后续产生的门诊费用,都可以正常报销,根本不需要单次看病就达标。
很多人年初小额就医没够标准,就误以为门诊不能报,干脆不再用医保,硬生生浪费了年度福利。
职工医保个人账户只能自己用?太浪费了
身边很多上班族都有这个情况:自己的职工医保账户里,常年躺着几千元余额,基本不用。反观家里老人、小孩看病买药,次次都是全额自费。
这就是不懂医保家庭共济政策导致的资源浪费。
目前全国早已全面落地医保家庭共济,职工医保个人账户绑定直系亲属后,余额可以全家通用。配偶、父母、子女的门诊就医、药店购药、居民医保缴费,都能直接用账户余额抵扣。合理盘活这笔资金,一年能省下不少家庭医疗开支。
车祸、工伤受伤可以刷医保?千万别乱操作
这是最容易触犯规定的误区,大家一定要记牢。
交通事故、工作工伤这类意外,都属于第三方责任事故。按照规定,所有医疗费用,应由肇事方或工伤保险承担赔付。
如果刻意隐瞒受伤原因,私自刷医保结算,属于欺诈骗保行为。一旦被医保系统核查发现,不仅需要全额退回报销资金,还会面临相应处罚。
正确的处理方式很清晰:工伤走工伤保险流程,车祸优先向责任方索赔。只有在第三方完全无赔付能力的特殊情况下,才能按照当地政策申请医保兜底救助。
两个超实用医保省钱技巧,普通人一定要懂
日常看病就医,选对医院等级,报销差距非常明显。
乡镇卫生院、社区卫生服务中心这类基层医疗机构,起付线最低、报销比例最高。而三甲大医院起付线高、报销比例偏低。日常小病复查、常规开药,优先选择基层医院,性价比最高。
另外,大家不用排斥国家集采药品。所有集采药物,都通过了严格的药效一致性评价,疗效对标进口原研药,价格却大幅降低,完全可以放心使用,能实实在在减少自付药费。
医保是普通家庭性价比最高的基础医疗保障。年年缴费,若是不懂规则、频频踩坑,真的得不偿失。吃透这些基础报销常识,避开误区、用足待遇,才不算白交每年的医保费。
你之前有没有踩过医保报销的坑?欢迎在评论区聊聊你的经历。
免责声明:本文为通用医保政策科普内容,无医疗及报销指导效力。因各省市医保政策存在地域差异,具体报销规则、比例及流程,请以参保地医保局官方最新政策为准。