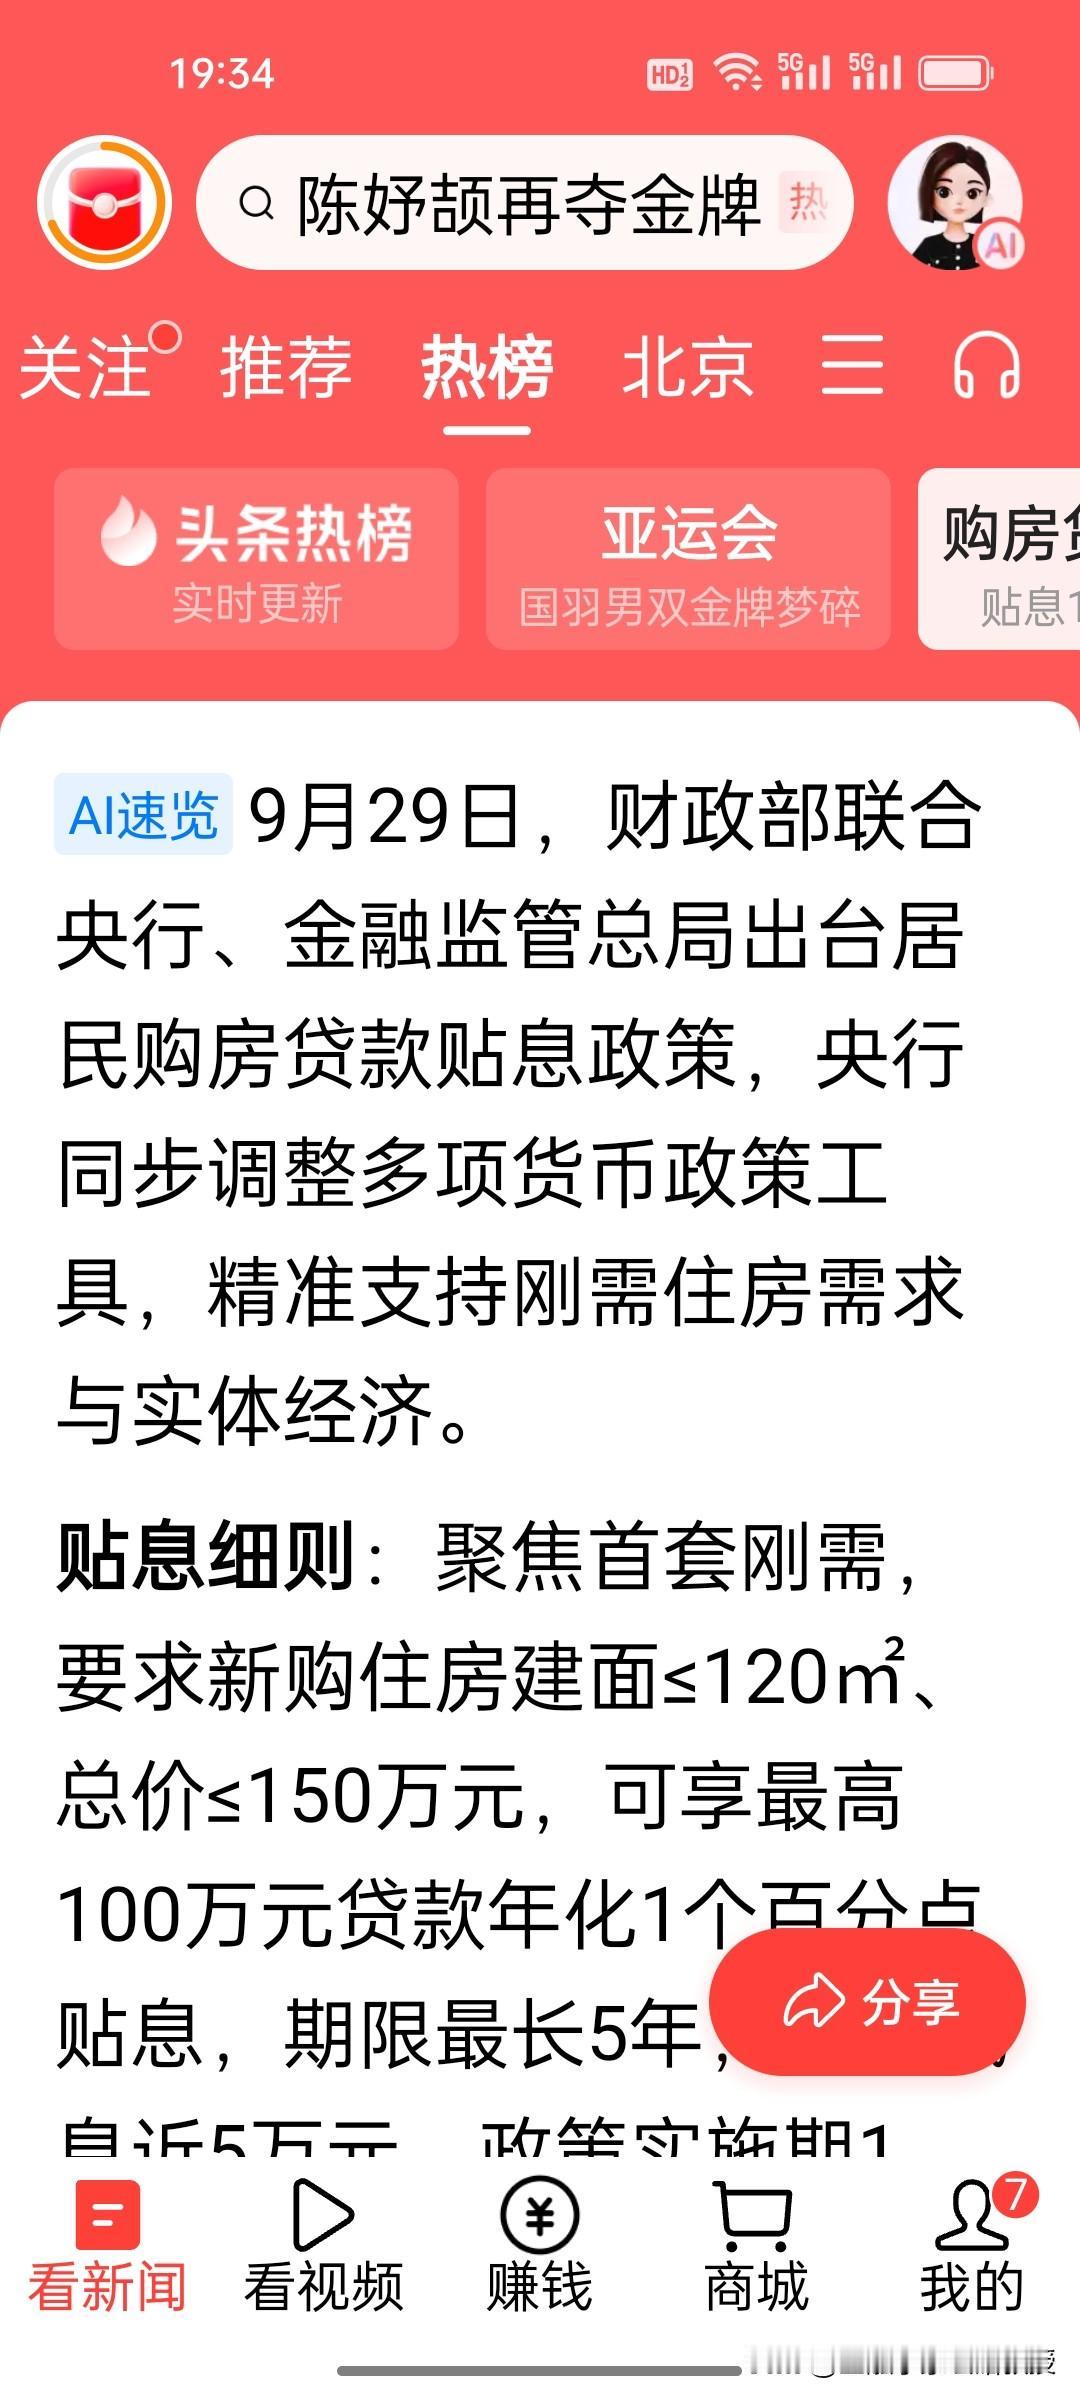
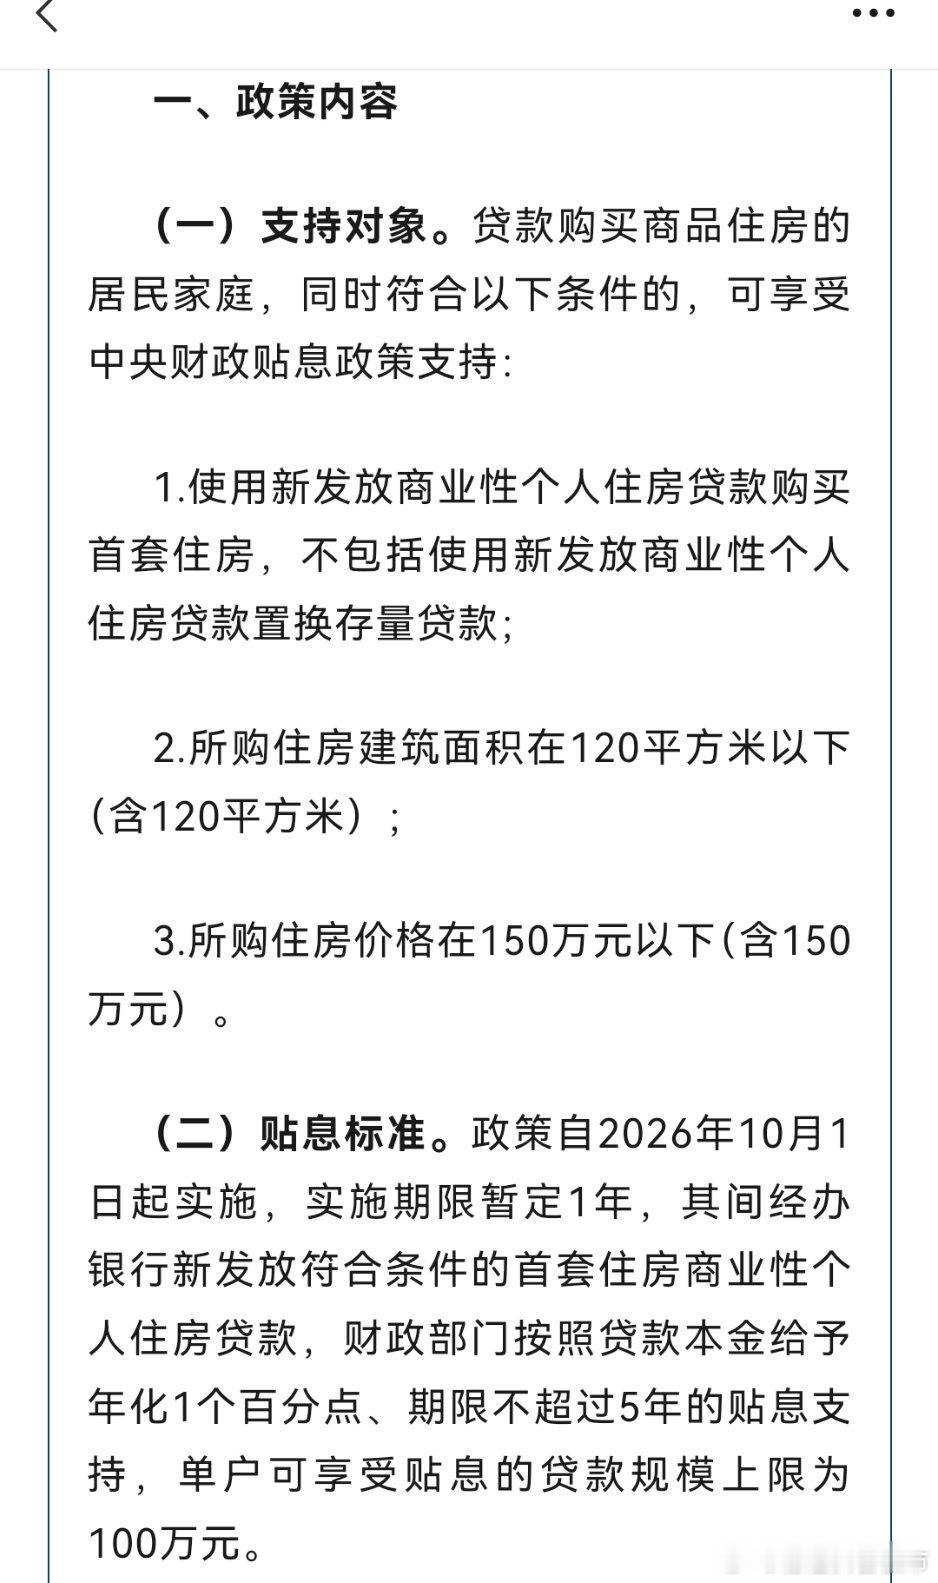
重磅!10月1日起房贷贴息落地,首套刚需买房最高省近5万!记者9月29日从财政部获悉,财政部、央行、金融监管总局联合发布通知,自2026年10月1日起实施居民购房贷款贴息政策,对政策期内新发放的首套商业性个人住房贷款给予财政贴息,降低居民购房成本,更好支持和释放城乡居民刚性住房需求。这是中央层面推出的全国统一房贷贴息举措,坚持精准支持刚需,不搞大水漫灌,消息一经公布,迅速引发广大准备购房群众的高度关注。本次贴息政策目标十分明确,红利定向给到普通刚需家庭,重点支持新购中小套型、低价位自住住房,设置了清晰的准入门槛。享受贴息政策的住房,建筑面积不能超过120平方米,房屋成交价格不高于150万元。可享受贴息的贷款本金上限为100万元,财政按年化1个百分点予以贴息,贴息最长享受5年。按照当前首套房商贷利率测算,相当于为购房者减免约三分之一的利息支出。官方测算显示,一笔100万元长期商业房贷,足额享受5年贴息,最多可以帮助购房家庭减少利息支出近5万元。政策实施周期暂定一年,时间窗口有限。需要重点厘清,贴息仅针对2026年10月1日之后新发放的首套房商业住房贷款,存量房贷、贷款置换业务均不在贴息范围。政策设计初衷,是支持新增合理自住购房需求,并非为已经背负房贷的家庭减负。房屋面积、总价以及贷款额度三重限制,把红利锁定在普通工薪家庭的刚需置业,有效规避投机者利用政策套利,守住房住不炒底线。不少群众会疑惑,本次中央贴息政策和以往各地推出的购房补贴有何区别。过去各地陆续落地的购房贴息、购房消费券,属于地方财政自主安排的地方性政策,各地标准不一。而本次是三部委联合出台的全国统一政策,规则全国统一,政策层级更高,是财政与金融手段协同发力的全新调控方式。政策设计始终坚持“房住不炒”定位,所有门槛设置,就是为了保证政策红利精准直达刚需自住家庭,严防炒房资金借机涌入楼市。这项全国性房贷贴息新政,承载着多重现实意义。第一,切实降低刚需家庭置业压力,助力普通百姓实现安居梦想。对绝大多数普通家庭而言,购房是一生当中最大一笔支出,长期房贷利息是沉重负担。年化1个百分点、最长五年的贴息,能够实实在在压低月供,缩短家庭财富积累周期,让更多刚需群体有能力购置自住住房,彰显政策的民生温度。第二,有序释放合理住房消费,带动房地产上下游产业企稳复苏。房地产行业链条长,关联建材、装修、家电、物业等数十个行业,吸纳大量就业。刚性住房需求有序释放,能够带动产业链回暖,稳定市场就业,助力宏观经济持续回升。同时政策边界清晰,红利仅限首套中小户型,不会催生投机炒作,避免楼市再次积累泡沫。第三,丰富宏观调控工具箱,创新财政金融协同调控模式。以往房地产调控,大多依靠调整首付比例、贷款利率等金融工具。本次采用财政贴息的方式,由财政资金分担部分贷款利息,属于精准滴灌式调控。这种调控方式不搞强刺激,针对特定群体定向减负,是国家治理现代化在住房领域的一次有益探索。第四,稳定市场预期,推动构建房地产发展新模式。前一段时间,市场观望情绪浓厚,不少潜在购房者担心市场波动,选择推迟购房计划。本次中央出台清晰、稳定的阶段性贴息政策,释放明确信号:国家持续支持居民合理自住住房需求,同时坚决遏制房地产投机。稳定的市场预期,能够引导房地产行业加速转型,逐步完善租购并举、保障房与商品房并行的住房体系。同时我们也要理性看待政策效应,不能指望单一政策一蹴而就改变市场全貌。房贷贴息属于阶段性支持工具,实施周期仅一年,叠加房屋面积、总价、贷款额度多重约束。政策是帮刚需家庭减轻利息负担,并非为房价兜底。有意向购房的居民,务必要结合自身收入状况量力而行,科学规划家庭负债,切不可因为贴息红利盲目增加杠杆买房。房地产市场平稳健康发展,离不开土地、保障房、金融、税收等多领域政策协同配合,需要多措并举、久久为功。安居是民生之本,住房问题牵动千家万户的切身利益。从持续加大保障性住房建设力度,到多次下调个人住房贷款利率,再到如今推出全国统一首套房贷款贴息政策,一系列住房相关政策一脉相承,核心落脚点都是维护普通群众居住权益。本次贴息新政兼顾民生冷暖与经济大局,一方面为刚需家庭送上真金白银的减负红利,另一方面牢牢守住杜绝炒房的底线,推动住房回归居住属性。随着各项配套落地,合理自住住房需求将有序释放,更多普通家庭能够圆安居梦想,房地产行业也将稳步迈向平稳、可持续的高质量发展新阶段。