今天早上万众瞩目的英伟达发布了财报,各项数据大超预期,就连2028财年都给出了增长70%的指引。于是今天A股算力嗨了,大盘也被带着走出了三连阳。这就重回牛市了吗?
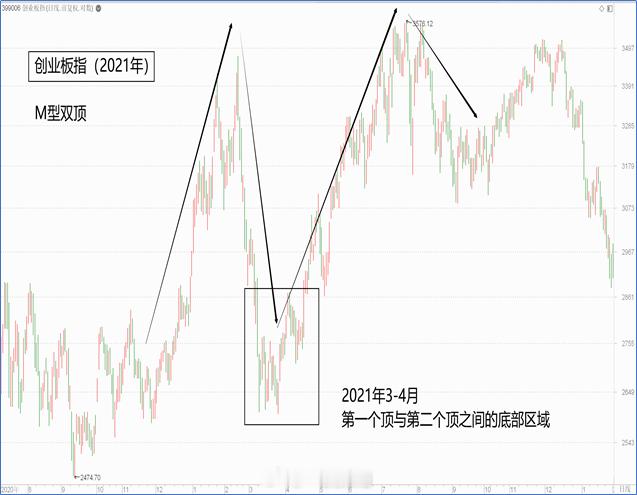
此前8月14日文章《下半年AI牛市的走势轮廓》说了我的看法:本轮算力主导的AI牛市,正在经历“M型双顶结构”;6月下旬是第一个顶,现在处于第一个顶和第二个顶之间的底部区域,类似创业板指数在2021年3-4月的位置。(图:创业板2021年3-4月)现在英伟达财报大超预期,算不算就此打响了重回牛市的发令枪?我觉得不算。英伟达在AI领域的地位确实无人能及,但本轮AI牛市面临的问题,却存在于AI系统之外——核心问题是:巨额资本开支导致美债收益率飙升,迟早会反过来遏制资本开支,最终导致算力需求下滑。英伟达不仅不能解决这个问题,甚至说,他的业绩越好,问题会越严重,搞不好还会因此拖垮AI牛市。这是怎么回事?我来仔细聊聊。
昨天和一部分同学说过英伟达的“循环融资”:首先,作为英伟达算力卡的大买家,谷歌、亚马逊等大型云厂商的自由现金流捉襟见肘,继续资本开支砸钱买算力卡的压力越来越大;同时,谷歌等竞争对手还在加紧自研算力芯片,意图夺取英伟达的市场份额。老黄为了卖出更多算力卡,并巩固自己的护城河,所以开始扶持新兴云服务商(Neoclouds)。
与谷歌等大型云厂商相比,这些新兴云服务商全是穷屌丝,哪有钱大量购买达子的算力卡?于是老黄想出一条“铁锁连环船”的妙计,对这些新兴云服务商承诺:如果买来的算力卡租不出去,英伟达会兜底回购这些算力卡。这样新兴云服务商就有了确定保底的收入,再加上英伟达的保底回购承诺,贷款方就敢于借钱给新兴云服务商,后者也就有钱去买达子的算力卡了。
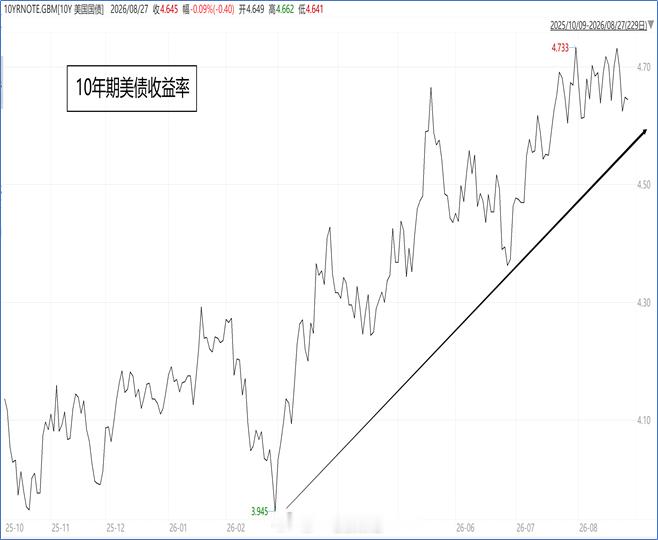
这里先不考虑此事本身的风险,单说他一直做下去的影响——英伟达的“循环融资”越多,新兴云服务商的资本开支越大,对美债收益率的拉动就越大;美债收益率涨到一定程度,必然会反过来遏制资本开支,最终导致算力需求下滑。所以你看,要想让AI重回牛市,指望的绝不是达子的业绩,而是美债收益率能回落下去。谁能让美债收益率回落呢?美国财政部不行,只能靠美联储,因为只有美联储可以放水救美债。美联储能否放水救美债?本周五晚上22点,杰克逊霍尔央行年会上,新任美联储主席凯文.沃什将发表讲话。救是不救,到时就知道了。
如果救美债,美债收益率就此回落下去,那一天可能就是AI牛市的新起点;如果不救。。。。。。等到时再跟你们研究下一步吧!上证指数美联储