开源证券:地产政策改善焦煤需求预期,供给偏紧支撑煤价上移
动力煤和炼焦煤价格或已到拐点右侧。
动力煤属于政策煤种,我们判断价格上行将经历“修复央企长协、修复地方长协、达到煤电盈利均分线、上穿且接近电 厂报表盈亏平衡线”四个过程。现货修复至长协价格(央企长协 670 元和地方长协 700 元)之上,实际是大宗商品双轨制运行机制下的必选结果,长协本身作为优惠品种而与 现货形成倒挂,会促使下游用户优先购买现货而暂缓购买长协,从而驱动现货的价格修复。
达到“煤和火电企业”盈利均分位置(测算 2025 年是 750 元左右),是政策修复煤 价目标的理想结果。理想目标之后的上穿过程属于惯性结果,对于煤价上穿是否有顶部 极值,则预测是电厂报表盈亏平衡线 860 元,区间为 800-860 元。
炼焦煤属于市场化煤种,我们判断价格更多由供需基本面决定,对于其目标价格可通过“炼焦煤与动力煤价 格的比值”作为参考,京唐港主焦煤现货与秦港动力煤的现货比值为 2.4 倍,则与动力 煤第一、第二、第三、第四目标对应的炼焦煤目标价分别为 1608 元、1680 元、1800 元、 2064 元。焦煤期货将修复与京唐港主焦煤现货的贴水。
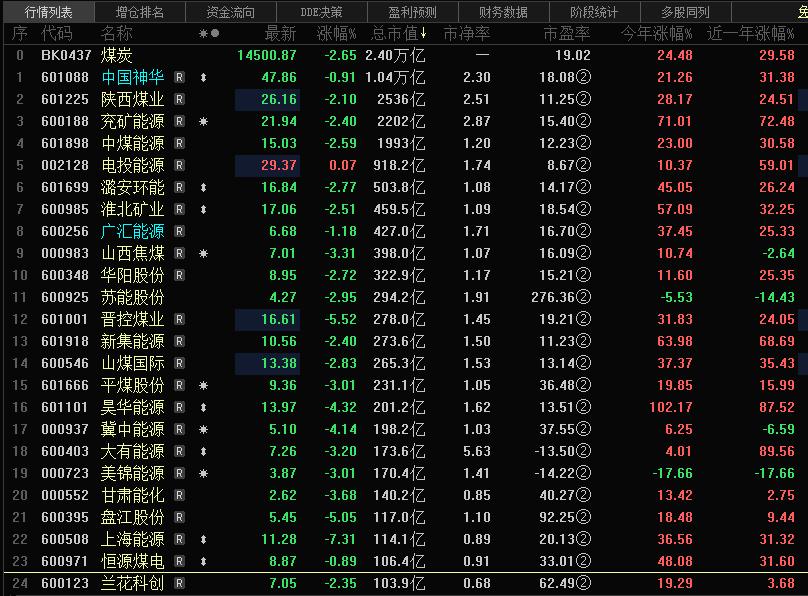
投资建议:周期与红利双逻辑,四主线精选煤炭个股将受益:主线一,周期逻辑: 动力煤的【晋控煤业、兖矿能源】,冶金煤的【平煤股份、淮北矿业、潞安环能】;主 线二,红利逻辑:【中国神华、中煤能源(分红潜力)、陕西煤业】;主线三,多元化/铝弹性:【神火股份、电投能源】;主线四,成长逻辑:【新集能源、广汇能源】。