北美密歇根91公顷超级电池厂正式启用:韩系核心技术支撑、中国成熟路线赋能、日本2027款主力车型配套——北美电动化这是靠多国抱团破局?
这话不是夸张,看几组数据就明白了。
2022年硅料价格一度冲到30万块钱一吨,上游企业一年能赚两百多亿。那时候所有人都在说,碳中和驱动全球能源转型,光伏是十年黄金赛道。
四年后的今天,硅料价格跌到了3.2万块一吨,跌了整整90%。行业平均现金成本在3.8万到4.5万之间,售价直接跌破了成本线。
换句话说,企业每生产一吨硅料,就意味着要赔上几千块。
中游也没好到哪去。2026年7月,组件招标中标价已经跌破0.7元一瓦,部分流通渠道的现货库存报价甚至落到了0.6元区间。
这个价格是什么概念?连原材料成本都覆盖不住,更别说人工、设备折旧和研发投入了。
亏到什么程度呢?2026年上半年,披露业绩预告的52家光伏上市公司里,足足33家预告亏损。
龙头一个都跑不掉。通威预计亏48到54亿,隆基亏34到38亿,TCL中环亏30到33亿,晶澳亏24到29亿。晶科能源2025年全年净亏67.86亿,是上市12年来第一次亏损。
组件五巨头一季度集体亏损,这在行业历史上从来没有过。
二三线企业更惨。据人民日报报道,2025到2026年,二三线光伏企业亏损面预计达到70%。无锡尚德、苏州金刚这些曾经的明星企业,已经相继离场。
电池组件环节占破产企业比重的40%,电站投资企业占34%。
可就在中国企业亏得底朝天的时候,全球消费者却拿到了有史以来最便宜的光伏板。
2025年中国组件出口264.1吉瓦,出口总额约293.56亿美元。量在涨,钱在少——组件出口金额同比下降了14.8%。
海外单价低到0.085到0.095美元一瓦,折合人民币才六毛出头。欧洲、东南亚、中东的客户排队来采购,安装排队要等六到八个月。
全世界都在薅中国光伏的羊毛,只有中国企业自己在流血。
这事说起来挺讽刺的。中国光伏企业花了十几年时间,把光伏从贵族能源打成了白菜价,技术突破了,成本降下来了,结果自己先活不下去了。
为什么会走到这一步?根子上是产能过剩加价格战。
前几年行情好的时候,各路资本一窝蜂涌进来,产能疯狂扩张。硅料、硅片、电池、组件,每个环节都在扩。结果需求增速跟不上产能增速,供严重大于求。
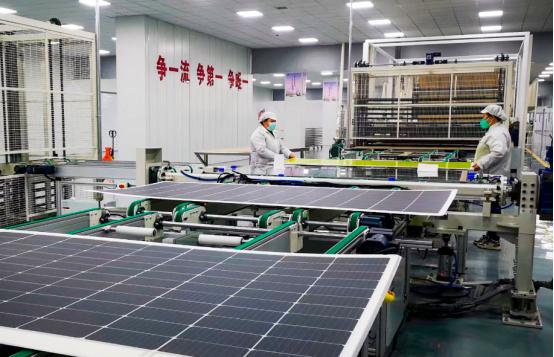
组件季度产出大约95吉瓦,供给超过内外总需求,行业库存一直在累积。
库存压着,企业就得降价出货。你降我也降,最后变成比谁更能扛亏。头部企业靠规模和融资硬撑,中小企业扛不住就只能倒闭。
这是典型的囚徒困境,谁先停谁死,大家都不停,大家一起死。
外部环境还在补刀。美国对中国光伏产品叠加双反加201加301关税,综合税率超过109%。对东南亚四国的双反调查更狠,柬埔寨一家企业税率高达3403%,等于直接封死了转口通道。
2026年8月,特朗普又签了行政令,依据232条款对进口多晶硅设价格下限,每公斤不得低于21美元,同时加征从价关税。
欧盟那边也没闲着,启动碳边境调节机制,要求进口光伏产品提供全生命周期碳足迹报告,否则征收最高20%的碳关税。
国内还取消了光伏产品出口退税,组件出口成本又涨了8%到10%。
外有高墙,内有库存,两头夹击。
但话说回来,这事也不能全怪别人。中国光伏行业自己也有问题。
这么多年了,行业一直停留在拼规模、拼成本的阶段,技术同质化严重。大家都做差不多的东西,最后只能比谁更便宜。
TOPCon、HJT、BC这些技术路线吵了好几年,但真正拉开差距的产品没几个。企业把大量资金砸进产能扩张,研发投入占比反而上不去。
这就导致一个尴尬局面:中国光伏制造了全球80%以上的组件,却拿不到定价权。价格是市场定的,市场是过剩的,所以价格只能往下走。
更值得深思的是,我们用真金白银补贴了全球的绿色转型,换来的却是贸易壁垒和技术封锁。
欧美一边享受着中国廉价光伏板带来的清洁能源,一边举着国家安全和碳足迹的大棒打压中国企业。这种事,放在任何一个行业都说不过去。