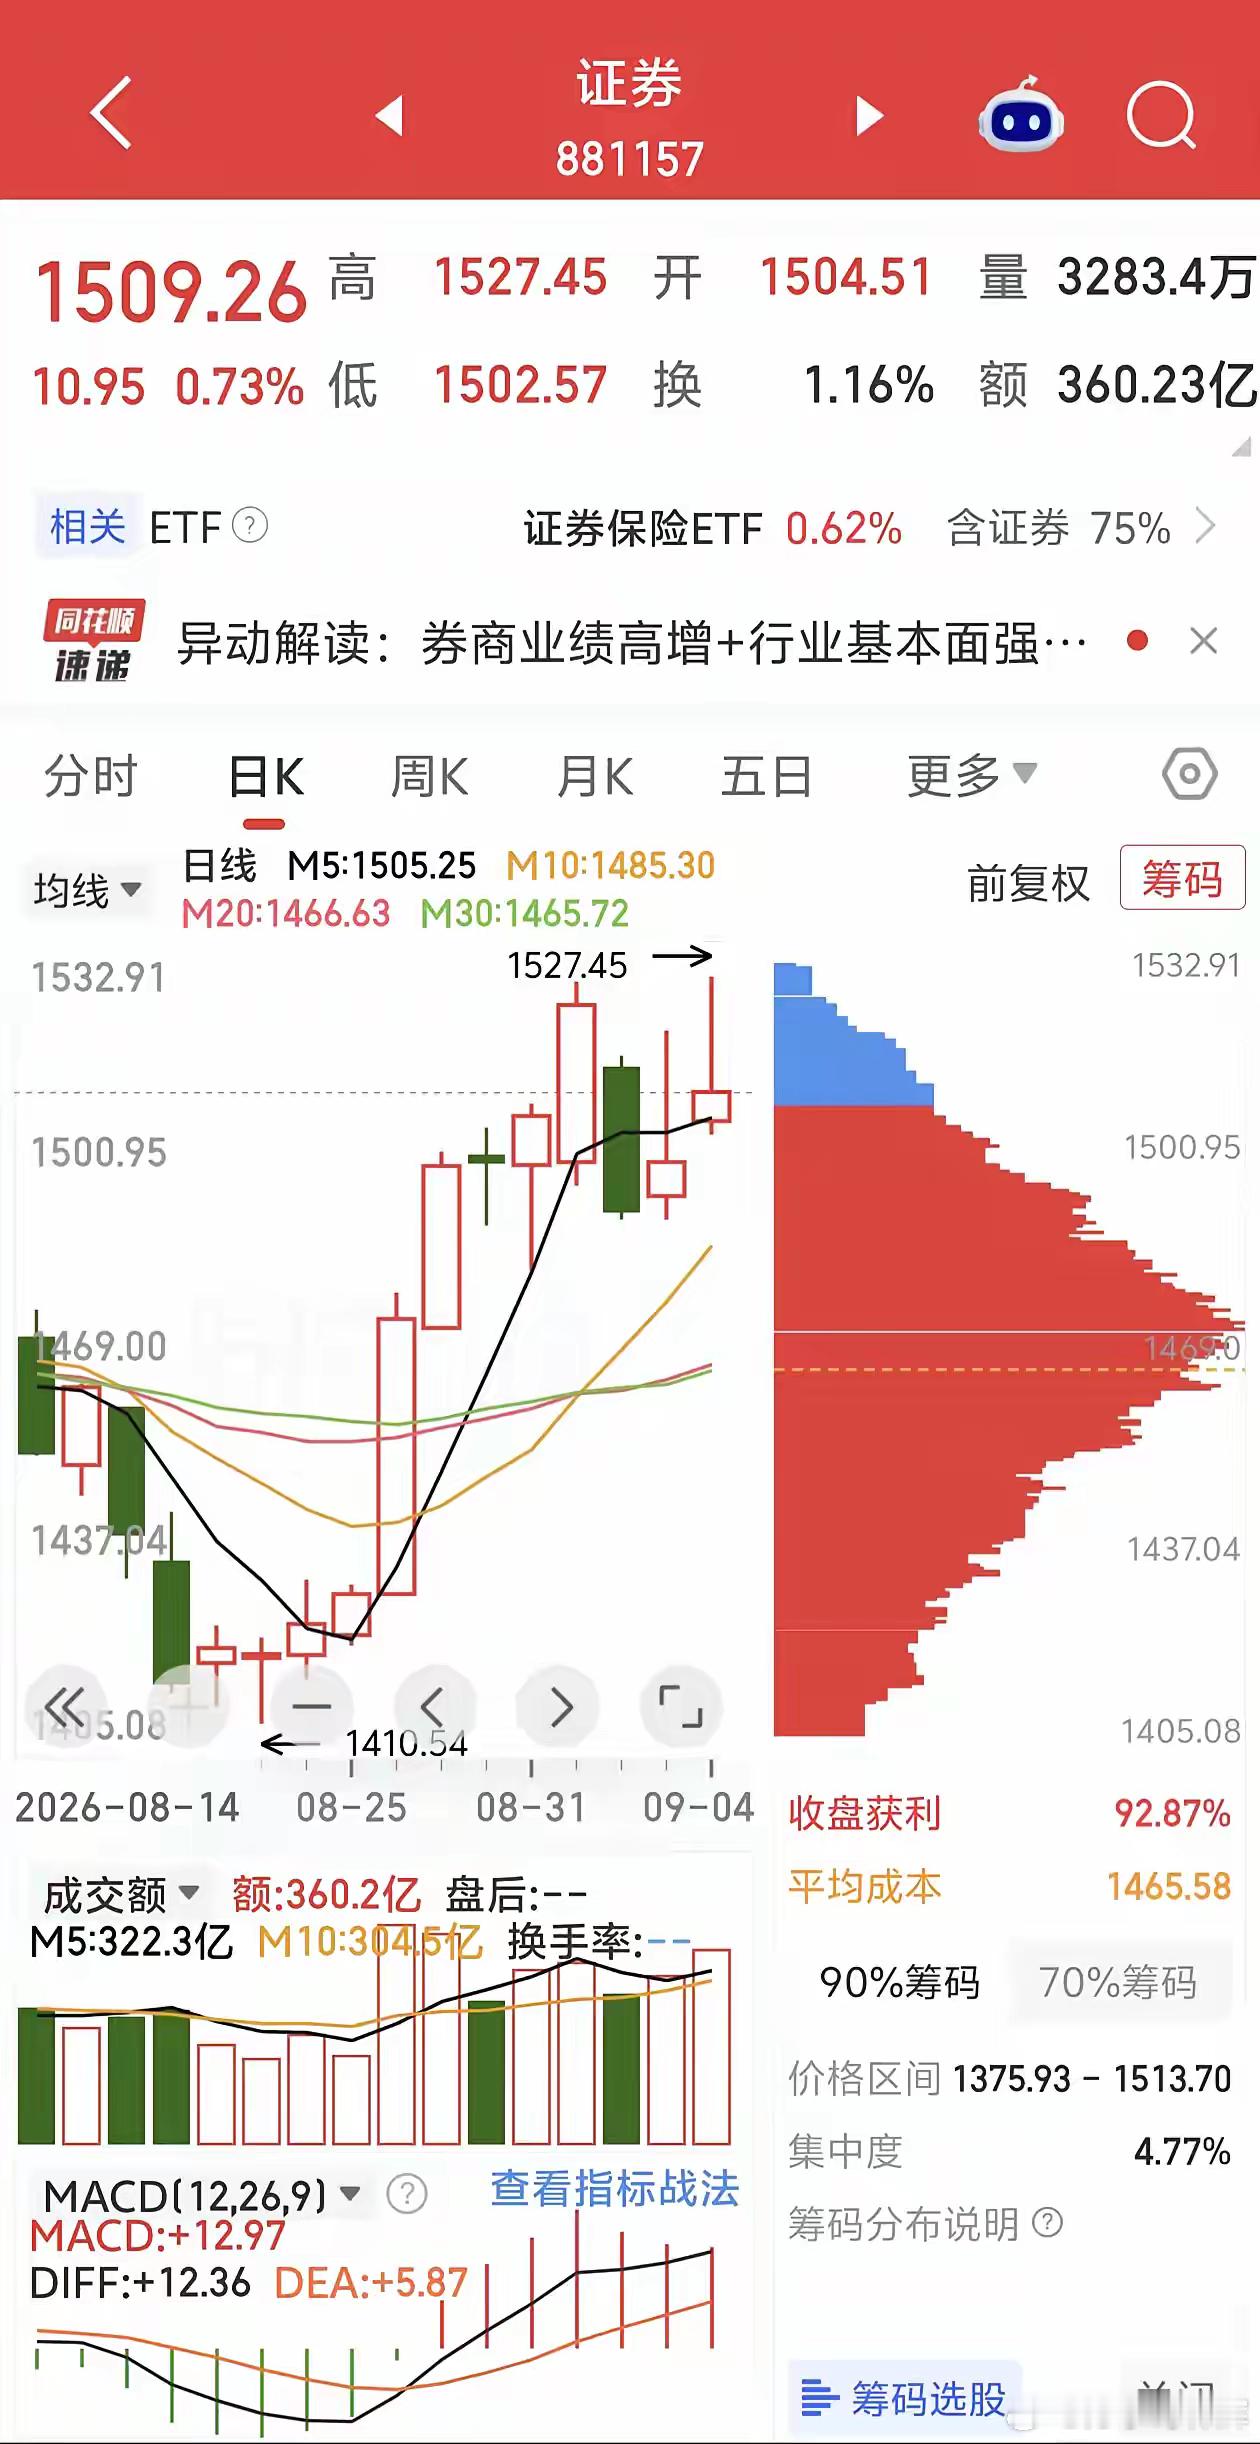
为什么这次选择大规模增资,而不是降准?个人判断:实际作用甚至会超过降准周末财政部大规模给银行、保险增资,整套盘子接近3600亿。很多人第一反应,为什么不直接降准?这里要分清两件完全不一样的事。降准,是央行把银行手里的存款准备金释放出来,解决的是银行手上缺不缺钱的问题。但现在的现实是,市场上并不缺流动性。就算降准,钱给到银行手里,如果银行资本金不够,受资本充足率监管红线约束,照样不敢往外放贷。钱多就趴在银行体系里面,形成空转,流不到实体经济里去 。现在的卡点,不是银行没有钱,而是没有足够的自有资本金。每放一笔贷款,就要消耗一部分核心一级资本。这几年银行息差持续收窄,靠自己赚钱攒资本的速度越来越慢。就算上面号召加大对实体、地方化债、制造业的信贷支持,银行也有顾虑,放多了资本指标就会吃紧,不敢放开手脚干 。这次财政增资,补的就是银行最关键的核心一级资本。相当于把银行的本钱直接垫高,把信贷扩张的天花板打开。钱到账之后,银行才有底气扩大信贷投放,敢于去承接各类实体项目,打通宽信用最关键的那一环 。另外外部环境也摆在这,降息的条件并不充分。美国利率居高,贸然降息降准,会面临中美利差带来的汇率压力。用财政增资这种工具,可以避开直接降息降准带来的外部约束。所以我个人的观点,这次增资,实际效果甚至会超过一次降准。降准解决“手上有钱”,增资解决“敢不敢放贷”。现在主要矛盾是后者。当然也要客观看待,这不是直接拿钱冲进股市买股票。股市炒的是预期,大金融情绪会被带动。大块头银行弹性有限,更多托住指数,弹性集中在保险。但政策只是提供供给端的工具,银行有放贷能力,还需要实体经济有融资需求来承接。后续效果好不好,最终还是要看信贷数据能不能落地。政策底在不断夯实,但行情不会一蹴而就。风险提示:仅个人逻辑复盘,不构成投资建议。