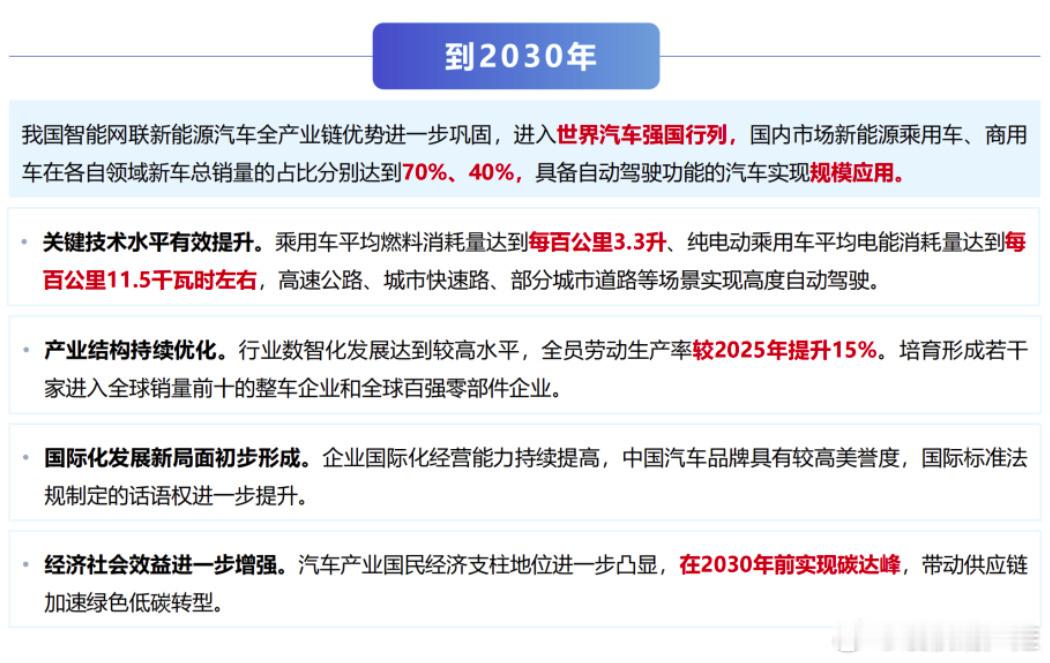
2030年自动驾驶汽车将规模应用工信部等九部门联合印发的《智能网联新能源汽车产业发展“十五五”规划》,我认为其核心信号在于:中国汽车产业的政策重心,正从“量的扩张”全面转向“质的跃升” 。70%的新能源渗透率目标靠市场惯性即可实现,真正决定产业成败的,是11.5kWh/100km的电耗约束能否推动技术真正升级,以及自动驾驶能否在“有限场景”中真正扎下根来。
一、销量目标是“地板”而非“天花板”
2030年新能源乘用车占比70%的目标,乘联分会秘书长崔东树评价为“目标保守,方向正确”。其依据是当前国内新能源乘用车零售渗透率已突破60%,五年提升至70%具备现实基础。欧阳明高此前的预测也与此吻合——2030年新能源乘用车占比将超过70%。因此,70%与其说是“目标”,不如说是“底线” 。政策真正的用意,是确保新能源成为市场绝对主体,以支撑2030年碳达峰目标。
相比之下,商用车40%的目标才是真正的硬骨头。崔东树指出,商用车受长途干线场景渗透率不足2%、补能网络不完善等因素制约,40%的目标更务实。重卡面临补能和载重折损的双重难题,乘用车的推广逻辑很难直接平移。
二、能耗指标才是真正的“硬约束”
乘用车平均燃料消耗量3.3L/100km、纯电乘用车平均电耗11.5kWh/100km——这两项指标的战略分量,远超70%和40%的销量数字。专家张翔指出,达不到能耗标准的车型无法进入工信部产品目录,这标志着产业发展逻辑从“追求规模扩张”转向“节能减碳的高质量发展”。
11.5kWh的目标要求减重、800V高压平台、热管理技术协同突破。考核口径从“卖了多少辆”变成“每百公里用多少度电”,这个转变的难度被低估了——它意味着车企必须在电耗控制上做真正的技术积累,而非堆电池、堆配置。商用车40%的渗透率目标同样如此,需要的是补能网络和载重技术的系统性突破,而非简单的产品切换。
三、自动驾驶:务实落地比“全场景”叙事更重要
《规划》明确高速公路、城市快速路及部分城市道路实现高度自动驾驶,同时坦承复杂老城街巷与极端天气仍需人类接管。这种“划场景、划边界”的做法,我认为比“全场景无人驾驶”的宏大叙事更具产业价值。
当前行业正处于L3与L4的技术路线分歧期。华为靳玉志认为L3是必经阶段,安全需要数据积累;小鹏等企业则主张跳过L3直奔L4。与此同时,工信部已发布L3/L4级自动驾驶强制性国家标准,将于2027年7月1日起实施,为产业提供了全国统一的安全准则。政策端在“鼓励创新”与“守住安全”之间找到了一个务实的平衡点——既为L3/L4规模化应用打开通道,又通过“限定场景”降低系统性风险。
四、产业竞争力:从“规模领先”到“规则引领”
《规划》提出培育若干家进入全球前十的整车企业和全球百强零部件企业,全员劳动生产率较2025年提升15%。中国动力电池全球市占率已超70%,2026年一季度新能源乘用车全球份额超过60%。国际能源署署长比罗尔也指出,中国售出的汽车中电动汽车占比已接近六成,继续保持全球领先。
但“全球前十”的含金量不只是销量排名。日本在自动驾驶领域选择了务实路线,将L4级自动驾驶巴士作为解决老龄化和地方交通衰退的核心策略;欧盟则在国际安全标准制定上掌握话语权。中国需要在技术标准、数据治理、国际法规协调上形成实质性影响力,才能真正从“规模领先”走向“规则引领”。大v聊车
一句话总结:这份规划最大的价值,在于它用11.5kWh/100km的硬约束和“限定场景”的务实态度,把中国汽车产业从“政策驱动增长”的舒适区中拉了出来。接下来的五年,考验的不再是谁能卖出更多的车,而是谁能用更少的电跑更远的路、在更复杂的场景中让机器比人开得更安全。