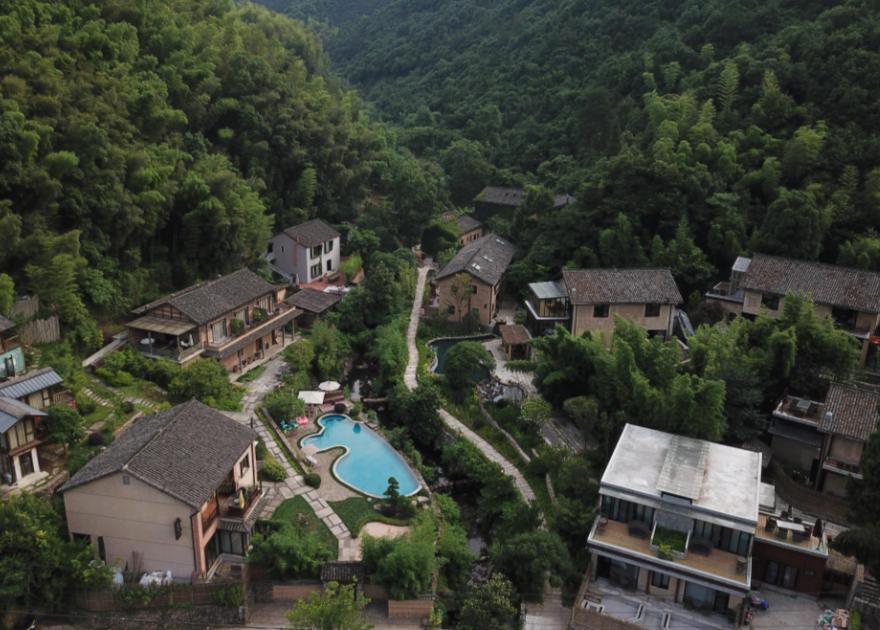
民宿为什么会从“一房难求”到房间空置,入住率暴跌?其实,行业出清不是坏事,它是去泡沫。幻觉散去,留下来的才是真正理解这门生意的人。
民宿圈里流传着一句被无数前辈用真金白银淬炼出来的话:开民宿只有两天开心,开业第一天,和成功转手那一天,其他时候都想上吊。这句话听起来像段子,其实是行业体检报告。要理解这场退潮,得先把时间轴拉回去。
民宿在中国真正进入大众视野,大约是在2011年前后。莫干山的“洋家乐”、厦门鼓浪屿的家庭旅馆、大理洱海边的白族院子,构成了最早一批样本。那时候的民宿还不是一门生意,更像一种生活方式的展览:主人有故事,房子有性格,客人是来串门的。
2015年到2019年,是民宿的加速期。共享经济概念席卷全球,某国际短租平台进入中国,短视频和图文种草开始制造“网红民宿”神话。在消费升级的大背景下,城市中产愿意为一晚“面朝大海”支付溢价。
地方上也乐见其成,民宿被写进乡村振兴、文旅融合的叙事里。到2019年前后,热门目的地旺季“一房难求”成了新闻标题,一间看得见风景的房间,提前三个月订满并不稀奇。
那几年,民宿确实赚钱。但赚钱的原因,未必是经营者多能干,而是需求增速跑赢了供给增速,加上平台补贴和流量红利,属于“风口上的猪”。
2020年之后,出境游冻结,跨省游反复受限,周边游、近郊游成了唯一出口。城市近郊的院子、乡村里的老宅,反而迎来一波小阳春。很多人由此得出一个结论:民宿是抗周期的。这个判断,埋下了后来暴跌的种子。
真正的转折发生在2023年之后。出境游恢复,游客重新流向海外;同时,前几年被“小阳春”鼓舞的供给端开始集中释放。大量新民宿开业,房源数量在短时间内翻倍,甚至更多。而需求端并没有同步增长,甚至因为消费预期收紧而收缩。
于是,同一个目的地,房间多了,客人没多,入住率自然被稀释。这不是某一家民宿的问题,而是整个行业从供不应求切换到供过于求的周期问题。
把消费体验当成创业项目,是最贵的误会。很多人入局民宿的起点,是一次旅行。在院子里喝咖啡、看日落、撸猫、和陌生人围炉夜话,感觉这就是理想生活。于是,心里的小算盘噼里啪啦:装修一下就能接客,短租平台和OTA都能获客,这生意看起来几乎没啥门槛。
但消费体验和经营项目之间,隔着一条由人民币铺成的护城河。你感受到的风花雪月,背后是凌晨三点修马桶、五点起床做早餐、旺季连轴转、淡季干瞪眼。
民宿不是“二房东生意”那么简单,它是选址、设计、定价、渠道、清洁、维修、合规、复购的综合体,每一项都是专业活。看起来没有门槛,恰恰意味着谁都能进来,谁都能被替代。
民宿的成本结构,决定了它天然脆弱。房租或租金是刚性的,一年一签、逐年上涨;装修折旧是刚性的,三五年就得翻新;平台抽佣是刚性的,OTA佣金普遍在15%到20%之间;水电、布草、清洁、人力,全是硬支出。收入呢?随行就市,旺季爆满,淡季归零,一场天气、一次舆情、一条差评,都能让订单断崖。
更关键的是流量。民宿的流量是租来的,不是自己的。平台算法一变,排名一掉,订单就消失。为了维持曝光,经营者不得不投流、做活动、刷好评,利润被一层层剥走。表面上是民宿老板,实际上是流量平台的“佃农”。
打开任何一个短租平台,你会看到高度相似的画面:白墙、原木、藤编、投影仪、网红秋千、天空之镜。民宿的同质化,已经到了令人脸盲的程度。没有品牌,没有复购,没有定价权,只能卷价格。而价格战一旦开打,最先倒下的一定是成本更高、杠杆更重的那一批。
与此同时,连锁酒店在下沉,标准化服务加上更低的房价,直接截走了对性价比敏感的客群。露营、演唱会、剧本杀、甚至“在家躺着”,都在争夺同一笔休闲预算。所以,民宿的对手从来不是隔壁民宿,而是所有让人愿意出门的理由。
前几年民宿转让费被炒得很高,很多人不是靠经营赚钱,而是靠“转手”赚钱。这本质上是一种击鼓传花。当需求退潮、盈利预期逆转,接盘侠消失了,转让信息就堆满了群聊。那些“因个人原因转让”的文案背后,往往是算不过来的账。
但民宿行业不会消失,消失的是“幻想型民宿”。真正活下来的,往往是三类:一是有主人人格和内容能力的,客人是冲着“这个人”来的;二是有在地文化和社区连接的,卖的不是房间,是体验;三是有成本控制和复购体系的,把民宿当成一门精细零售生意来做。
说到底,风花雪月从来不是免费的,它只是把账单藏在风景后面。诗和远方也不是免费的,它只是把代价藏在滤镜后面!