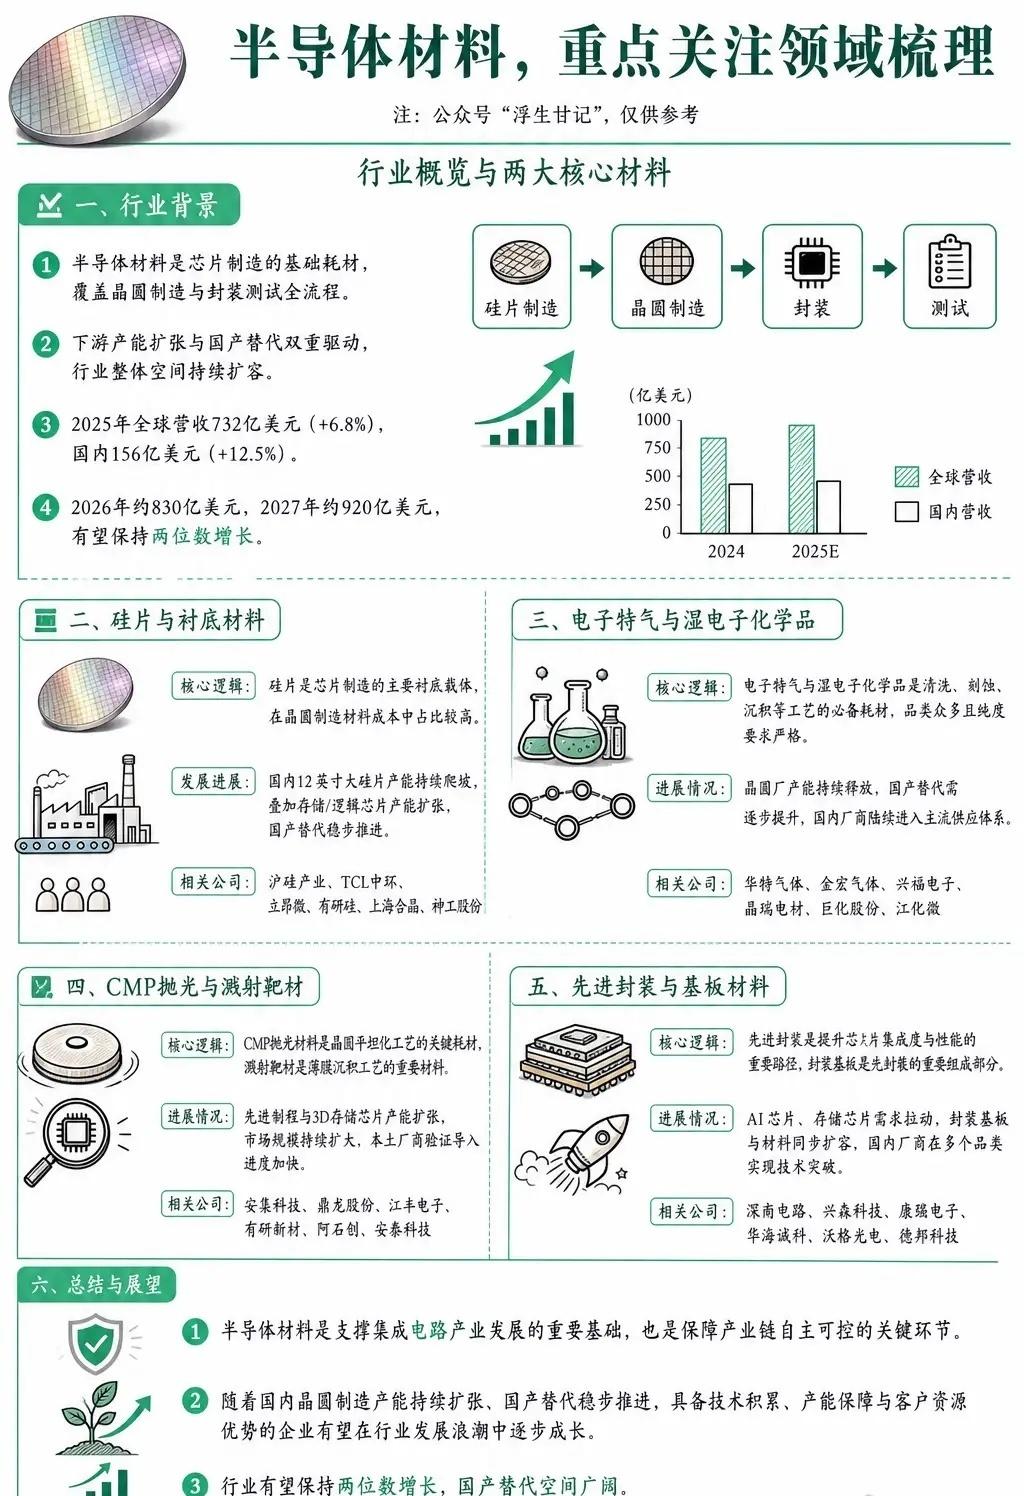
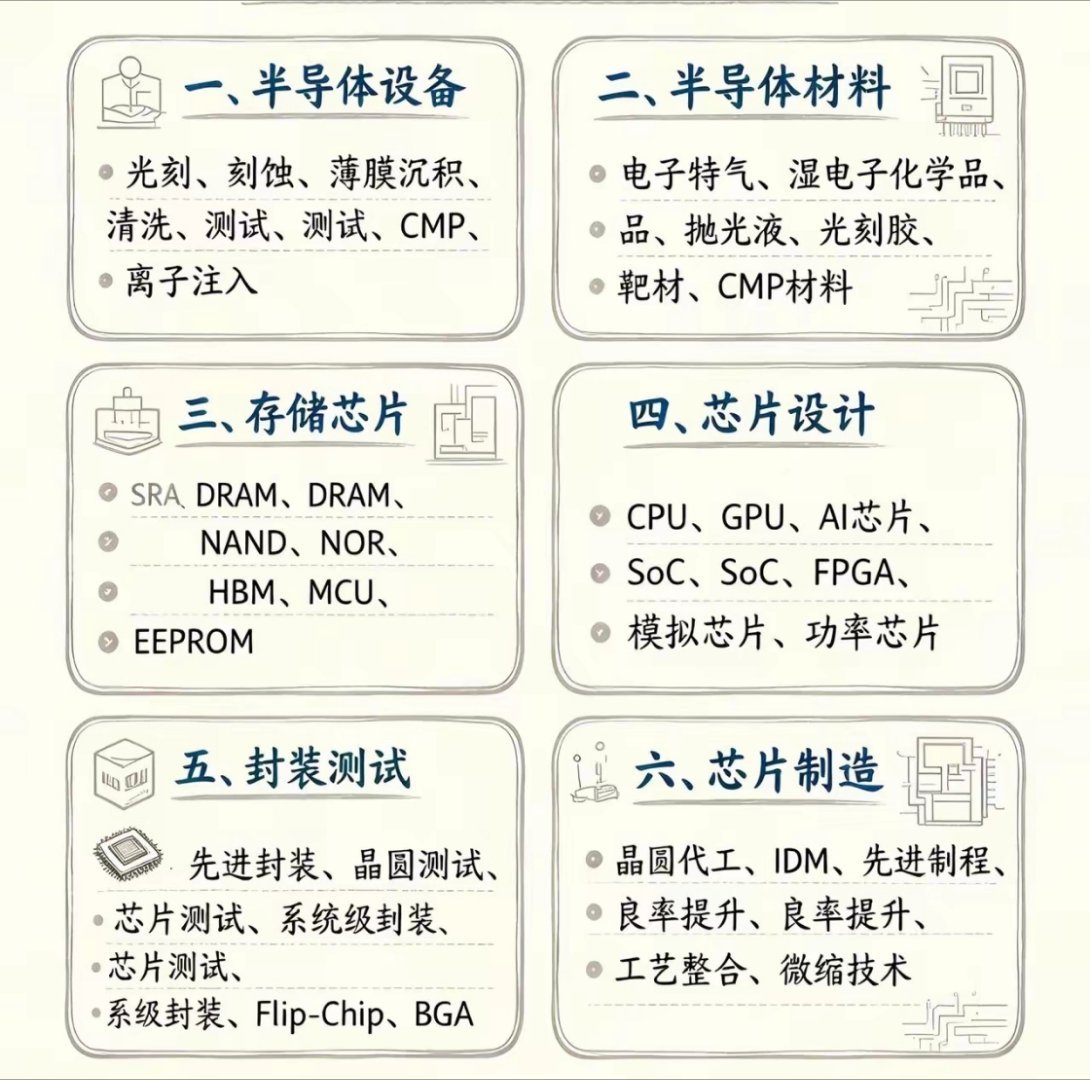
纵观整个集成电路产业链,半导体材料作为底层基石,其战略价值正随着晶圆制造与封测环节的演进而愈发凸显。当前,该行业正步入下游产能扩张与本土化替代双重驱动的共振期。数据显示,2025年全球市场规模预计突破730亿美元,而国内增速高达12.5%,远超全球平均水平,这背后折射出本土供应链加速导入的迫切需求。
从细分赛道来看,不同材料环节呈现出差异化的发展脉络。作为成本占比最高的基底,12英寸大硅片的产能爬坡与存储、逻辑芯片的扩产紧密绑定,国产化率正在稳步攀升。与此同时,晶圆厂产能的持续释放,直接拉动了对电子特气、湿电子化学品的消耗。这类耗材品类繁杂且纯度要求严苛,国内厂商正逐步从边缘辅材向主流供应体系渗透。而在先进制程与3D存储芯片的推动下,CMP抛光材料与溅射靶材的市场空间被进一步打开,本土厂商的验证导入节奏明显加快。值得关注的是,AI芯片与高性能存储的爆发,让先进封装及基板材料成为提升芯片集成度的关键破局点,产业链上下游的协同扩产正在这一领域密集上演。
究其根本,半导体材料的自主可控是保障产业链安全的底线。这也意味着,那些在技术储备、产能保障及客户资源上深耕已久的企业,更有可能在这轮长周期的行业浪潮中建立起真正的护城河。未来几年,两位数增长的行业红利仍将延续,而国产替代的广阔空间,正等待着具备核心竞争力的参与者去填补。