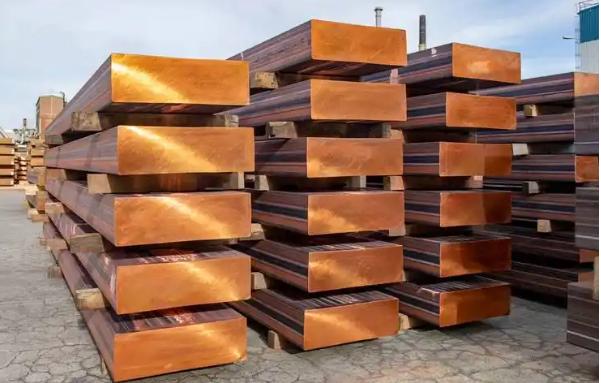
美国这次怕是真要搬起石头砸自己的脚!折腾大半年,硬是将全球交易所近七成铜锭囤积至本国仓库,总量高达69万吨,到头来国内缺少成熟的冶炼加工企业,无法生产高端铜箔,只能将铜锭堆放在仓库持续支付高额仓储费用,和一堆占地的废铁相差无几。
这个数字绝非危言耸听。根据纽约商品交易所最新统计,截至9月初,COMEX铜库存已攀升至69.56万吨,创下该交易所百年历史最高纪录。算上伦敦金属交易所设在美国本土仓库的库存,美国手握全球三大交易所近七成可流通铜锭。与之形成鲜明对比的是,伦敦、上海两地交易所库存快速缩水,LME可用仓单仅剩十几万吨,上海期货交易所铜库存较年初跌幅超八成,全球铜市场硬生生被扯成“美国过剩、全球缺货”的撕裂局面。
网上很多人把这事归结为美国要发力AI和电网升级,缺铜所以提前囤货。可我觉得并不是这么回事。美国全年精炼铜总消费量也就一百七八十万吨,仅占全球的6%到7%,仅交易所显性库存就够消耗小半年,算上港口和贸易商的隐性库存,全美铜库存早已突破百万吨,远超正常安全周转水平。真正驱动这场囤货潮的,是悬在头顶的关税预期——美国商务部此前放出信号,计划2027年对精炼铜加征15%进口关税,2028年进一步提升至30%。全球贸易商都在抢政策窗口期,拼命把铜锭运进美国避税,本质上是一场政策催生的跨市场套利游戏。
乍一看,很多人可能觉得这是美国的一步妙棋,不用自己出钱,光靠一个政策预期就把全球铜资源吸引到本土,既掌握了定价权又保障了供应链安全。可再往深处看,就会发现这套逻辑从根上就藏着一个致命漏洞——美国囤的是初级铜锭,可它真正缺的从来不是铜锭,而是把铜锭加工成高端材料的产业能力。
根据美国地质调查局2025年数据,美国本土铜矿年产量约100万吨,并不算少,但短板在冶炼环节。如今美国正常运营的主力铜冶炼厂只剩两家,均是运营超百年的老厂,全年精炼铜总产量仅40万吨出头。美国自产的铜矿石,多半要运到海外冶炼成铜锭再进口回来,如今又囤了近70万吨铜锭,本土这点产能根本消化不了,只能在仓库里闲置。
更讽刺的是,就算把这些铜锭轧成铜板,美国也造不出当下最紧缺的高端铜箔。AI服务器、高速光模块必备的HVLP超低轮廓铜箔技术壁垒极高,全球产能基本垄断在日本三井金属、古河电工和中国台湾金居等少数厂商手中,仅三井一家就占据九成以上高端市场份额。这种铜箔不是有原料就能造,核心高精度表面处理设备全球年产能仅十几台,交付周期长达两三年,订单早已排到2028年。美国本土至今没有一条稳定量产的高端铜箔生产线,哪怕英伟达这样的巨头要拿货,照样得向日本厂商排队。
有一点我怎么都想不明白,美国喊了这么多年制造业回归、供应链安全,连最基础的铜冶炼产能都没补上,反而一门心思靠关税预期去全球抢铜锭。囤了这么多初级原材料堆在仓库,既不能直接造芯片、建电网,每天还要支付不菲的仓储费和资金成本,铜价一旦波动还要承担贬值风险。这到底是储备战略资源,还是给自己背上沉重包袱?
这事最让人接受不了的是,这场囤货风潮还直接推高了全球铜价。过去一年国际铜价累计涨幅达47%,2026年以来又上涨17%,眼下正冲击历史最高点。美国自己囤着几十万吨铜用不上,却让全球各国为虚高的铜价买单,电网改造、新能源基建、电子制造成本全线上涨,相当于把自身政策成本变相转嫁给了全世界。
这背后的问题,远没有看上去那么简单。美国不是不知道自身加工能力不足,也不是不清楚新建一座大型冶炼厂需要五到十年周期,生产成本还比亚洲高出一大截。它打的算盘或许是先攥紧原材料,再以此为筹码倒逼制造业回流建厂,用资源禀赋换产业落地。但铜冶炼和深加工是典型的重资产、长周期、靠规模效应盈利的产业,从来不是靠关税壁垒和库存堆积就能催熟的。
我们真正该问的,不是美国囤了多少铜,而是这种只囤原料、不补产能的玩法,到底能撑多久。等到2027年关税正式落地,套利窗口彻底关闭,这些堆在仓库里的铜锭是继续闲置下去,还是会重新抛回全球市场?到时候铜价会不会出现断崖式下跌,反过来冲击美国本土的矿业和刚刚起步的铜加工项目?
说白了,这更像是一场脱实向虚的金融操作。美国靠着美元地位和大宗商品定价权在铜市场翻云覆雨,以为把铜锭搬回仓库就掌握了产业主动权,却忘了工业竞争的根基是加工制造能力,不是比拼谁的仓库堆得满。没有冶炼和深加工作支撑,再多铜锭也只是仓库里的压舱石,变不成高端产品,更变不成真正的产业竞争力。
如今铜锭还在源源不断运往美国,库存纪录还在一天天刷新,但加工能力跟不上的话,囤得越多,未来包袱就越重。等到市场风向逆转,这些曾被捧为战略资源的铜锭,说不定真就成了甩不掉的烫手山芋。到那时再回头看,这场折腾了大半年的囤货大戏,恐怕真就是一出搬起石头砸自己脚的闹剧。