谁说世界经济没有冷门?一边是中国工厂夜以继日打螺丝焊电池,另一边硅谷大佬们喝着咖啡分利润。
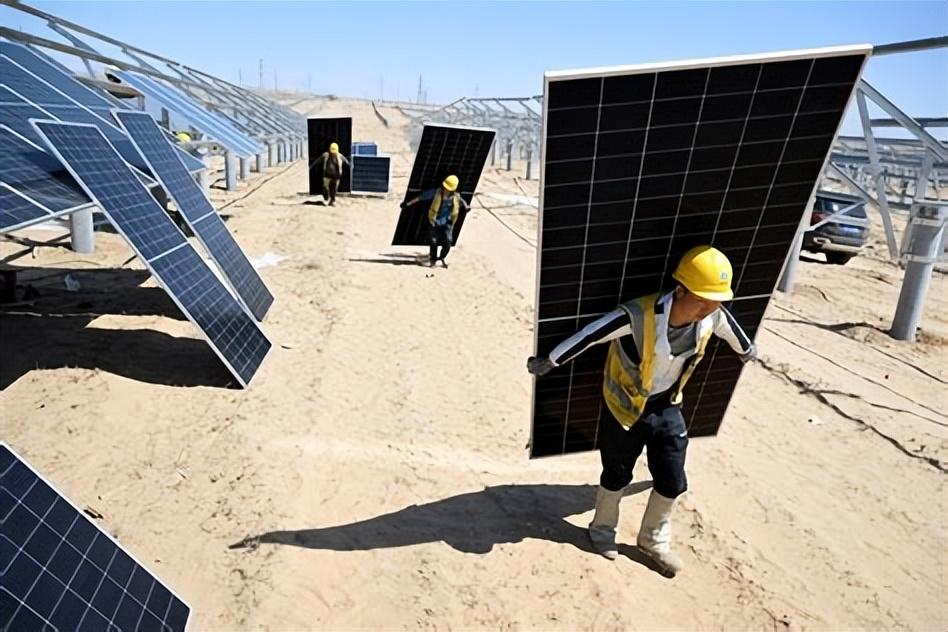
2026年全球高科技产业的分工真实又扎心:中国拼了命造东西,数据一摆,全国8成太阳能、7成锂电池、9成光伏、还包括新能源车,制造的牌全压在中国这张桌子上。
但一到账面,利润排行榜美企笑到最后,苹果、英伟达这种巨头靠软件、专利、生态,毛利率夸张到75%,净利润几百亿美元,工厂打工换来的不过是一瓶矿泉水钱。
干重活的不是地主,收租子的才是真豪门。产业链这道账,中国和美国怎么看都是“你来搬砖,我来分钱”,这局凭啥成了全球“新常态”?
翻一下中国的成绩单,大太阳能工厂、锂电老大、动力电池一枝独秀,硅料、硅片、电池组件全世界买不到中国货就得排队。
全球新能源车的年销量,连续11年中国第一。数字一个比一个亮:新华社、人民网这些铁杆数据源头都证明,光伏、电池、整车产能九成归中国。产能世界冠军,这点没人质疑。
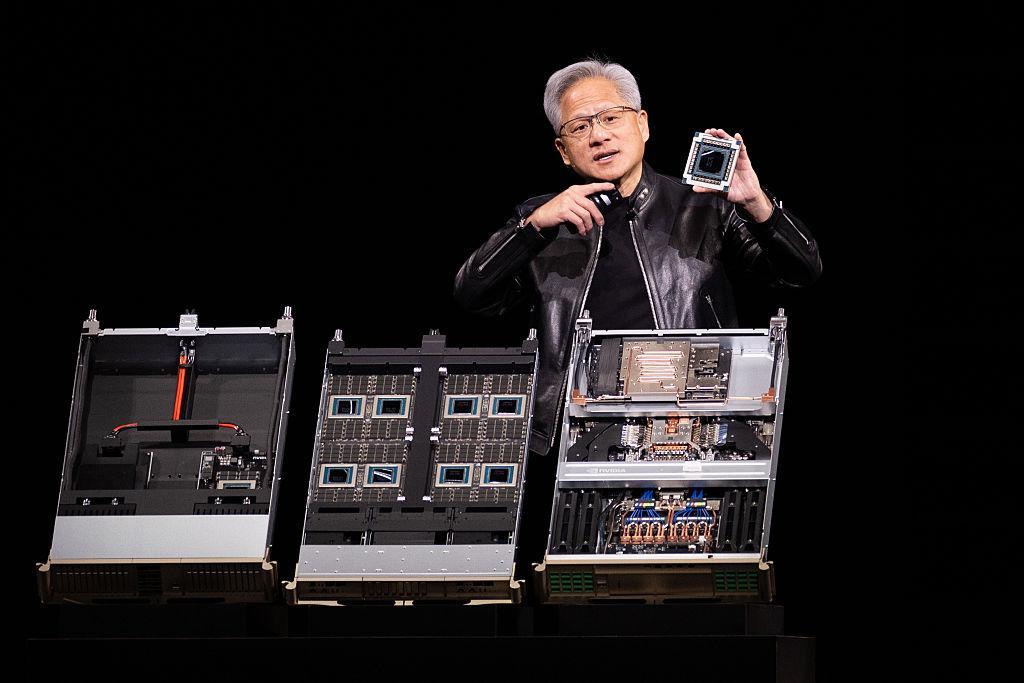
但账算到美国这边,剧情立刻拐弯。英伟达上一财年,光GPU业务带来的营收高达千亿美元,靠卖算力和生态,毛利率75%,净利润超500亿。
苹果、微软、谷歌的净利润,每年加起来远超工厂老大们靠苦活赚到的血汗钱。再看苹果手机,一台中国造,组装环节营收不到6%,剩下的芯片、系统、品牌溢价全回到美国账上。
英伟达更绝,同行造出图片质量一样的芯片,没CUDA语言就只能“当配角”。
一边是工厂加班加点拼硬件成本,一边是软件和标准坐等收租,这道收益分配曲线,已经说透了“体力劳动和脑力霸权”的区别。
时间倒回上世纪八十年代,美国遇上日本存储芯片的“来势汹汹”。当时的选择不是硬拼制造业,而是干脆撤回到生态、软件、底层架构这些难以被追上的高地。
米勒的分析其实很精准:硅谷这步棋不是短视,而是彻底把“高毛利、轻资产、易估值”的地盘牢牢抓住,把“高投入、低回报、开工厂”的苦差丢给东亚和中国。
美国的模式很直白:软件写好一次,全球卖十年,边际成本微乎其微。华尔街认R&D,轻资本给高估值,市盈率甩同类企业三条街。
中国接盘的是无数光伏龙头,用天量折旧和极高的厂房CAPEX拼体力,换来个位数毛利率。2026年才过去一季,中国头部光伏企业预亏上百亿,拼规模,拼到最后成了“倒贴”。
不是工程师不聪明,而是这套分工把东亚牢牢锁进了重资产陷阱里。产业交椅一坐稳,“代码、标准、平台、软件”全在美国,亚洲一不小心,真能忙活十年净赚“价格战”。
只拿利润率去看产业格局是陷阱。米勒只说到了“东亚干体力,美国收租金”,却没说全局。
中国手上的物理底盘,是全球新能源和制造业转型的定海神针:生产基地、供应链管理、工程化能力,这才是亚洲的“生杀大权”。
供电、绿电、整车、电网设备,真有供应链意外,谁都靠不住云端代码来维持一座城市的发电和交通。没有中国的产能,西方这座大厦根本撑不住现在的通胀与能源安全。
米勒的核心推论,很像“照妖镜”。宿命一说站不住,中国该拼接不是情况,而是战略底盘。中国如果继续走“拼厂房、拼价格战”的路子,只能卷死自己。
但盘点眼下头部企业,中国终于明白,规模绝对优势之后,下一步是标准制定、生态主导、海外市场品牌溢价、平台扩张。
无论是光伏屋顶、电动车联网、还是智能出海,中国要的是定规则写标准,而不是再打一轮拼命三郎。谁能把“卖产品”变成“卖技术、卖方案、卖理念”,谁就能冲出重资产的轮回。
产业分工永远都有点“吃亏”的那一方。东亚的手艺给了美西的脑力“镀金”。但没有了东亚生产线,美企也收不到全球服务费。
工厂是根,云端是巢,两头都要硬。现在摆在桌上的,是一场谁能从苦力转头家、从配件变标准制定者的大考。中国手握九成的体力活,也该在规则和利润分配上拿回更多分数。
中国既然把汗水流在产业链的最粗一环,眼下更要让自己多出一只手,去捞那70%利润流进的池塘。
谁主沉浮,不是一道产业链的生产线上输赢,更是标准、生态和话语权的再平衡。账本早被美学者拍上台面,出路却写在每一个中国制造的升级里。
信源:【东方潮启】外媒关注中国“十五五”开局:中国是全球绿色转型的重要引领者-2026-03/09-21:05来源:中国日报网
克里斯·米勒:苹果供应链转移陷入僵局,破局者或将重塑全球制造业?2025-06-22 08:40:05来源:欧亚系统科学研究会
中国产能不是“过剩”而是太少2026-01-10 12:44 朝阳少侠
光伏行业迈向更加理性、稳健、,可持续的新阶段(经济聚焦)2026年06月10日08:43来源:人民网-人民日报
Mac遭OpenAI扫货,但苹果与英伟达并非零和博弈2026-09-05 11:21重庆电脑报