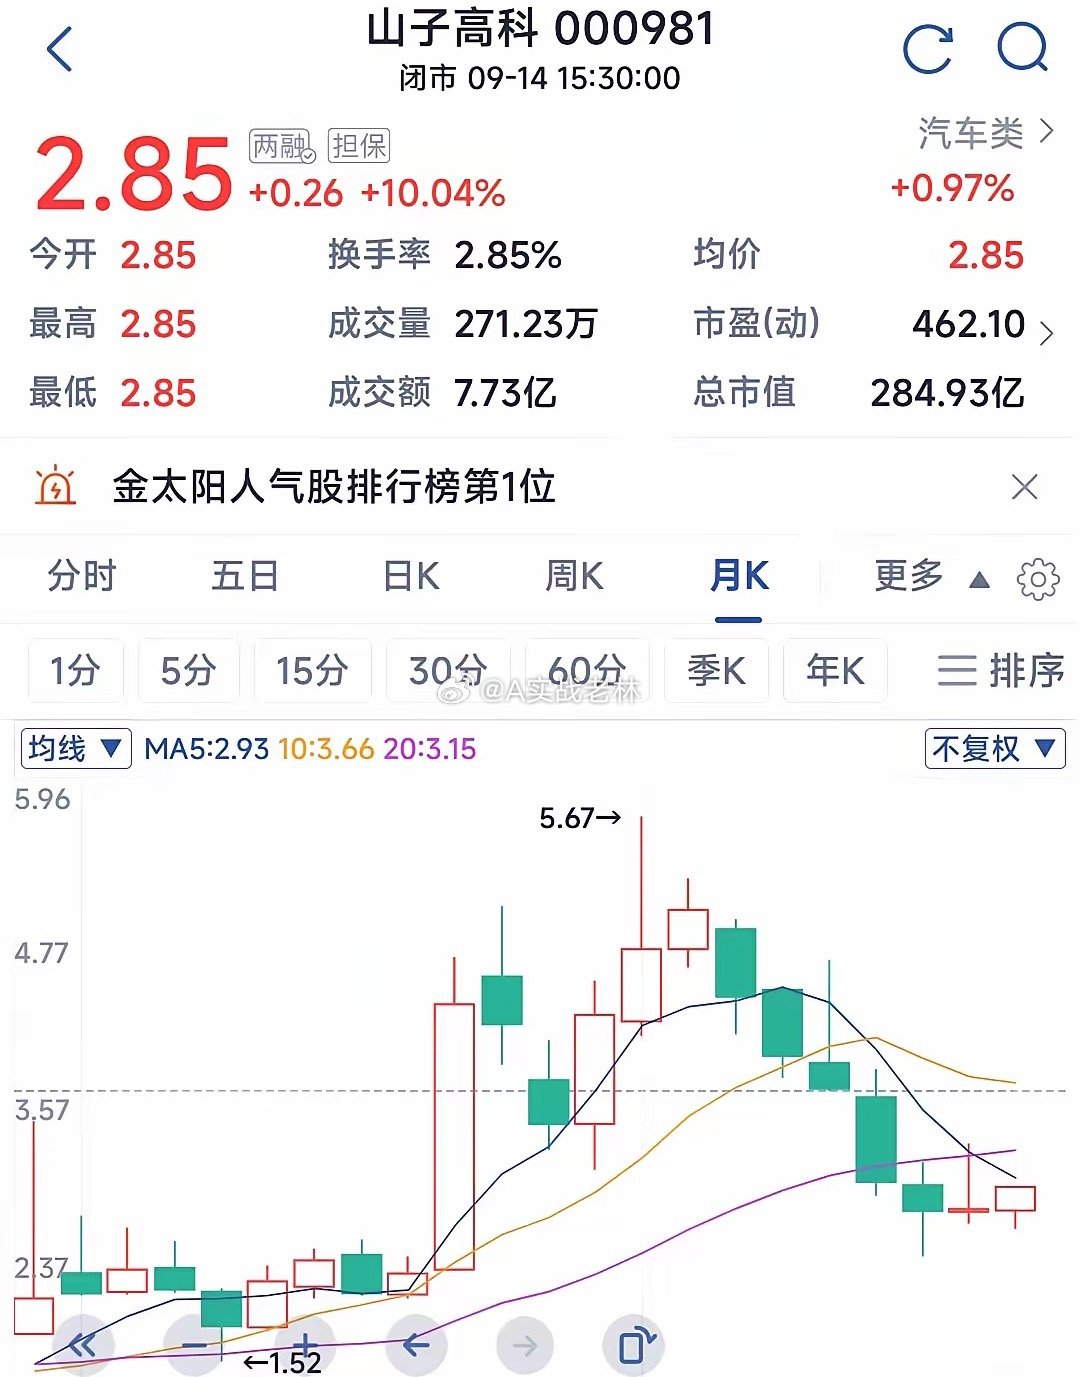
山子高科(000981)山子高科技股份有限公司,前身是兰光科技、银亿股份,经历破产重整完成业务大转型,现为民营重整后的汽车制造平台,核心业务为新能源整车、汽车零部件(比利时邦奇动力总成、安全气囊发生器),同时布局半导体封测相关投资,业务重心转向海外新能源整车市场,逐步剥离原有地产业务。总部位于浙江省杭州市余杭区五常街道爱橙街1号阿里巴巴数字生态创新园 。2000年6月深交所上市,IPO发行价8.68元;公司历史亏损较多,近年盈利主要来自债务重组非经常性收益,扣非持续承压,TTM市盈率参考价值有限,股价高度受重整、造车题材驱动 。现任董事长叶骥,企业重整后的核心掌舵人,资本与产业操盘者,无党政实职。公司经历多轮管理层更迭,旧银亿体系管理层逐步退出;重整后由嘉兴梓禾瑾芯(中芯梓禾)成为控股股东,实控体系复杂,海尔金控为重要间接出资方 。产业人脉覆盖新能源整车、汽车零部件、股权投资圈层,团队大量吸纳车企、供应链行业人才。对企业影响最大转折点:完成破产重整,剥离地产,确立“汽车零部件+新能源整车”双主线;推进海外整车布局,尝试参与合众新能源(哪吒汽车)重整投资,谋求整车资源扩张。关联主体包括比利时邦奇、安徽知道新能源、黑龙江云枫汽车;参股康强电子,参与禾芯集成封测项目,资本运作活跃,频繁开展对外投资并购 。行业排名:汽车零部件具备一定行业地位,邦奇变速箱在混动领域有积累;新能源整车尚处在起步阶段,无市场排名,属于新进入者。整车赛道竞争极度激烈,国内市场内卷严重,公司选择主攻中亚、中东、非洲等海外市场,半导体业务以财务投资为主,尚未形成自有规模化产能,不存在行业垄断优势 。里程碑事件:2000年上市、银亿入主转型地产、债务暴雷进入破产重整、重整完成更名山子高科、剥离地产业务、完成欧洲子公司债务重组、推出城市物流车、布局海外整车基地、参与哪吒汽车重整意向投资。潜在催化:海外新能源汽车订单落地、自研乘用车量产交付、半导体投资项目兑现;主要风险:整车研发投入巨大,量产与盈利存在高度不确定性;历史债务遗留压力;扣非盈利能力薄弱;低价重整题材股,极易被造车概念炒作,股价脱离基本面。持股结构:控股股东嘉兴梓禾瑾芯持股29.89%;公募、私募、北向资金等机构合计持有流通盘约8%,散户持有流通盘股约92%,股东户数高达73万余户,筹码高度分散;长线机构配置意愿很低,以游资、散户博弈为主,机构多持观望态度 。机构与投资大佬观点分歧明显:看多逻辑认为,重整完成后甩掉部分历史包袱,零部件业务提供现金流底座,海外整车赛道存在差异化机会,对外投资有望带来估值想象;谨慎派反复提示,重整扭亏多来自债务重组收益,扣非仍亏损,造车烧钱周期漫长,投资项目存在很大不确定性,不能把意向投资当成业绩兑现。管理层思路:守住汽车零部件基本盘,避开国内红海竞争,聚焦海外整车市场,审慎推进对外资本运作,严控经营风险 。投资者可以借鉴企业困境重整后重构业务、主动剥离亏损资产、寻找差异化赛道的生存思路;但必须认清,重整不等于经营反转,造车属于重投入高风险赛道,故事不等于业绩,意向投资不等于落地成功。公司核心优势:海外零部件资产、整车生产资质,海外市场布局;未来发展方向:从破产重整企业,转型为面向海外市场的新能源整车及零部件服务商。是否值得关注:仅适合风险承受极高、持续跟踪整车量产、海外订单、扣非净利润、对外投资落地的投资者极小仓位观察;稳健投资者建议回避,不确定性远大于确定性机会。跟踪重点:自研车型量产进度、海外销量、扣非净利润、经营性现金流、重大投资项目落地情况。风险提示:以上仅为公开信息客观梳理,不构成投资建议,投资需谨慎。