签了!签了!中美签了!!
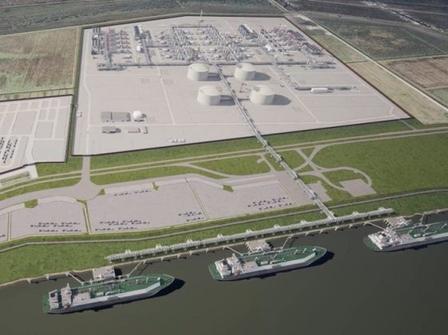
9月14号,中国燃气旗下做能源贸易的核心子公司中燃宏大能源贸易,跟美国Venture Global的CP2 LNG项目,正式签下一份液化天然气长期购销合同。
一签就是整整20年,每年能拿到50万吨美国LNG,最早到2030年才开始交付,很多人光看标题,只看懂咱们买美国天然气,可里面的弯弯绕绕,远不止表面这么简单。
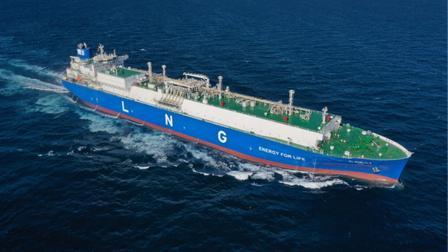
这份合同的交付模式是FOB离岸价,说白了就是美方只负责把液化天然气装到船上,剩下的海运、国内接收站的配套,全都得咱们这边自己安排,价格是跟着美国亨利港天然气基准价走,再叠加一笔固定的液化加工费。
这不是两家头一回打交道,早几年2022到2023年的时候,中燃宏大就已经和这家美国企业锁定了每年300万吨的长协气源,这次新增每年50万吨之后,中燃手里攥住的LNG长期资源池直接扩容到每年350万吨。
单独看这新增的50万吨,体量看着不算顶天,但叠加之前的合作,中燃和Venture Global之间,20年长协的采购总量已经摸到每年250万吨,这份合作的分量一下子就凸显出来。
Venture Global算得上美国本土成本优势很强的LNG出口大户,几个核心项目全都扎堆在路易斯安那州的墨西哥湾沿岸,手里已经投产、在建还有规划里的产能加起来,一年能超过1亿吨。
最近几年,这家企业靠着低成本路线,快速跻身美国头部LNG出口商行列,他们的CP2项目,也是美国当下规模很大的液化天然气新建工程。
这次签约主体虽然标注的是CP2项目公司,但供货并不是死死绑定CP2这一条产线,而是动用Venture Global手里全部的全球资源池来调配货源,等于合同的弹性空间拉得很足。
咱们普通人可能会纳闷,天然气国内也有开采,俄罗斯、卡塔尔也能买到LNG,为啥还要专门花20年时间,从美国买气。核心逻辑就在于能源这东西,最忌讳货源只押在少数几个地方。
前些年欧洲能源危机的时候,不少国家气源高度单一,一旦管道供气出问题,天然气价格直接暴涨,老百姓取暖、工厂开工全都受牵连,这个教训大家都看在眼里。国内城市燃气需求常年稳定,冬天供暖季用气缺口尤其明显,手里多攥住一份海外长期气源,就是给国内燃气供应多上一层保险。
长协的好处,就是提前锁定长期采购框架,不会被短期市场上忽高忽低的现货价格牵着鼻子走,避免用气旺季的时候,现货价格暴涨带来巨大成本压力。
当然,这笔交易也不是稳赚不赔,风险点同样摆在明面上。FOB模式,运输的船只是我们自己解决,国际航运市场运费波动,会直接影响最终到手的气价。
合同交付要等到2030年,中间还有好几年,全球天然气供需格局、各国能源政策都有可能发生变化。
长协合同大多带有照付不议的条款,哪怕未来市场行情变差,也需要履行采购约定,企业要扛住对应的经营压力。
放到全球市场的角度看,这份订单同样很有看点。美国这边的LNG项目建设投资巨大,开发方特别需要长期稳定的买家,来给项目融资托底,咱们的长协订单,刚好给美国这个大型项目吃下一颗定心丸。
全球天然气市场最近几年新增产能慢慢释放,整体供给走向宽松,咱们作为天然气进口大国,手里握着多个国家的长协资源,议价能力自然更强。
不是单纯单方面买货,而是双向的供需匹配,美国需要稳定买家消化产能,我们需要多元化气源保障民生和工业用气。
很多人容易把这件事过度解读,觉得这是什么特殊信号,其实本质就是市场化的能源贸易。天然气属于大宗商品,哪个地方气源靠谱、成本合适,企业就去哪里采购,城市燃气企业的首要任务,就是保证千家万户做饭、冬季供暖的气源稳定。
多一个稳定的海外气源渠道,国内天然气供应的底盘就更稳,遇到国际市场风吹草动的时候,抗风险能力也就更强。
长远来看,国内能源转型的大方向没变,天然气作为低碳过渡能源,需求会持续维持在高位。这类跨洋的20年长协,会越来越常见,不是押注单一国家,而是搭建一张分散的气源网络。
这次中燃签下的这份大单,就是国内城燃企业布局海外长期气源的典型操作,不追求短期噱头,着眼未来二十年的能源安全,这才是这笔交易最核心的价值。