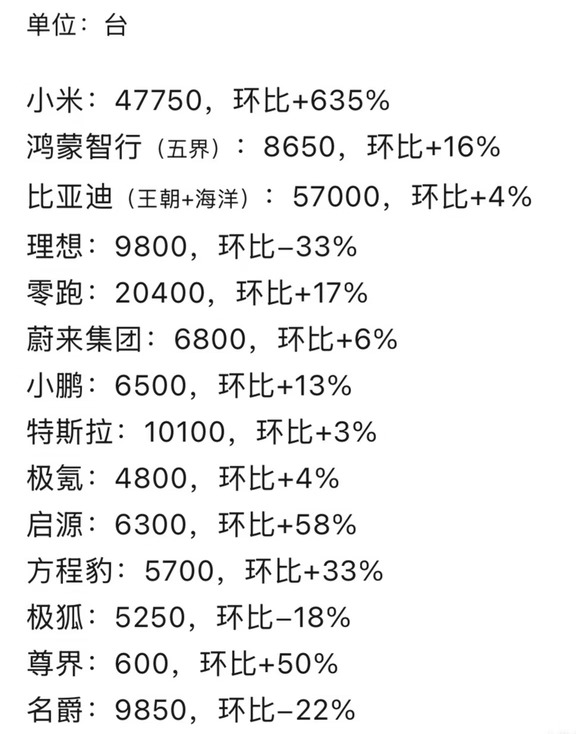
本周市场:整体回暖,部分品牌进店量暴增,带动友商流量,部分国庆用车需求提前反应,本周至国庆,终端开始持续的汽车降库。
小米订单环比暴增,澎程系列订单~4万,探索版销量超内部预期,入门款N70 Pro遇冷,仅占比~5%,N90 Max(不含探索版)订单占比最高~55%,探索版15%,N70 Max订单占比20%。
名爵订单主要依靠MG07、MG4,MG07单车型累计大定向4.5万台冲击,本月已开启大规模交付,与银河TT存在明显客户重叠。
理想本周i6停售,部分客户分流至i8,Mega累计大定破万,L6与澎程对比较多,但受到的影响小于预期。
蔚来集团表现稳定,ES9+ES8贡献一半订单,萤火虫环比维稳,交付提速,乐道维稳但绝对值偏低。
鸿蒙智行订单回暖,G9首销期已过,M9、M6为订单主力,M9销量回暖,BBA增换购客户增多。
零跑回暖,A10仍是国内订单主力车型,本月交付目标持平8月。
极狐贝塔T1订单积压,反馈不错,但其他车型有所下滑。
特斯拉官降及新车型带动订单环比破万。
其他:极狐T7热度不错;银河TT大定~1.5万;宝马iX3热度下降;ID系列订单回暖;华境S配置升级后订单环增;长城H10积压大量订单,北方居多;埃安RT新车型订单不错,带动埃安昊铂BU上周订单超8000;目前方程豹部分车型、小鹏部分车型、比亚迪大唐订单积压仍然相对严重,引发超长期等车客户不满。
#理想汽车 #新能源发展趋势 #汽车圈观察者 #新能源发展 #新能源 #小米汽车 #特斯拉 #蔚来 #小鹏 #汽车资讯早知道