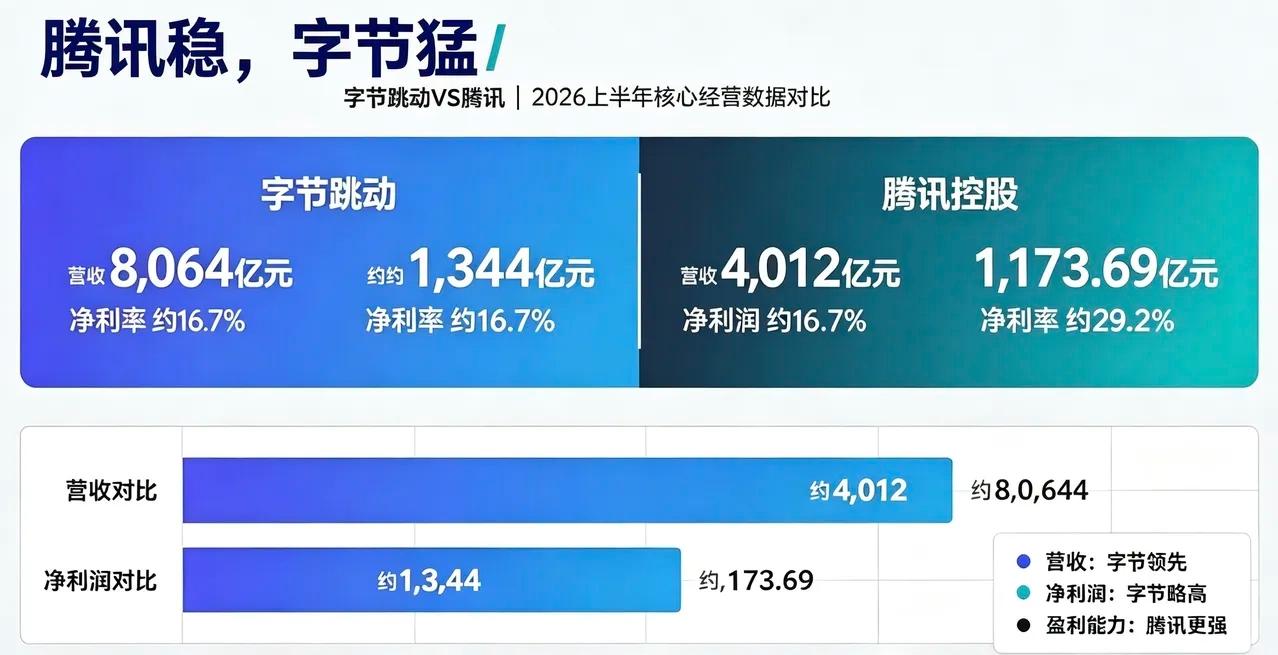
这几天看了字节和腾讯上半年的账本,心里只有一个感觉:太割裂了。
字节上半年营收干到1200亿美元,同比涨了30%,直接把Meta同期的1171亿美元甩在了身后。但净利润呢?掉到了200亿美元,净利润率从2023年的26%一路滑到16.7%。另一边腾讯,营收4012亿人民币,涨10%,净利润1363亿,利润率反而走高。一个在疯狂踩油门,一个在稳稳收庄稼。这俩财报放一起看,像两个平行宇宙。
字节的钱花哪了?答案写在资本开支表里。今年字节的资本开支上限被推到最高700亿美元,几乎是去年的三倍。豆包大模型的日均Token调用量从2025年底的63万亿飙到6月的180万亿,半年翻了近三倍。为了撑住这个量级的算力,字节在9月敲定了一笔296亿美元的银团贷款,最初计划200亿,因为认购太踊跃硬是扩大了48%。这哪是花钱,这是往AI这个无底洞里倒钱。TikTok海外电商倒是争气,上半年全球GMV冲到503亿美元,同比增长92%,海外收入占比首次突破30%。但海外赚的辛苦钱,转头就填进了大模型的算力黑洞。
腾讯那边完全是另一种活法。二季度资本开支突然放大到528亿,同比暴增176%,市场预期才321亿。上半年累计砸了847亿,比2025年全年还多。这动作放在别的公司叫激进,放在腾讯身上叫“补课”。腾讯总裁刘炽平今年1月才公开承认,元宝和混元大模型直到2024年底才转到CSIG,AI能力长期散落在搜索、广告、推荐各条业务线上,内部争抢算力人才。美国VC Dimension的内部信直接把腾讯踢出AI第一梯队,名单里只有DeepSeek、阿里Qwen、Kimi、字节豆包、智谱GLM。3月份腾讯干脆撤销了成立十年的AI Lab,人员并入大语言模型部。但腾讯的底牌从来不在模型本身。微信月活14.39亿,游戏时长份额在百万月活以上手游中占到71.5%,比一年前高了6.3个百分点。版号放开,供给暴增,腾讯反而吃得更饱。开发者做游戏,腾讯收渠道费,研发失败的风险由别人扛。
这两份账本背后是两种完全不同的生存逻辑。字节的逻辑是:规模就是护城河,速度就是壁垒。豆包月活3.82亿,是第二三名之和,靠的是抖音那套已经跑通的推荐算法和内容消费习惯。抖音电商逼近传统货架电商,本地生活杀进美团腹地,TikTok Shop全球狂飙。字节的扩张路径清晰得可怕——用内容聚流量,用流量养交易,用交易反哺内容。但代价也清晰得可怕:净利润率连续三年下滑,AI投入像个吃钱不吐骨头的巨兽。
腾讯的逻辑是:我不需要第一个冲出去,我需要的是当所有人都冲出去的时候,最后收税的那个人。微信小游戏月活6.52亿,千万月活产品从20款涨到25款。短剧行业红果拿走了九成净增用户,制作公司承担爆款失败的风险,红果控制推荐、采购、结算和用户数据。这模式跟腾讯游戏如出一辙——产品不必由我研发,但必须经过我的管道。AI时代腾讯的焦虑在于,微信的社交意图和淘宝的购物意图,离用户向AI提问的习惯太远了。豆包的优势恰恰来自抖音已经训练成熟的“刷着刷着就问了”的消费习惯。
字节在赌一个未来:当AI彻底重构信息分发和商业交易,谁先占据用户的心智入口,谁就是下一个十年的规则制定者。腾讯在守一个现在:只要微信还是中国人数字生活的底层操作系统,只要游戏还是最暴利的娱乐形式,我就能用现在的现金流慢慢补AI的课。一个在透支利润换入场券,一个在用利润买时间。
这场仗没有对错,只有选择。但有一点是确定的:字节和腾讯的差距,不在营收数字上,而在于谁更愿意忍受“现在少赚点”。字节选了痛苦地长大,腾讯选了舒服地变老。AI这桌牌,字节已经押上了重注,腾讯还在数筹码。
各位读者你们怎么看?欢迎在评论区讨论。