【谈谈“全款买房的人多了”】
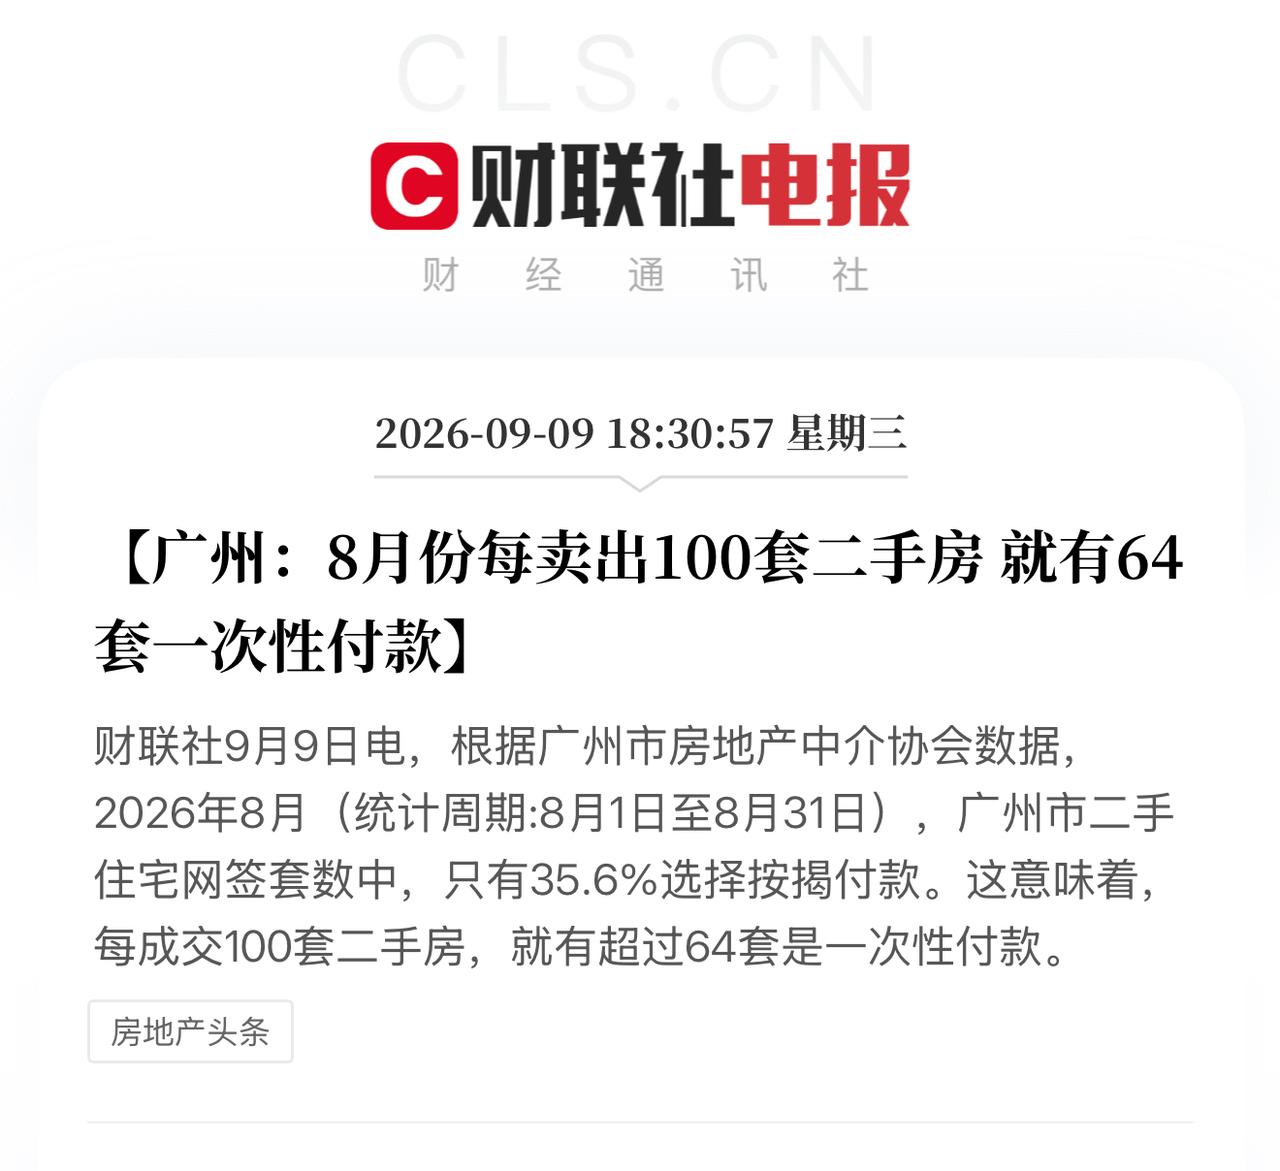
广州市房地产中介协会数据,8月广州二手住宅网签套数中,只有35.6%选择按揭付款。这意味着,每成交100套二手房,就有超过64套是一次性付款。
广州住宅最低首付都降到了15%,为什么还是这么多人全款买房呢?
我早在《2026一季度居民贷款:十年未有之大转折》的文章讲过,去杠杆是必经之路,但长期看,是健康的。
全款买房的人多了,表面是消费和负债的逻辑变了,本质是大家对待生活、对待风险的价值观变了。
在我接触的案子里,全款和高首付的比例明显在上升。以前十个人里只有一两个全款/高首付,现在起码有四五个。
当下还买房的,主要是两类刚需:首套上车,和“卖一买一”的置换改善。他们未必都是被逼到“不得不买”的地步,也可能是觉得条件成熟、自己也愿意买,只是不想有月供压力罢了。
当然,专业投资客有没有全款买房的?有,但极少。全款后再抵押套现的,也不算真全款,那只是绕道加杠杆。现在还买房投资的,和现在还看TVB的,一样稀缺。
过去,买房的核心动作是加杠杆。能贷多少贷多少,赌的是收入上涨、房价上涨、资产升值。
所以,房产圈也流行一句名言——“买房求杠杆”。负债不是负担,是跨越阶层的门票,是努力奋斗的象征。谁杠杆高,谁更懂买房;谁负债高,谁就是大佬。
现在反过来了。收入预期不稳,工作预期不稳,经济预期不稳,负债本身就成了累赘和风险。谁高杠杆,谁就随时爆雷。谁高负债,谁就随时破产。
以前是“能贷尽贷、不能贷也想尽办法贷,贷贷相传,传宗接贷。冲冲冲,执输行头,惨过败家”,现在是“能不买就不买,能少贷就少贷,能不贷就不贷”。谁先冲,谁先裤穿窿。
其实大家都看到了,528新政后,广州的住宅商贷首付比例降到15%,但低首付政策也没能激发加杠杆意愿。说明问题不在金融端,而在购房者自己不想贷、不敢贷。所以,有个别人鼓吹零首付(俗称:零仔)能让楼市反弹,纯粹自嗨。
同时,房价跌了,总价段也同步下移。以前300万只能买一房/两房,现在在部分回调较深的楼盘能买到小三房。买家的预算够得着了,自然不想背债。
而且,钱没有更好的去处。不是没有高利率渠道,而是操作难度大、摩擦成本高,一来二去未必划算。定存利率又跑不赢房贷利率,贷款反而倒亏,索性就全款买了。
我认为,全款买房、低总价、低负债,会逐渐成为大趋势。只要收入预期和投资环境不发生根本逆转,这个趋势还会延续。
最后,房子还是有人买的,只是大家换了一种买法,也换了一种活法。仅此而已。
好好地活下去吧,比什么都强!