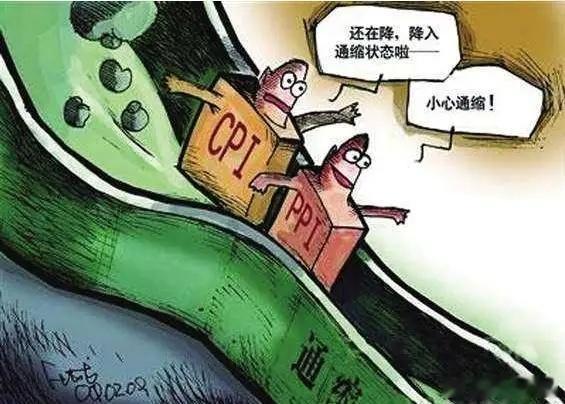
“通缩无牛市”不是绝对的铁律,而是一个高概率的经验规律。
全球长期研究数据显示,通缩发生年份股市下跌概率达78%-85%,年涨幅超30%的大牛市概率不足4%。 但历史上确实存在多次“通缩牛市”的反例,其背后有特定的驱动逻辑。
一、为什么“通缩无牛市”是高概率规律?通缩对股市形成三重压制:* 盈利塌方: 物价下跌导致企业“量价齐缩”,营收增长乏力,利润率被压缩,实际债务负担加重。* 估值下移: 经济预期转弱使投资者风险偏好下降,整体市盈率压缩,高估值成长股面临“杀估值”风险。* 资金撤离: 资金从风险资产转向低波动、高股息资产及现金类资产,流动性陷阱下银行惜贷,金融系统流动性传导受阻。
二、“通缩牛市”的历史反例与驱动逻辑历史上多次出现通缩环境下的牛市,但类型各不相同:1. 流动性驱动的“水牛市”* 2014-2015年A股: PPI连续负增长,经济处于深度通缩,但央行连续降息降准带来极致宽松,上证指数从2000点飙升至5178点,企业盈利并未实质改善。* 美国1933-1937年: 大萧条尚未结束时股市连涨4年累计约300%,源于政策信心恢复、利率极低导致资金涌入股市。2. 供给侧改革驱动的“盈利牛”* 2016-2017年A股: 供给侧改革推动产能出清,PPI于2016年9月转正结束54个月通缩,非金融石化板块盈利增速达35%,走出微观业绩驱动的结构性牛市。3. 成长风格的“结构牛”* 1998-2000年“519行情”: 通缩环境下互联网产业趋势与政策预期共振,无风险利率下行支撑估值,科技板块走出结构性牛市。* 2013-2015年创业板牛市: 移动互联网浪潮下,创业板在通缩周期中走出独立行情。4. 美国统计的“反直觉”规律统计美国11次通缩状况,除1913-1915年(一战)和1930-1933年(大萧条)外,绝大多数通缩期间股市获得正收益,平均持续时间20个月,道琼斯指数平均收益率18%。股市通常在通缩发生前下跌,通缩真实发生后开始上涨,通缩后1年道指平均收益17%。
三、当前中国市场的特殊性:结构性通胀当前中国市场呈现出一个独特现象——宏观通缩与结构性资产通胀并存。* 总量通缩: CPI/PPI持续低位运行,GDP平减指数连续多个季度为负。* 科技资产通胀: AI相关上游材料(存储芯片、PCB、光刻胶等)、AI服务(训练集群租赁、GPU现货)、科技股估值、AI专利转让价格均出现显著上涨。
这本质上是政策引导下的资源集中配置——财政和信贷资源高度集中于半导体、AI、能源科技等行业,形成融资、订单、估值同步上升的局部资产型通胀。
四、核心结论维度 结论规律性质 高概率经验规律,非绝对铁律通缩牛市条件 极致流动性宽松 / 供给侧改革 / 新兴产业趋势 / 政策强力刺激牛市类型 多为结构性牛市、估值驱动牛市,而非全面盈利牛风险特征 根基不牢、高波动、与实体经济脱节、政策转向即终结当前中国市场 宏观通缩 + 科技资产结构性通胀并存
简言之,“通缩无牛市”在全面盈利驱动的普涨牛市层面基本成立,但在流动性驱动或结构性行情层面并不绝对。当前中国市场的“科技牛”正是通缩环境下政策引导的结构性资产通胀的体现。