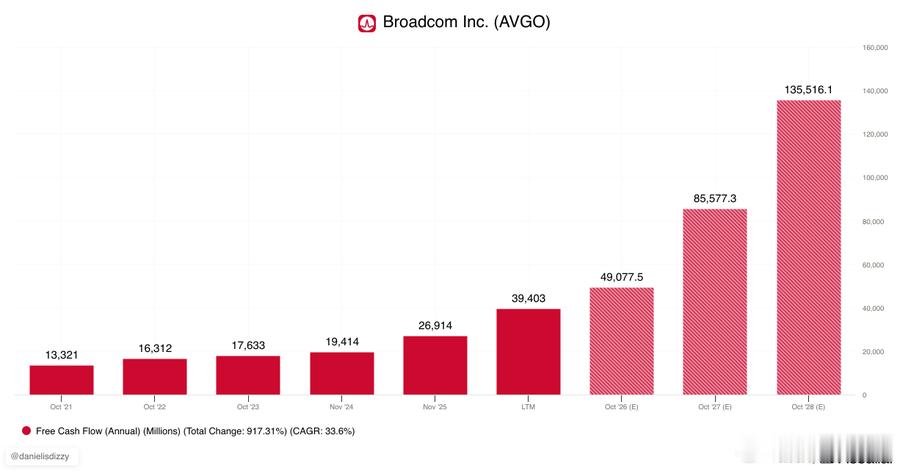
市场正在忽视 博通 的价值。股价较高点回撤约30%,但这与其基本面爆发力完全背离,当前估值存在显著错配。
核心驱动力来自AI芯片业务的指数级增长。预计2027年该板块营收达1150亿美元,2028年进一步翻倍至2300亿美元。届时,Anthropic将超越谷歌,成为博通最大的定制芯片客户。CEO Hock Tan指引2028年每股收益(EPS)超过30美元,若给予30倍市盈率,目标价可看至900美元以上,潜在涨幅约150%。
然而,市场仅给予其约20倍的远期市盈率。在AI业务准备连续两年翻倍的背景下,股价却深度回调,这种反差令人费解。