油管上刷到一个视频,说退休资产从1M-2M的变化,比2M到5M更重要。因为前者更像是在美国生活的安全感门槛,后者只是生活上的升级。
这个数,可能每个人不一样,按居住地点和家庭人口有别。但基本上,财富积累是边际效益递减的。很多人其实可以更早开始享受人生,因为再多几M,并不见得会对你的生活有很大的改变。
后续的部分,只是生活品质的升级,比如,从经济舱到商务舱、从普通酒店到更漂亮豪华的酒店、从自己做饭到外食更频繁或outsource 家务、服务,从中产社区到更贵更高级的社区。
但幸福感提升通常不是因为物质升级了,就同比提升的。
说不定,同一个人,停下自己不喜欢的工作,有多点时间投入热爱做的事,比不断升级物质生活,反而更幸福。
摘要分享一下:
1. $1M:退休已经可行,但安全边际不大
按照视频采用的 4% rule,$1M 可以提供约 $40k/年。如果夫妻二人再加上约 $48k/年的 Social Security,总收入大约 $88k/年,已经可以接近甚至超过美国普通家庭收入水平。
但这个阶段最大的问题是 sequence of returns risk:如果刚退休就遇到熊市,同时又必须卖资产维持生活,长期结果可能明显恶化。
所以 $1M 阶段的典型心理状态是:
“数学上可以退休,但仍然会盯预算、盯市场。”
市场跌 20% 时,可能真的需要削减支出。
视频认为这一级别最重要的保护措施之一,是保留约 一年左右的现金/短债支出储备。
2. $2M:真正跨过“安全感门槛”
$2M × 4% = $80k/年,再加夫妻 Social Security,视频估算退休总收入约 $128k/年。
从这里开始,问题不再主要是:
“我会不会没钱?”
而变成:
“我的钱怎么配置,才能避免不必要的风险?”
视频特别提到几个问题:
一是传统 401(k)/IRA 资产较多的话,要开始考虑未来 RMD 和 Roth conversion。
二是退休初期仍有 sequence risk,但容错空间已经大很多。
三是一个反直觉风险——underspending。很多能积累到 $2M 的人,几十年都习惯了储蓄,到了退休仍然舍不得花钱。
更重要的是心理上的 goalpost moving:
$2M → 想 $2.5M$2.5M → 想 $3M$3M → 想 $5M
财富数字慢慢变成了对“自己过得好不好”的评分表。
视频认为,很多人在这一阶段真正需要解决的已经不是资产不足,而是如何从 accumulation mode 切换到 spending/living mode。
3. $5M:钱基本退出核心矛盾
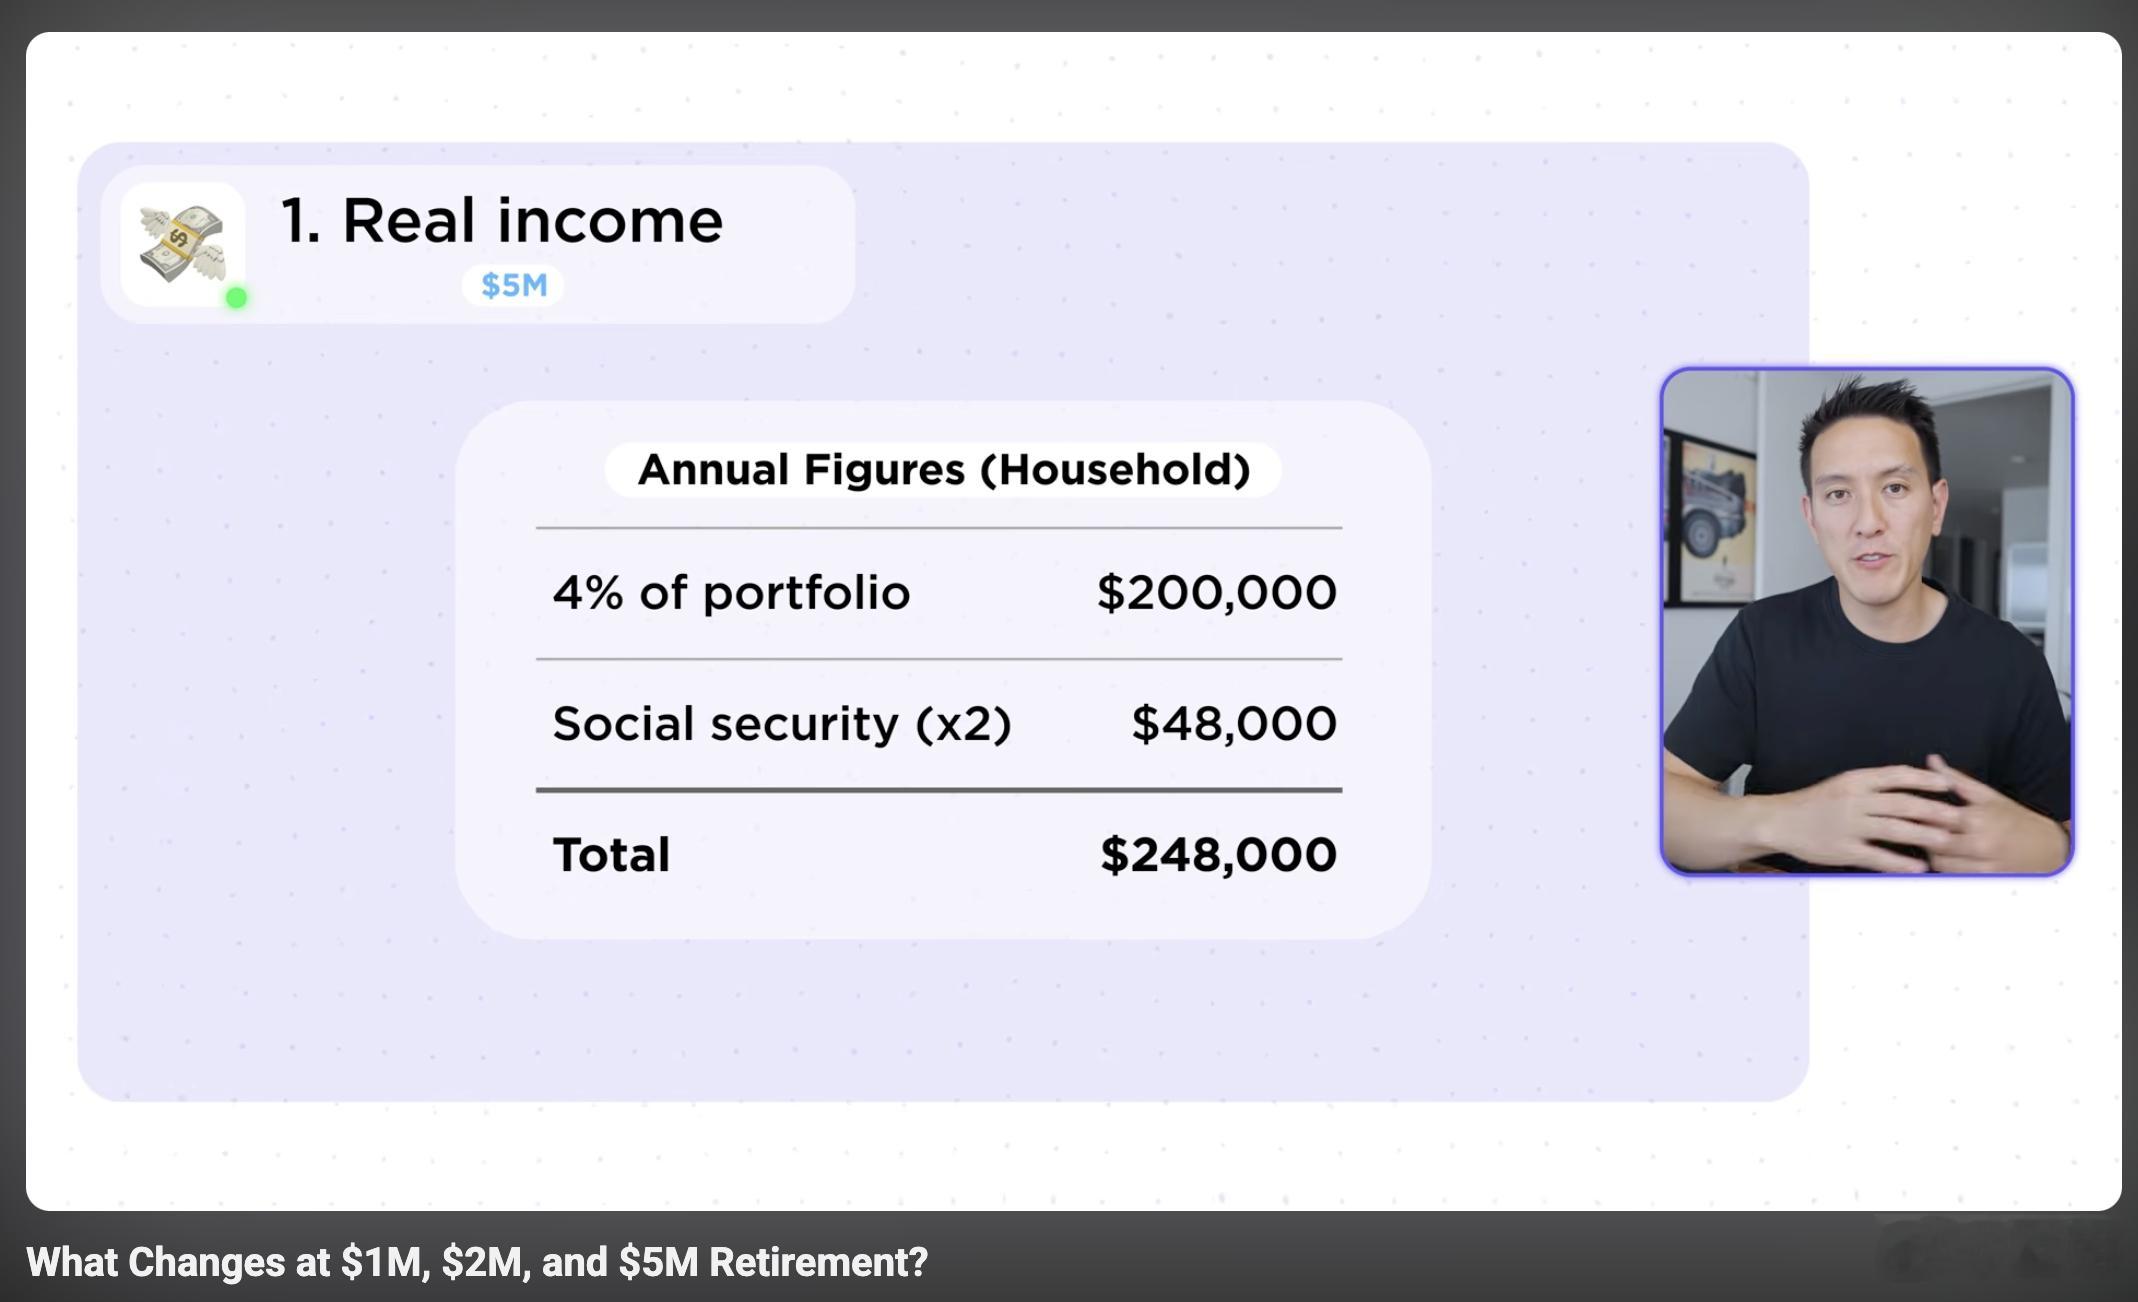
$5M × 4% = $200k/年。
视频的观点是,在普通退休生活框架下,这个水平已经非常充裕。很多情况下,退休者甚至可能:
最后去世时的钱,比退休时还多。
因为人的消费能力并不会和资产同比增长。
$40k → $80k 的生活差距可能很大;
但 $120k → $200k 的生活质量差距,未必同样巨大。
很多额外财富带来的只是:
更频繁旅行、商务舱、更好的住房、更大的赠与/遗产空间。
因此到了 $5M,风险反而变成:
金融产品推销、复杂投资、诈骗、遗产规划,以及最重要的——purpose。
以前的目标可能一直是:
“我要攒够钱。”
等真的攒够后,就会出现新的问题:
“那我现在到底为什么而活?这些钱是为了什么?”
视频认为,幸福的富裕退休者往往不是最有钱的人,而是那些在退休前就已经回答了:
What is all this for?
-------基本可以理解为:$0 → $1M:改变生活稳定性$1M → $2M:改变安全感和抗风险能力$2M → $5M:扩大选择权$5M 以后:越来越多是在改变财富规模,而不是日常幸福。
财商