一条管道,三国拉扯,谈了快二十年,合同还是签不下来。过境费要中国掏、建设款要中国垫,半立方米天然气还没见着,先让你承诺长期照付不议——你没听错,天底下还有这种买卖?
先把这件事的来龙去脉捋清楚。
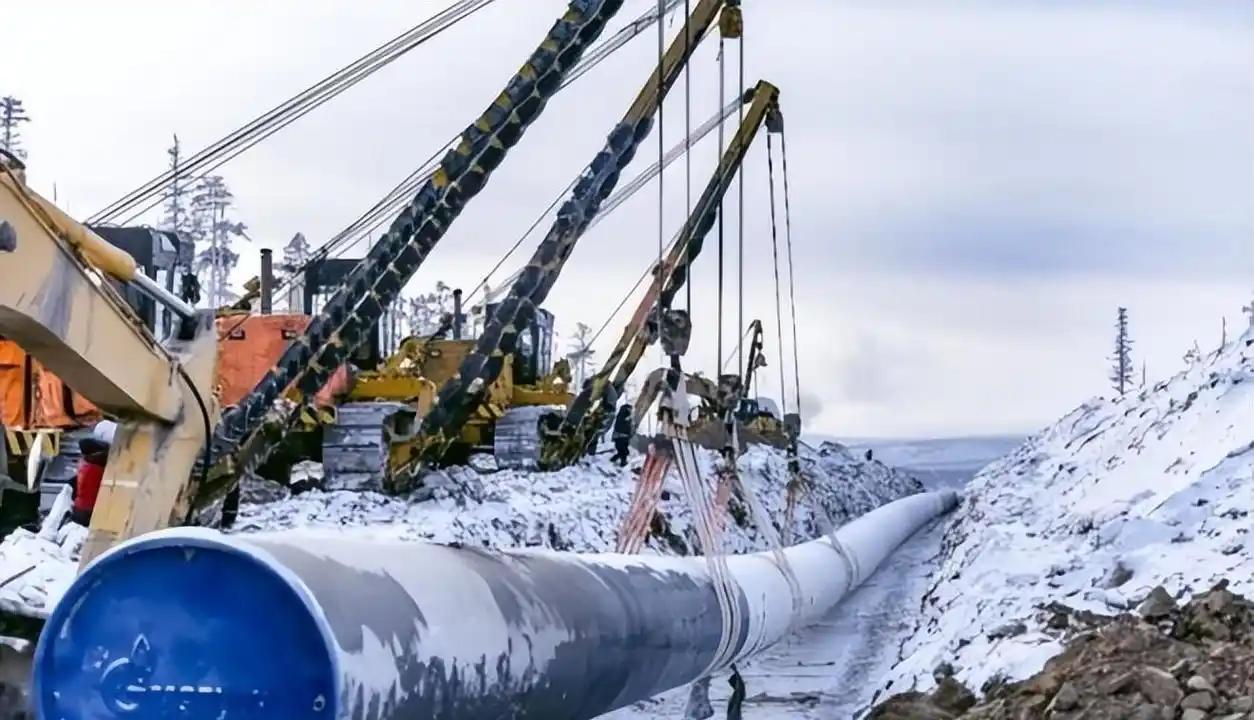
这条管道叫“西伯利亚力量2号”,规划从俄罗斯西西伯利亚气田出发,穿越蒙古国,最终抵达中国,全长约2600公里,设计年输气量500亿立方米,合同期30年。
2025年9月,中俄蒙三方签署了具有法律约束力的备忘录,外界一度以为这事儿要成了。
结果呢?2026年5月,普京访华,中俄签了42份文件,偏偏最关键的这份天然气管道协议再次缺席。
克里姆林宫发言人佩斯科夫会后表态说,双方取得了“基本理解”,但“没有明确时间表”,“还有一些细节需要敲定”。
那卡在哪?外面传的最多的说法是“中国嫌气价太贵”。这话对,但不全对。
价格分歧确实存在。俄方报价大约每千立方米250到260美元,中方希望参照俄罗斯国内市场价格来定,差距不小。但价格只是冰山一角,真正让谈判卡死的,是俄方那套“你出钱、我收钱”的算盘。
据多家媒体报道,俄方希望中方承担项目前期基建资金的主要部分,后续用天然气供货慢慢冲抵。
与此同时,蒙古国方面提出了高额过境费要求,俄方希望这笔钱也由中方来扛。
再加上“照付不议”条款——不管中国实际用多少气,都得按合同保底采购——这套组合拳打下来,成本和风险几乎全压在了买家身上。
换谁坐在谈判桌对面,这买卖都没法签。
那中国凭什么不慌?底气在三条腿上。
第一条腿是已有的管道气基本盘。中俄东线2024年底全线贯通,2026年输气能力预计提升到440亿立方米每年,是东北和华北的主力气源。
中亚方向,中国与土库曼斯坦2026年4月启动了“复兴气田”四期项目,D线管道建成后,中亚方向总输气能力将提升到每年650亿立方米。
这两条线加在一起,已经能覆盖中国管道气进口的大部分需求,西伯利亚力量2号是增量,不是刚需。
第二条腿是全球天然气市场正在转向买方市场。美国和卡塔尔的新液化天然气产能陆续投产,全球液化天然气供应趋于宽松。
中国手里有中亚管道、中俄东线、沿海液化天然气长约、国内自产气,进口来源覆盖二十多个国家和地区。这种多元化格局意味着,中国不签这份合同,气也不会断。
第三条腿最容易被忽略——中国天然气需求增速在放缓。国家能源局2026年7月发布的报告预计,2026年全国天然气消费量4350亿立方米,同比增长仅约1%。
上半年表观消费量甚至同比下降了2.4%,高气价下工业用气受到煤炭和新能源的替代。
需求增长放缓,意味着多签一份年供500亿方的30年长约,风险敞口是巨大的。万一2030年代中国新能源替代加速、用气量不增反降,这份合同就成了沉重的包袱。
而俄方要的“照付不议”,恰恰锁死了这种风险——你不用气也得掏钱。中方的顾虑,完全站得住脚。
再看俄罗斯那边,急不急?非常急。俄气核心天然气出口业务已经连续多个财年亏损,2023年净亏损约6290亿卢布。俄气对欧管道出口从2021年的约1524亿立方米暴跌到2024年的约232亿立方米,欧洲市场基本关上了门。
欧盟27国已通过法规,对俄罗斯液化天然气的全面禁令2027年初生效,管道天然气禁令同年秋季落地。
换句话说,俄罗斯手里的巨量天然气,除了中国,找不到第二个能吃下这个量的买家。这个事实,中方清楚,俄方更清楚。
蒙古国的角色也挺微妙。过境管道经过蒙古,理论上蒙古可以收过境费、拿廉价气、带动就业,一年10亿美元上下的过境收入相当于其GDP的可观比例。
但蒙古国最初提出了高额过境费要求,并希望获得一定量的廉价或无偿天然气——要知道蒙古全国一年用气量还不到10亿立方米,其要求的无偿气量远超本国需求。这种要价,基本等于把管道当提款机。
后来蒙古虽然降了价,但附加条件一个没减,俄方又把过境费转嫁给中方承担,三方在这上面来回拉扯,时间就这么耗掉了。
值得一提的是,2026年9月,俄方将项目更名为“贝加尔力量”,外界解读为可能绕开蒙古、改走中俄直接接壤路线。这个信号很有意思——俄方也在给自己找后路,说明蒙古的要价确实让各方都受不了了。
这条管道的僵局,本质上是旧思维撞上了新格局。俄罗斯还停留在“我有资源你就得求我”的惯性里,而中国已经用多元化的供应体系和中低速的需求增长,把自己从被动买家变成了可以挑牌打的甲方。谈判还会继续,但主动权在谁手里,已经越来越清楚了。