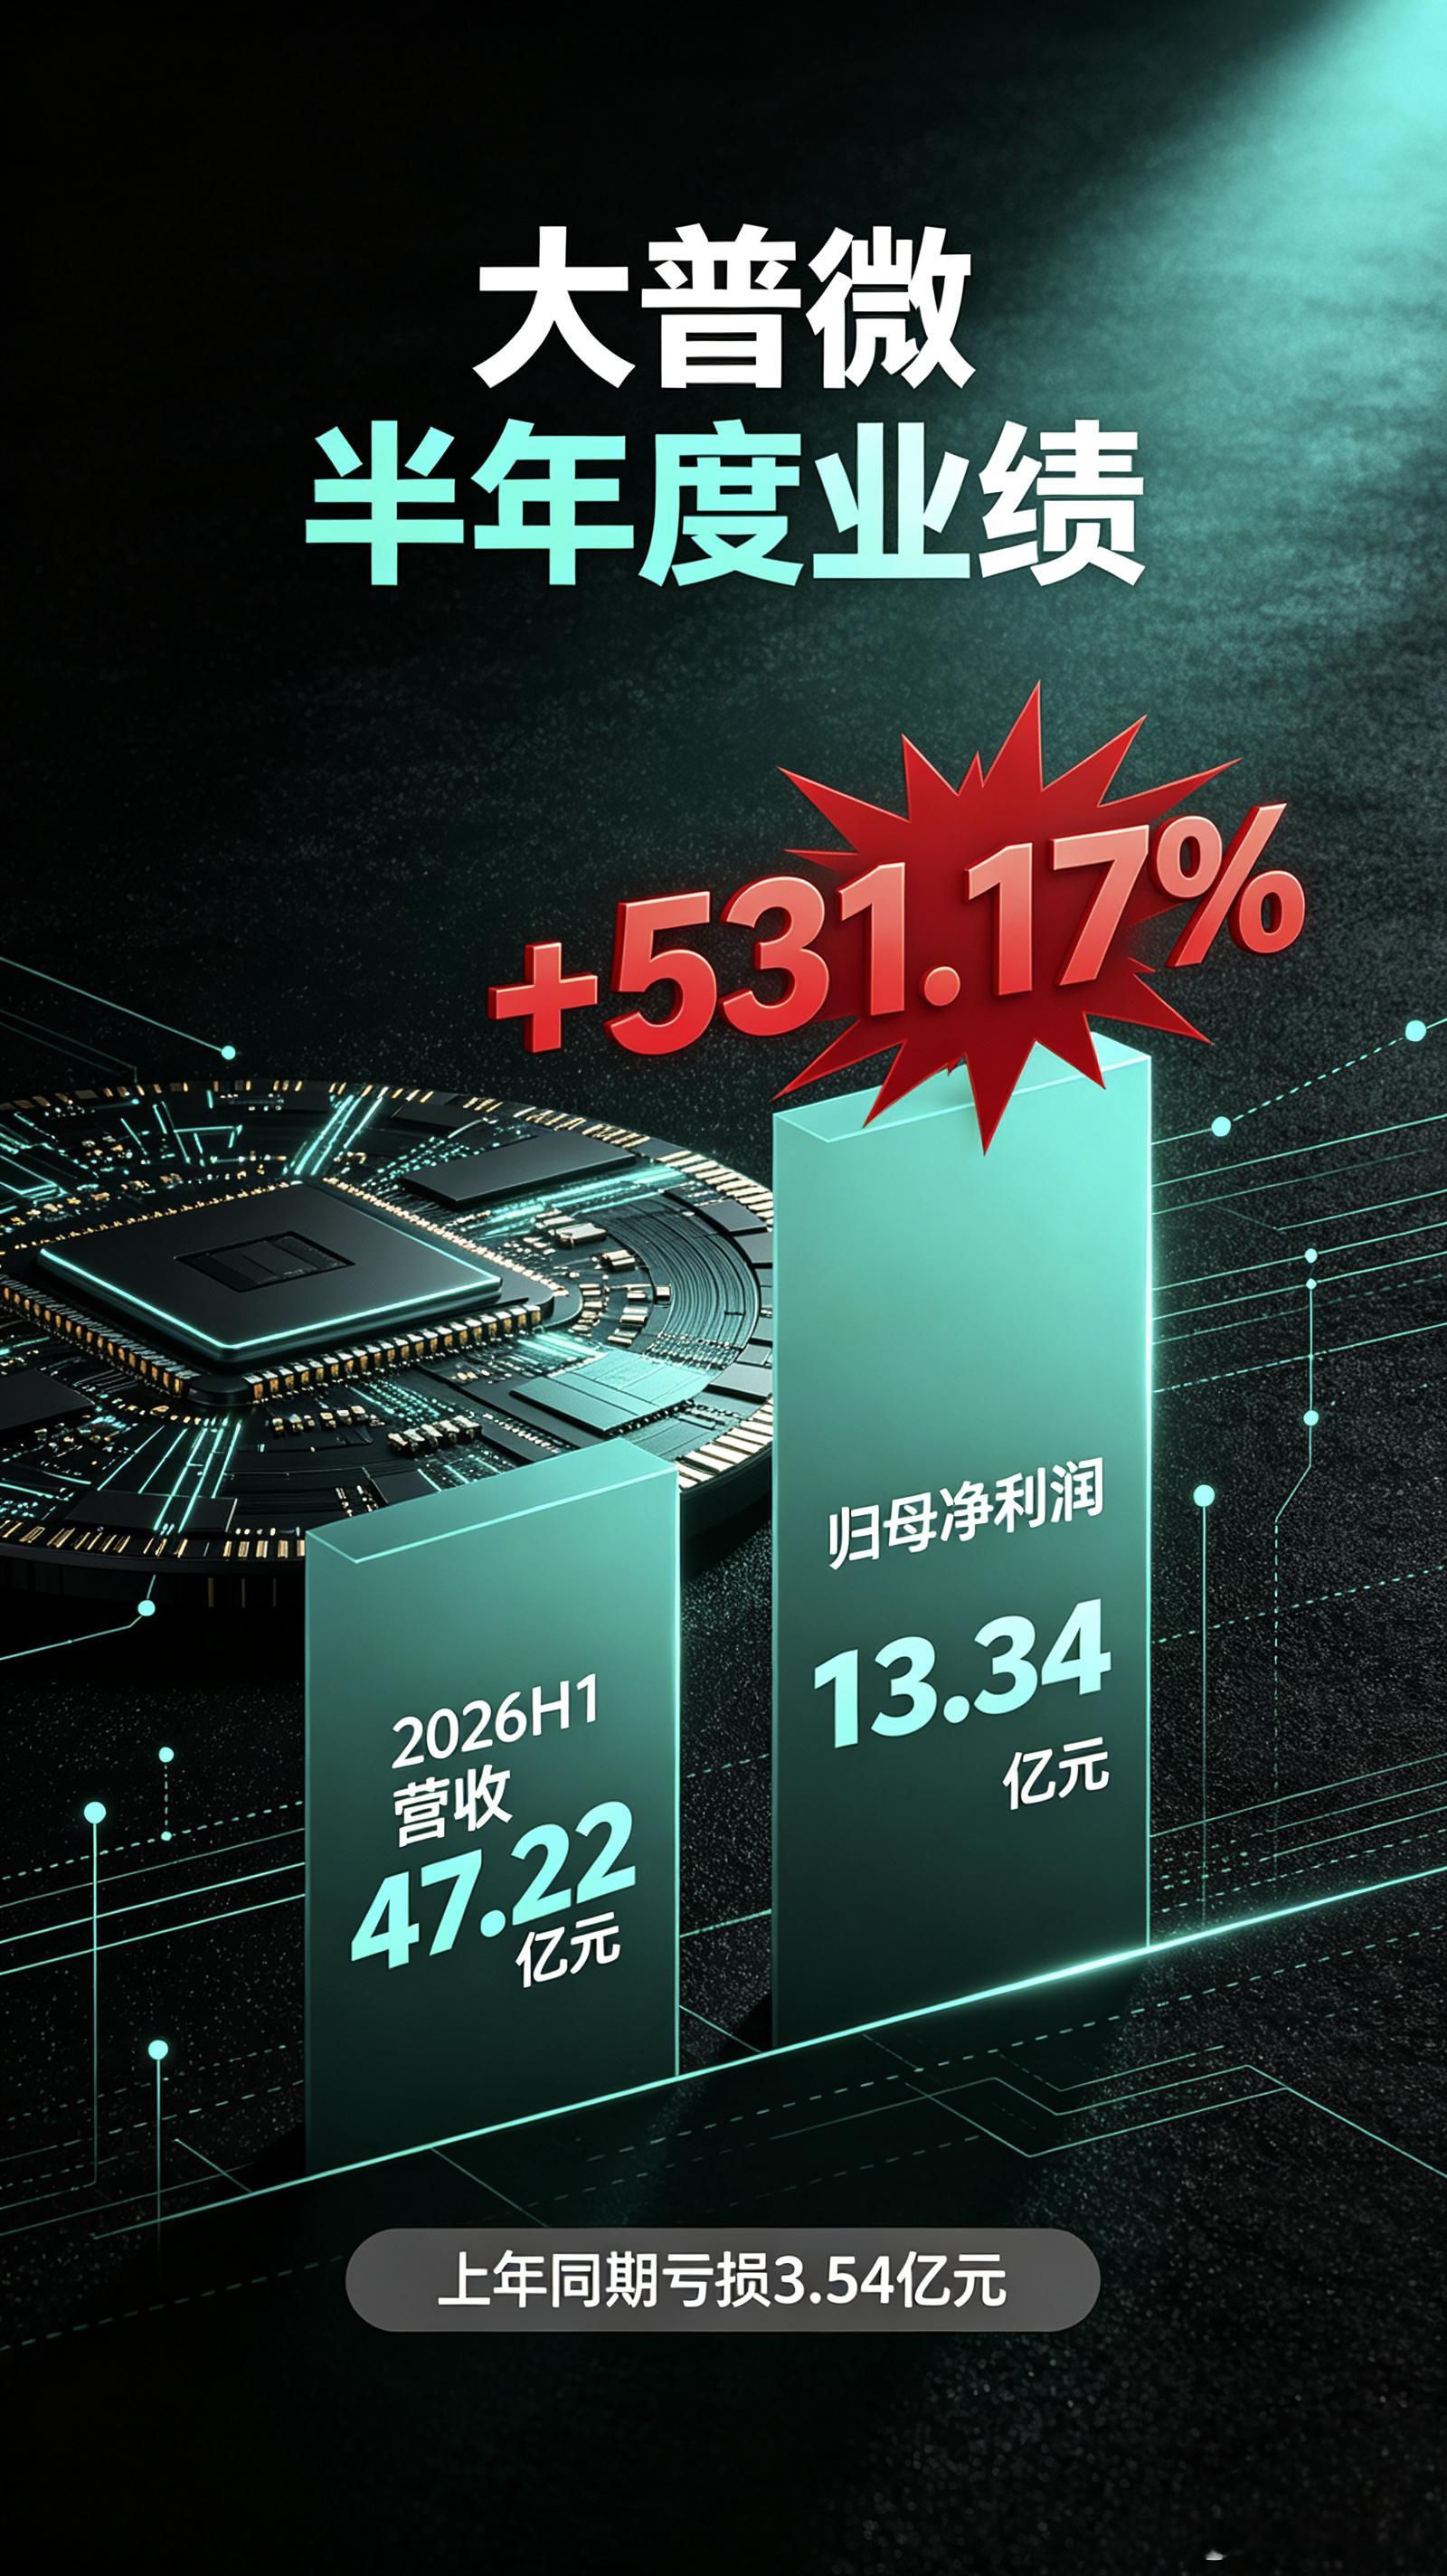
从三年亏13亿到半年狂赚13亿!大普微营收暴涨531%,AI存储的“卖水人”彻底杀疯了
兄弟们,聊完光模块、EML、电子布,今天说一个真正把AI算力红利吃干榨净的狠角色——大普微。
先看数据,感受一下什么叫“炸裂”。2026年上半年,大普微营收47.22亿元,同比增长531.17%;归母净利润13.34亿元,而上年同期是亏损3.54亿元,同比扭亏为盈,扣非净利润13.31亿元。什么概念?这家公司过去三年累计亏损近13亿元,是一家“未盈利企业”,上市首份半年报就直接把前面几年的坑全填平了还有富余。基本每股收益干到3.28元,加权平均净资产收益率77.43%。
钱从哪儿来的?一句话:AI推理,把企业级SSD的需求彻底引爆了。
大普微在半年报里说得非常清楚:全球AI高速发展,KV Cache以及RAG等AI推理场景的数据需求,加剧了包括PCIe SSD在内的数据中心企业级存储供需紧张态势。翻译一下,以前AI主要是训练,训练完模型就完事了。现在AI天天在干活、在推理、在回答你的问题,每一次对话都要调取海量数据,这些数据就存在企业级SSD里。推理越多,SSD消耗越大。OpenRouter平台每周处理的Token数量在一年之内从3.2万亿升至62.8万亿,增长近20倍。
数据印证了这个逻辑。据集邦咨询统计,2025年全球企业级SSD市场规模为280亿美元,而2026年第一季度全球前五大企业级SSD品牌营收单季突破201亿美元,环比暴涨85.8%,创下历史新高。这不是某一家公司的行情,是整个企业级SSD赛道在井喷。
大普微凭什么吃到这波红利?
第一,全栈自研。 大普微是国内极少数具备企业级SSD“主控芯片+固件算法+模组”全栈自研能力并实现批量出货的厂商。主控芯片是SSD的“大脑”,固件算法是“灵魂”,模组是“肉身”,三样都自己做的,国内屈指可数。
第二,客户阵容硬。 大普微已经覆盖了Google、字节跳动、腾讯、阿里巴巴、百度、DeepSeek等国内外头部互联网和AI企业,以及新华三、超聚变、中兴等服务器厂商,三大运营商也在名单里。2025年,公司还通过了英伟达和xAI两家全球AI前沿企业的测试导入,海外拓展明显加速。
第三,海外收入暴增。 上半年境外收入27.06亿元,同比暴增929.74%,占营收比重达到57.3%,已经超过国内收入。中国大陆收入20.17亿元,同比增长315.45%。这说明大普微的产品不仅在国内能打,在全球市场也拿到了入场券。
第四,产品代际切换踩准了节奏。 PCIe 5.0产品收入占比从2023年的0.42%快速提升至2025年上半年的33.87%,2026年预计PCIe 5.0产品销售容量占比将达到55%。122TB容量QLC SSD已实现商用,245TB容量产品已推出并启动送测,PCIe 6.0代际企业级SSD主控芯片及相关产品研发正按募投项目计划顺利推进。
但风险也必须说清楚。
第一,经营现金流持续为负。 上半年经营活动现金流净额为-8.71亿元,较上年同期净流出扩大88.87%,主要系公司基于市场需求加大备货,购买商品支付现金达43.22亿元所致。账面利润和经营现金流持续背离,这是典型的“增收不增现”。
第二,存货高企,减值风险不容忽视。 期末存货高达30.07亿元,较期初增长107.81%,占总资产比例39.85%。未来如出现NAND Flash价格大幅下降、产品销售价格下跌或旧代际产品周转放缓等情况,公司将面临一定的存货跌价损失风险。报告期内已经计提了4097.62万元的存货跌价准备。
第三,客户和供应商集中度较高。 大普微自己在半年报里也坦言,企业级SSD市场竞争日趋激烈,毛利率可能受NAND Flash、DRAM等原材料价格波动影响,客户和供应商集中度较高构成潜在经营风险。
一句话总结:大普微这份半年报,讲的是一个“AI推理需求引爆企业级存储”的完整故事。 营收翻5倍,利润扭亏为盈,海外收入翻9倍,PCIe 5.0产品占比快速提升。存储半导体在AI基建投资中的占比从14%飙到57%的那个判断,正在大普微的财报里被一条一条兑现。但存货30亿、现金流负8.71亿,也是高速扩张期最需要盯住的两个数字。
兄弟们,你们怎么看企业级SSD的国产替代节奏?评论区聊聊。