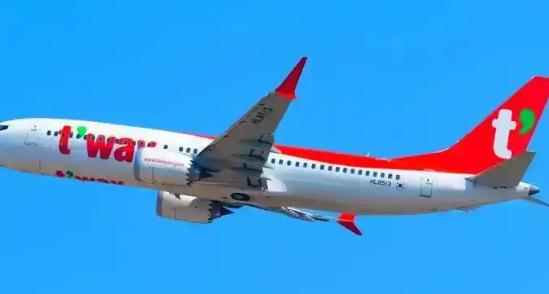
韩国国土部正式宣布!9月16日,韩国国土交通部正式宣布:已将以中国航线为主的25条国际航线运营权分配给10家本土航空公司。这一步真不是发航班表那么简单!
最关键的信号,藏在仁川黄金干线里。
过去仁川飞北京、上海、广州,基本是大韩航空和韩亚航空两家分完的生意,其他航司挤不进核心时刻,也拿不到新增份额。
这次不一样,仁川—北京从每周38班加到52班,新增14班全在低成本航司手里,仁川—广州、大连各从21班加到28班,新增份额也全给廉航。
这一步,卡在大韩航空与韩亚航空12月正式合并之前。
两家全服务巨头一旦合并,仁川到北上广这种高客座、高收益干线若继续集中在同一体系内,市场竞争就会变窄。
韩国主管部门把新增航权倾斜给低成本航司,不是在帮廉航做生意,而是在合并落定前先留出对冲力量:不让最核心的中韩干线变成“一家定价、一家排班、一家说了算”。
中国航线为什么被拿来当这道防火墙?因为现在最稳、最紧、最赚钱的,就是中韩线。
仁川—上海2025年平均客座率89%,韩方自己定性为供应“绝对不足”。
2026年一季度中韩航空旅客439万人次,已经超过疫情前同期的414万人次,上半年954.45万人次,同比增长22.3%,离2016年历史峰值越来越近。
按这个恢复速度,全年突破2000万人次并不是口号。
日本线受中日关系降温影响,东南亚线被高油价和收益下行拖住,欧美线成本高、回报慢,唯独中国线航程短、频次高、需求实打实回来。
对韩国航司来说,中国航线已经从“重要市场”变成“利润压舱石”。
这轮扩容也不是韩国单方面拍板,今年5月中韩在首尔举行双边航空会谈,是2019年后首次扩大航空运输权。
双方把每周客运航权从608班提到664班,新增56班,6月协议落地,9月分配名单就出来,节奏很快。
中国对韩国普通护照免签延续到2026年底,韩国也对中国团体游客临时免签。
双向门槛一松,商旅、探亲、自由行一起往上走,航班供给却还卡在老格局里,这才有了这次“把口子撕开”。
更深的动作在地方机场,大邱飞北京、厦门,务安飞上海、北京、延吉、张家界,清州飞大连,襄阳机场停了四年多国际航线,这次直接拿到襄阳—上海、襄阳—杭州各每周3班。
过去韩国二线城市去中国,得先往仁川跑,转机、候机、再国际段,时间和钱都耗在路上,现在地方城市直连中国二线和旅游城市。
所以这次航权分配其实是两件事一起做:一边在仁川干线引入廉航,防止合并后的巨头把最赚钱航线吃成独食。
一边用中国航线重启大邱、务安、清州、襄阳、釜山,把国际航空资源从首都圈往地方搬。
票价层面,多家廉航进北上广,竞争逻辑会发生变化。
仁川—乌兰巴托曾被大韩独飞25年,后来韩亚和廉航进场,价格立马不再一家说了算。
中韩干线放开给低成本航司,票价下探是趋势。
但高油价、强美元会吃掉一部分让利空间,航权到手也不等于立刻起飞,中国侧机场时刻还要批,业内普遍判断新增航班要到2027年夏秋航季才陆续兑现
短期看是“分配了大新闻”,中期看才是“市场真重组”。
值得注意的还有竞争格局里的中方位置。
目前中韩航线中方航司承运比例大约在六成。
韩国这波把廉航、地方机场、二线城市中国目的地全部串起来,打的是高频、低价、直连、散客牌。
如果中方航司继续把重心压在首尔、仁川、全服务干线,不对飞釜山、清州、大邱、务安,不把中转体验、小城衔接、自由行服务做细,客流就会被更低门槛的网一点点分走。
航空市场从来不是谁先拿到航权谁赢,而是谁能把航线养住、把客流留住、把复购做出来谁赢。
韩国这局,是用中国市场的恢复速度,给自己航空业做结构手术:巨头要合并,就用廉航保竞争,首都圈饱和,就用中国线救地方机场。
行业利润承压,就把最稳的中国需求当成战略资产。
消费者会看到更多航班、更多选择,甚至更便宜的票价,但市场另一端,是航司在成本、汇率、时刻和服务之间反复算账。
中韩航线回到2000万量级,只是时间问题。
真正要看的,不是韩国把25条航线分给谁,而是新一轮千万级客流重新分布时,哪些城市被带起来,哪些航司被洗掉,哪些服务标准被重新定义。
航权是起点,不是终点,飞机飞起来以后,商旅、探亲、旅游、地方经济、航司生死,才会一起浮出水面。
这一轮中韩航空重组,表面分的是航班,实际分的是未来十年东北亚短途出行的入口。
谁把中国游客当长期市场来经营,谁把地方城市当真实需求来开航,谁能在低价之外把准点、行李、投诉、中转这些笨功夫做扎实,谁才配拿下下一个2000万人次。
风口不会一直开着,窗口也不会一直宽着。
中韩之间最宝贵的从来不是某条黄金干线,而是两个经济体、两国民众、无数中小城市之间,终于又被航班重新连起来的那张网。
信息来源:(联合早报——韩国分配国际航线运营权重点加码中国航线)