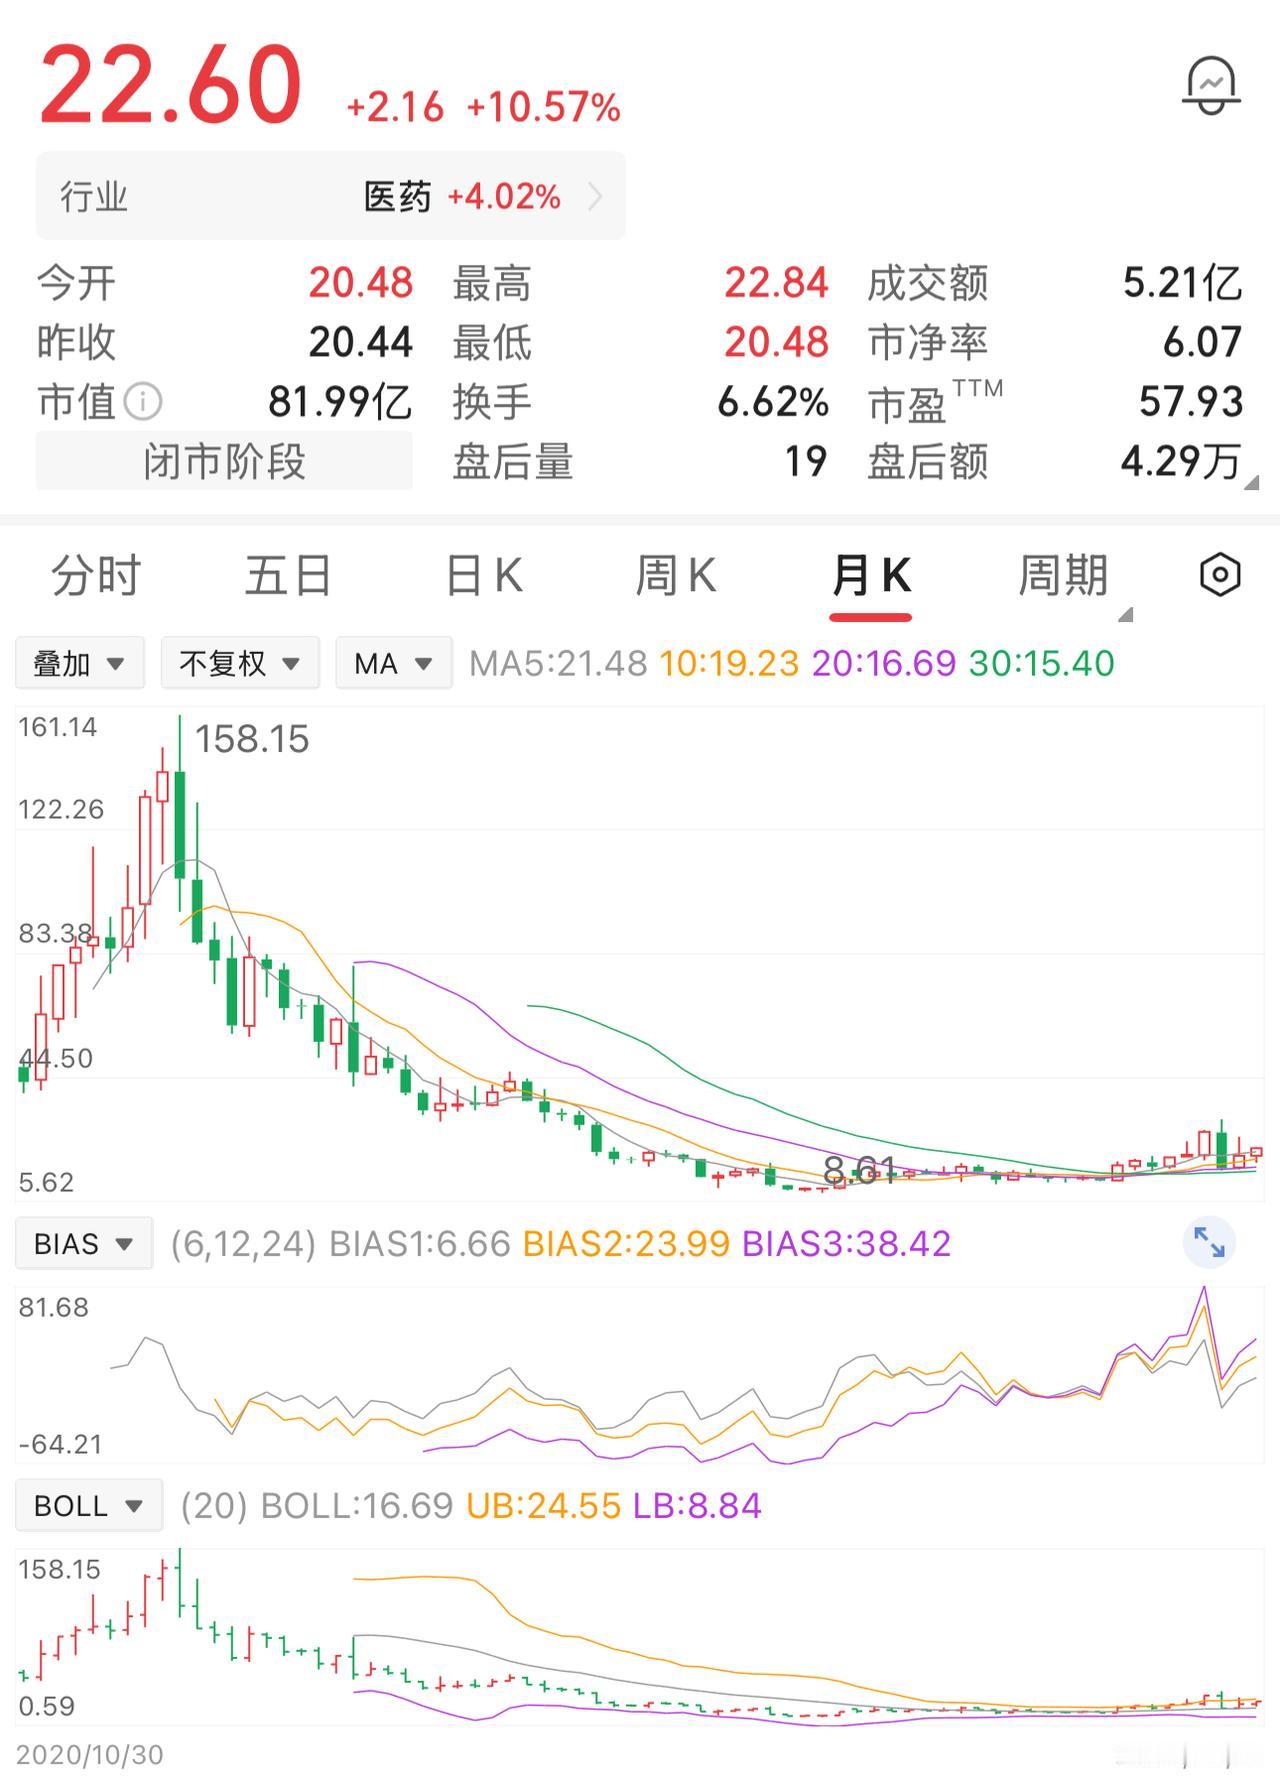
一位股民在150元买入5000股,投入75万。当时行情火热,没想到买入之后股价一路下跌。他不相信会跌,选择死扛。后来他开启了补仓之路,打算摊薄成本,跌到100元补了3000股;跌到60元又补5000股;跌到30元时急了,借钱补1万股。
可股价依旧往下走。等到跌到10元,他手里已经没有钱,就算心里很想继续加仓,也拿不出一分钱,只能眼睁睁被深套。
我认为,这个故事真正让人难受的地方,不是股价从150元跌到了10元,也不是后来反弹到22.60元,而是很多人看完之后,脑子里冒出的第一个念头竟然是:早知道10元再补2万股就好了。
这恰恰是投资里很容易掉进去的一个坑。
我的看法是,价格越来越低,不等于风险自动越来越小。
价格只是市场给出来的数字,企业有没有发生变化、当初买入的逻辑还在不在、自己的仓位还能不能承受,这几件事比“跌了多少”重要得多。
我更愿意说,这才是整个案例里最容易被忽略的一课:低位补仓确实能降低平均成本,可“成本下降”和“风险消失”完全不是一回事。
原来的账户在22.60元时,想回到71.74元成本线,股价还得上涨约217%。
哪怕10元又补2万股,把成本压到43.02元,从22.60元回到成本线依旧需要再涨约90%。
看着成本从71元降到43元,心理上会舒服不少,可市场不会照顾一个人的持仓成本。
还有一个数字更有意思,150元跌到10元,跌幅大约93.3%;10元涨到22.60元,涨幅已经达到126%。
听起来已经“翻倍”了,可22.60元和最初150元相比,依旧低了接近85%。
这就是大幅亏损最残酷的数学特点。跌得越深,回本需要的涨幅越大。
跌50%,涨100%才能回去;跌80%,需要涨400%;跌90%,需要涨900%。
很多股民嘴里的“再等等就回本”,放到数学上看,可能根本不是一个轻松的小反弹能解决的问题。
在我看来,这个人真正值得复盘的节点,也不是10元没钱补仓,而是30元那次已经需要借钱,却依旧选择继续扩大仓位。
这代表投资逻辑已经悄悄变了,前几次拿自己的闲钱补,承担的是投资亏损;开始借钱以后,账户面对的就不只是股价波动,还多了一层债务压力。
中国证监会投资者保护局长期提醒投资者要量力而行,不要被“卖房炒股、借钱炒股”这类说法误导,也提示投资者不要盲目跟风、孤注一掷。
人民网关于高杠杆资金入市的报道也提到,借钱进入股市会把投资风险进一步放大,若资金本身带有偿还压力,市场下跌带来的就不只是账面损失。
我觉得,“越跌越买”这四个字本身没有天然的对错,争议点一直都在前提。
你买的是什么?为什么认为它值这个价格?公司基本面有没有恶化?单一资产占家庭可投资资金多少?继续下跌一半还能不能正常生活?有没有负债?有没有提前设定仓位上限?
这些问题一个都没想清楚,只剩下一句“已经跌这么多了,还能跌到哪里”,那不是严格意义上的投资计划,更像是在拿后面的资金替前面的决定证明自己没错。
人最难接受的,往往不是亏钱,而是承认自己最开始可能判断错了。
于是150元买错了,100元想证明150元没错;60元继续证明100元没错;30元连借来的钱也压进去;到了10元没有筹码了,又开始幻想如果还有钱,一定能够把前面的错误全部救回来。
我的观点可能会有争议:投资里真正稀缺的不是“敢抄底”,而是接受自己可能看错的能力。
账户不会在乎一个人有多坚定,也不会奖励“扛得久”。
仓位管理的意义,就是别让一次判断变成必须赌上全部身家的考试。
钱还在手里的时候,人有选择权;现金全部打光甚至背上债务以后,哪怕真正的机会出现,也只能站在旁边看。
这篇故事更适合作为一个投资风险案例来看,而不是包装成某位真实股民已经被证实的经历。
证监会给普通投资者的提示其实没有多复杂:理解风险,量力而行,别盲目跟风,更别让高风险投资影响基本生活。
市场永远会有下一次机会,家庭生活和自己的风险承受能力,却经不起一次次拿全部资金去赌。