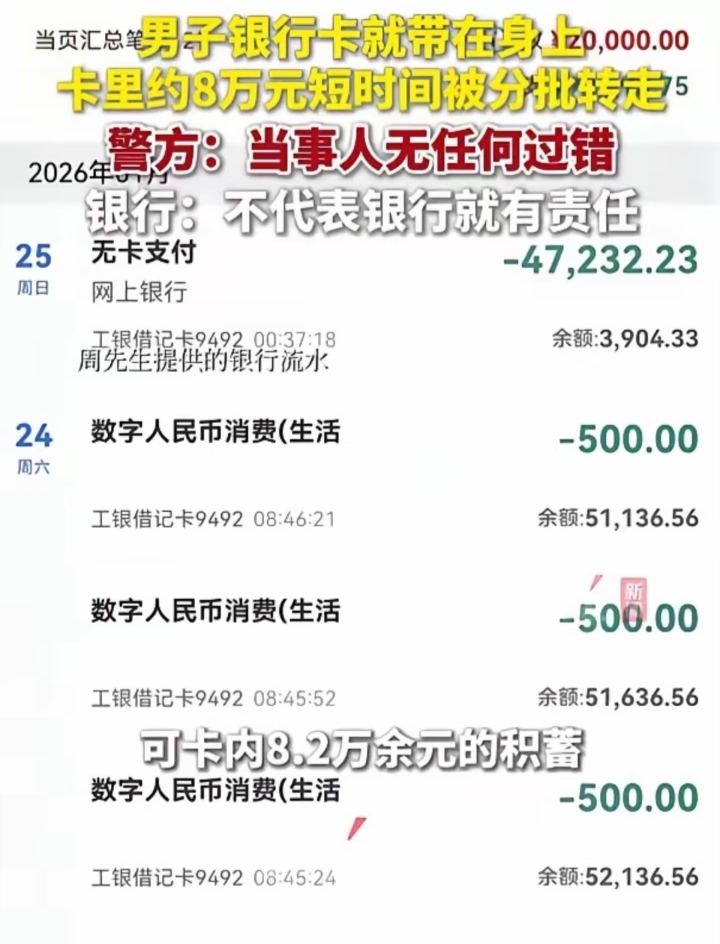
“那你去告啊!”湖北十堰,男子本打算去银行取出8.2万元给患癌的妻子买药,结果查账发现卡内只剩不到4000元了。男子立即报警求助,公安机关为男子开具了无过错证明,证明资金丢失是他人以非法手段盗刷所致。之后男子持证明要求银行赔偿自己的损失,他认为卡在自己手中,但钱被转到了境外,这就是银行的责任。
这话听着像句气话,其实藏着银行最硬的底气。
周先生每个月按时交3块钱短信费,20多笔异常扣款一条短信都没收到。7分钟内17笔数字人民币兑出,隔天凌晨一笔4.7万直接飞境外,他自己从没开通过数字人民币功能。这些细节摆在这儿,银行的风控系统在干什么?
银行说“公安无过错证明不能直接当民事赔偿依据”,这话从法律程序上挑不出毛病。但问题在于,举证责任的分配本身就是倾斜的。银行手里握着完整的交易日志、设备指纹、验证码发送记录,储户手里只有一张卡和一部没收到短信的手机。让一个妻子躺在病床上等着买药的人,去跟一个有完整法务团队的机构打举证战,这本身就是不对等的。
更讽刺的是,银行扣钱的时候效率奇高。2025年江苏如东有个案子,银行发现担保人存了35万,二话不说直接扣划,连司法执行程序都不走,最后法院判了银行违法。扣钱的时候雷厉风行,赔钱的时候让你“去告”,这套双标玩得明明白白。
类似案例其实已经有判例了。萍乡廖某案,银行卡在熟睡时被“隔空”盗刷,法院判银行承担80%赔偿责任。南宁杨某案,银行卡在台湾被伪卡盗刷,法院判银行全额赔偿,明确指出“先刑后民”不适用,银行需先行承担赔偿责任。
银行现在赌的就是普通人耗不起。妻子等着买药,打官司少则数月多则一年,律师费诉讼费先垫进去。银行有的是时间和资源跟你耗,赌你撑不住。
但这件事真正的价值在于,它逼出了一个核心问题:当银行的风控体系被突破时,举证责任到底该由谁承担?是掌握全部数据和技术的银行,还是那个连短信都没收到的普通储户?
技术跑得越快,风控的责任就应该越重。你把门开得越大,看门的责任就越重,这是常识。
各位读者你们怎么看?欢迎在评论区讨论。