抄作业!10岁孩子保险怎么配?搞懂这3件套少花冤枉钱💸
👼给孩子买保险,基础“护盾”三件套一定要记牢:意外险+医疗险+重疾险!虽然刚出生是最佳配置期,但如果错过了也别慌,现在的每一天就是最好的时机!✨
1️⃣ 意外险:这个家长们都很熟悉啦,像上海的学校基本都会标配“学平险”。既然学校都建议买,实用性自然没话说,大家基本都会安排上。📝
2️⃣ 百万医疗险:也就是医保的“最强外挂”!专门覆盖社保报销不了的部分,比如自费药、进口药、靶向药、院外特药等💊。它不限制疾病种类,非常实用,绝对是现代家庭的必备护身符。千万别觉得孩子小生病概率低,概率低可不等于0风险哦!🙅♀️
3️⃣ 重疾险:这也是最多人困惑的地方——配了百万医疗,还要买重疾险吗?是不是在交智商税?
💡敲黑板科普:百万医疗是“报销制”(花多少发票报多少),而重疾险是“给付制”(确诊直接赔一笔钱)💰。
⚠️为什么重疾险必不可少?
一个人万一罹患重疾,通常3-5年无法正常上学或工作。以孩子为例,一旦生了重病,父母中大概率有一方要辞职照顾。家庭收入骤减,但房贷、车贷、日常开支一分不少,甚至还要请家教补课...重疾险赔付的这笔钱,正是为了填补这些现金流断裂的风险!一句话总结👉医疗险管“看病”,重疾险管“养病”!🏥
🌟为什么建议尽早给孩子买重疾险?
✅ 第一,身体底子好:10岁孩子医疗记录很干净,极容易以“标准体”顺利承保。
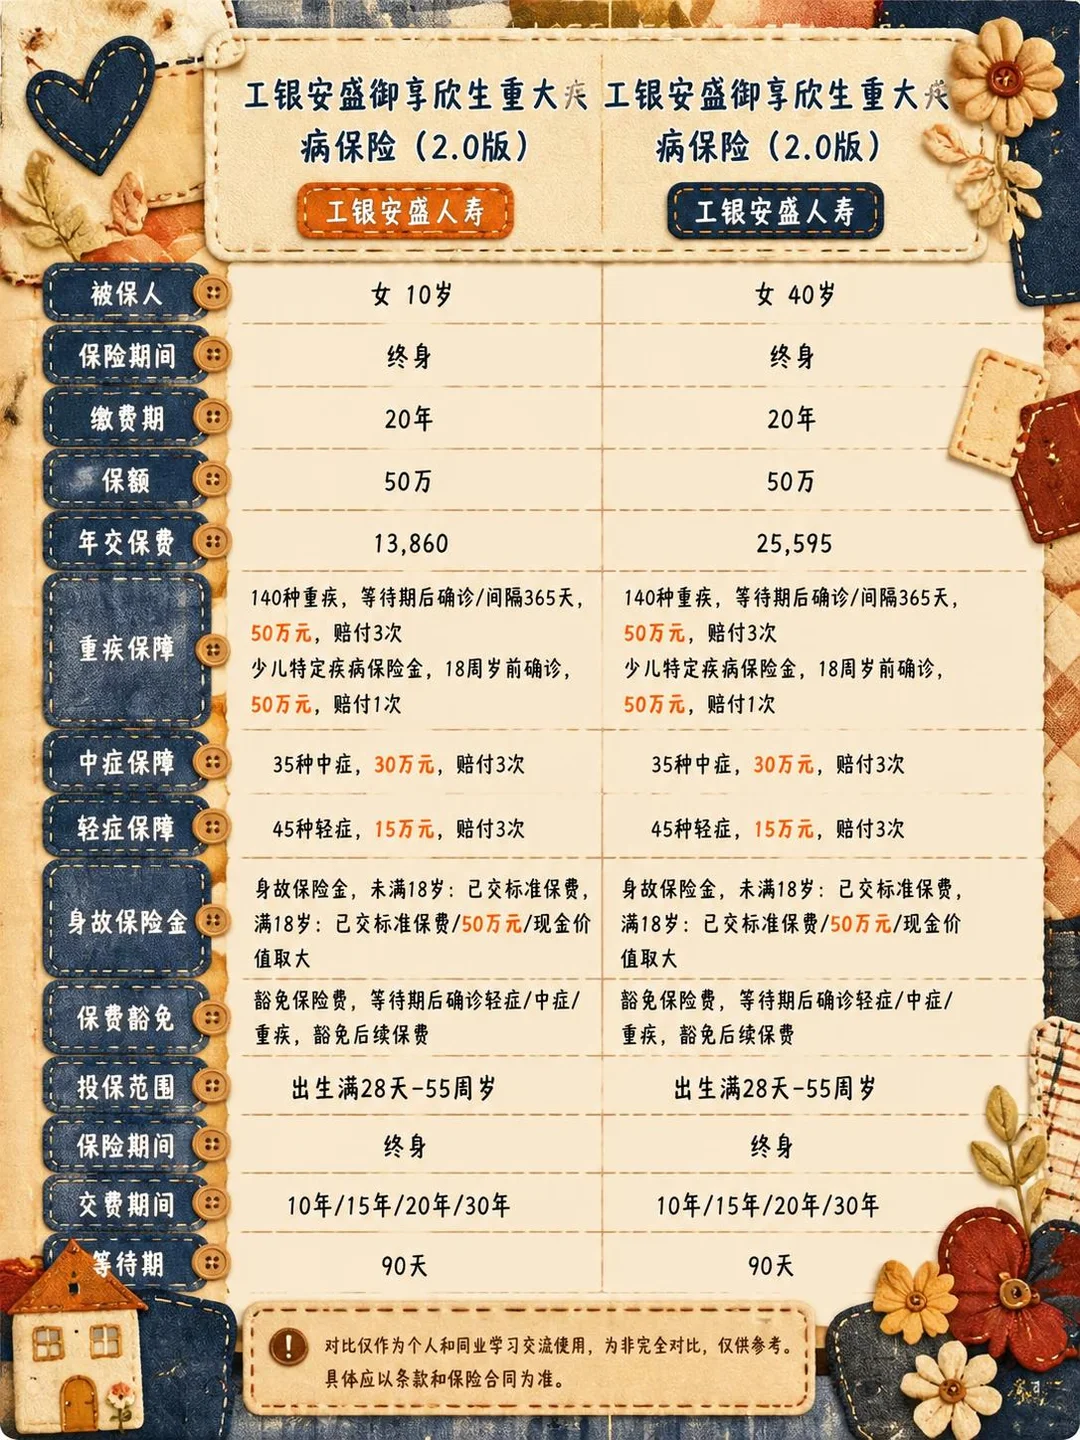
✅ 第二,保费杠杆极高:重疾险保费是按初次投保年龄锁定的,终身不变!年纪越小越便宜。以工银安盛50万保额为例:10岁小朋友一年约13,860元,而40岁女性一年要25,595元,差距一目了然!📉
✅ 第三,减轻未来负担:等保单长大后,可以把投保人变更为孩子。因为父母早已提前锁定了低费率,孩子成年后自己交费压力极小。如果一生平平安安,等八十岁了还能退保领现金价值,相当于提前给孩子锁定了一笔养老金!👴👵
养娃路上不盲目,懂点保险少踩坑~我是魔都仙仙,今天的干货科普就到这里啦,大家晚安!🌙