波音飞机不要了、大豆猪肉牛肉不要了、稀土不卖了……
中美贸易谈到2026年9月19日这一轮,有些事情已经和几年前不一样了。美国最担心的并不是中国某一天把一张订单撕掉,而是越来越多原本被美企视为稳定生意的市场,开始出现别的供应商。
订单还在走,但“只能找我买”的日子过去了。这个变化比撕订单严重得多,撕一张订单是一锤子买卖,疼一下还能缓,但市场里多了选择,采购方就有了议价权,供货方就得靠实力去抢。
更麻烦的是,一旦对方在新的供应链上跑顺了,想再把人拉回来,几乎不可能,这种损失是慢性的,但一旦形成格局,比任何一次性冲击都更难逆转。
美国对这种局面并不陌生,上世纪八十年代,日本汽车刚在美国站稳脚跟,美国车企扛不住,逼着日本签了自愿出口限制。
结果日本车在美国的份额确实被压了一截,但美国车企并没有因此赢回市场,倒是日本车企转头去美国本土建厂,绕开了限制,堵是堵不住的,四十年过去了,这个道理还是同一个。
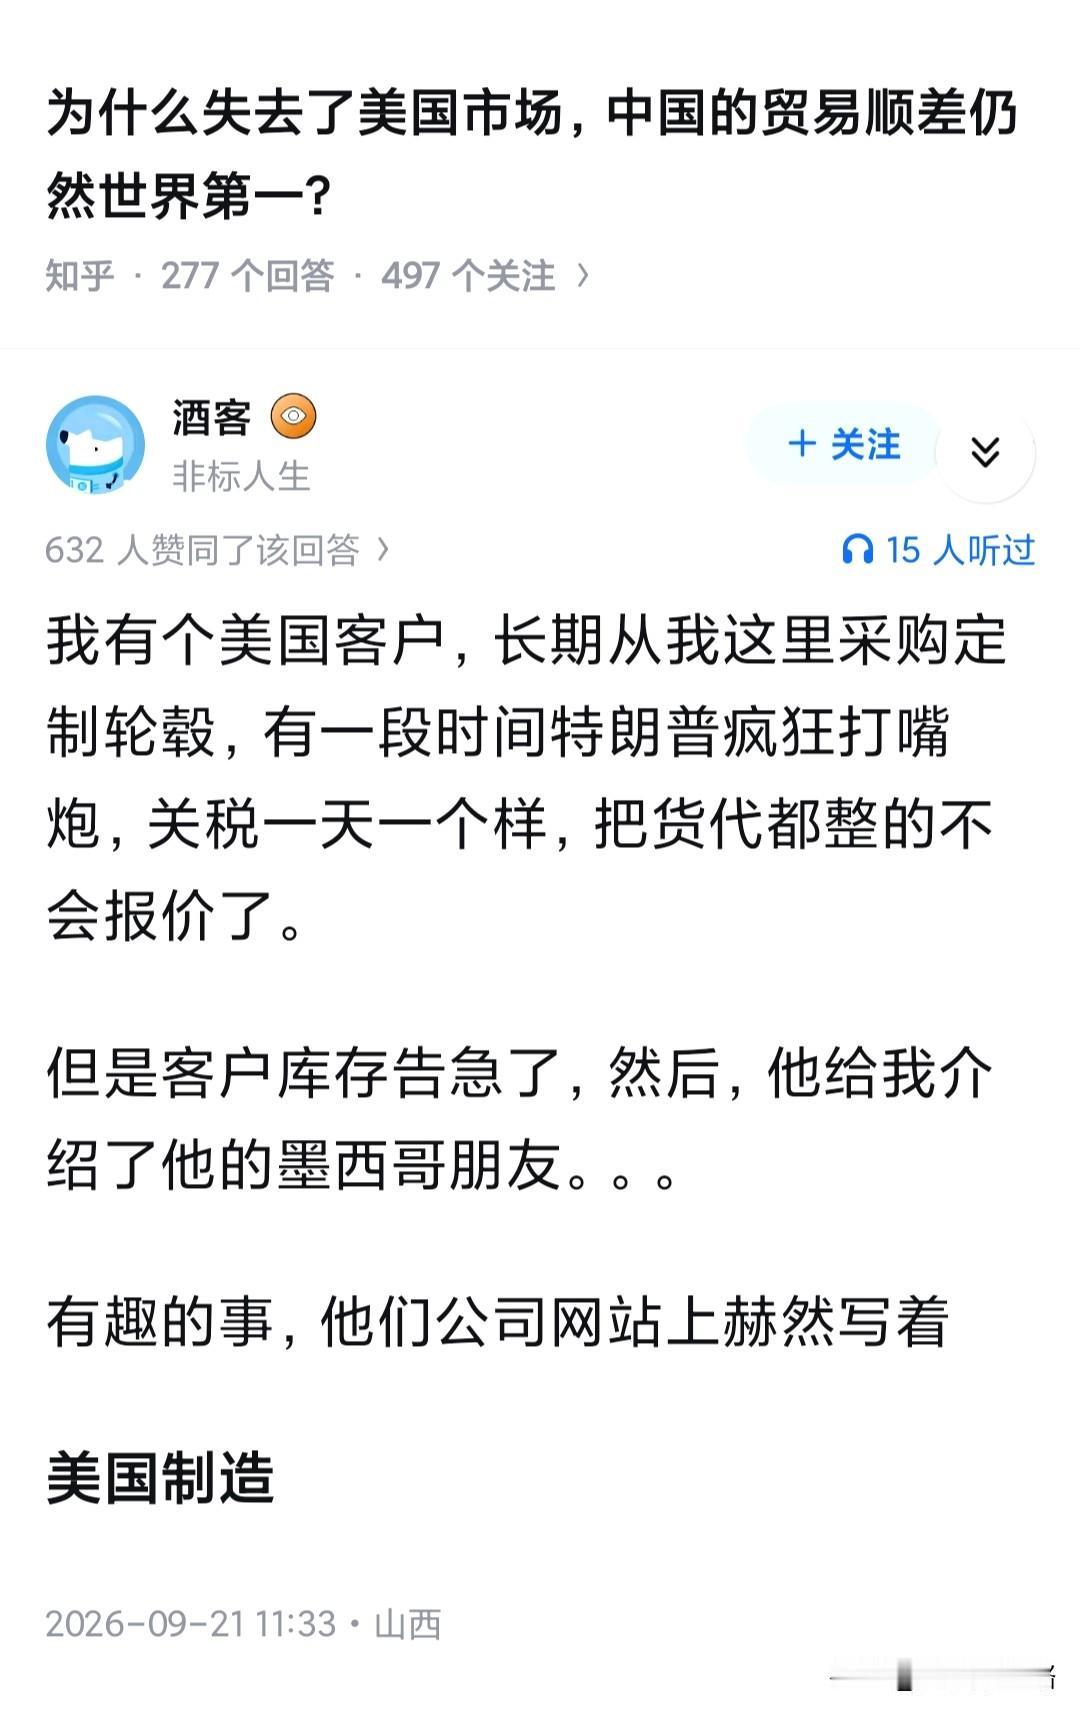
农产品领域的替代已经跑完了一大半,十年前美国大豆还是中国市场的头号供应方,如今巴西大豆占中国进口总量的七成以上,美豆的份额缩到了一成出头。
这不是谁刻意不买,而是巴西的港口、物流、定价体系已经成熟到可以和美国正面竞争,中国买谁的货,只看谁更划算。猪肉和牛肉同样如此,国内产能恢复,进口需求本身就在收缩,西班牙、南美其他国家一起分走了份额,美国肉类出口中国的规模已经跌到了历史低位。
白宫谈回来的“恢复市场准入”,和真正恢复采购量,是两回事。
飞机市场的变化更能说明问题,曾经中国市场撑起波音全球订单的近四分之一,现在波音在华市占率跌到了四成多,空客则扩大到了五成以上。
国产大飞机也在稳步推进。今年5月波音拿到200架订单,看似是个突破,但规模还不到外界预期的一半,合同里还多了“商业化原则”几个字,从过去的指定采购变成了市场决定。
民航市场的蛋糕还在变大,但波音能分到多少,已经不是它说了算的事了。
战略资源领域的逻辑则反过来,中国在稀土出口管制上的举措,不只管矿石,而是覆盖了整条产业链。
海外工厂的产品里只要含有微量中国原产稀土成分,出口到第三国也得申请许可,美国砸了大量资金搞本土稀土供应链,产量确实有起色,但冶炼分离的产线、熟练工、配套化学品,每一项都需要技术沉淀,不是钱到位就能立刻长出来的,矿山可以挖,工业能力没法凭空召唤。
最有意思的一个信号是美国零售商塔吉特,这家企业曾把部分订单从中国转到印度,2026年9月又转了回来,原因是海外工厂从螺丝到模具都得从中国进口,电力供应还不稳定。
折腾了一圈发现,供应链不是把厂房搬走就完事了,而是一整套配套体系得跟着挪,搬得出去,转不动。
所以美国真正慌的是什么?是中国采购单还在,只是不再是独一份了,市场里多了一个供应商,供货方就得靠实力去抢,抢不回来就得认。
这比丢一张订单难受得多,丢订单是短痛,丢生态是长痛,等到格局彻底固化再想回头,位置早被人占了。
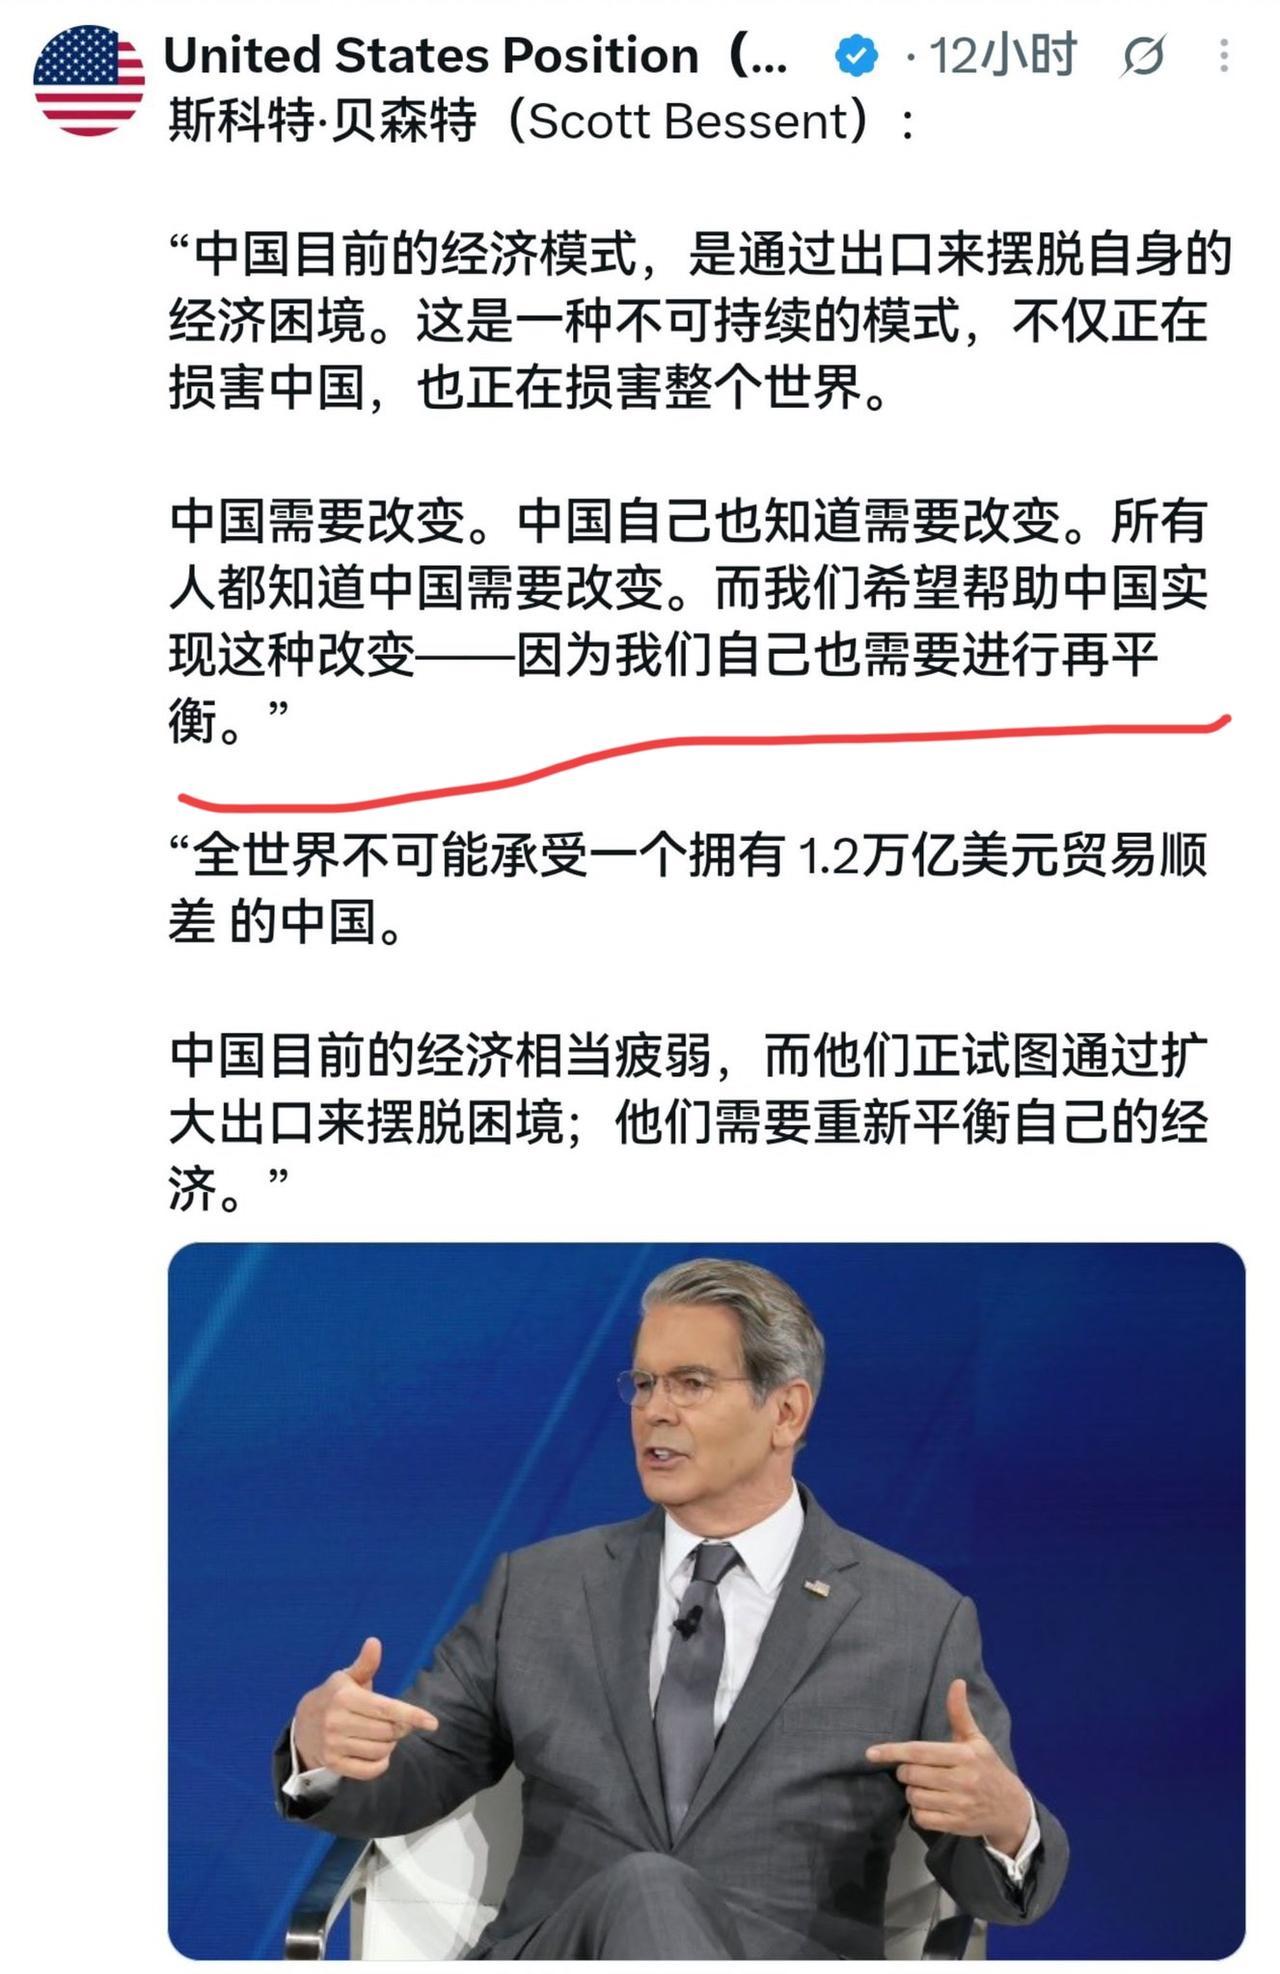
中美经贸的底层逻辑正在从“谁离不开谁”变成“谁更有选择权”,而这个方向,对美方并不乐观。
信源:
商务部:《商务部召开例行新闻发布会》,2026年9月10日
观察者网:《“中国仍是众多跨国企业的核心生产中心”》,2026年9月20日
环球时报:《“订单绕了一圈,还是回到中国”》,2026年9月16日