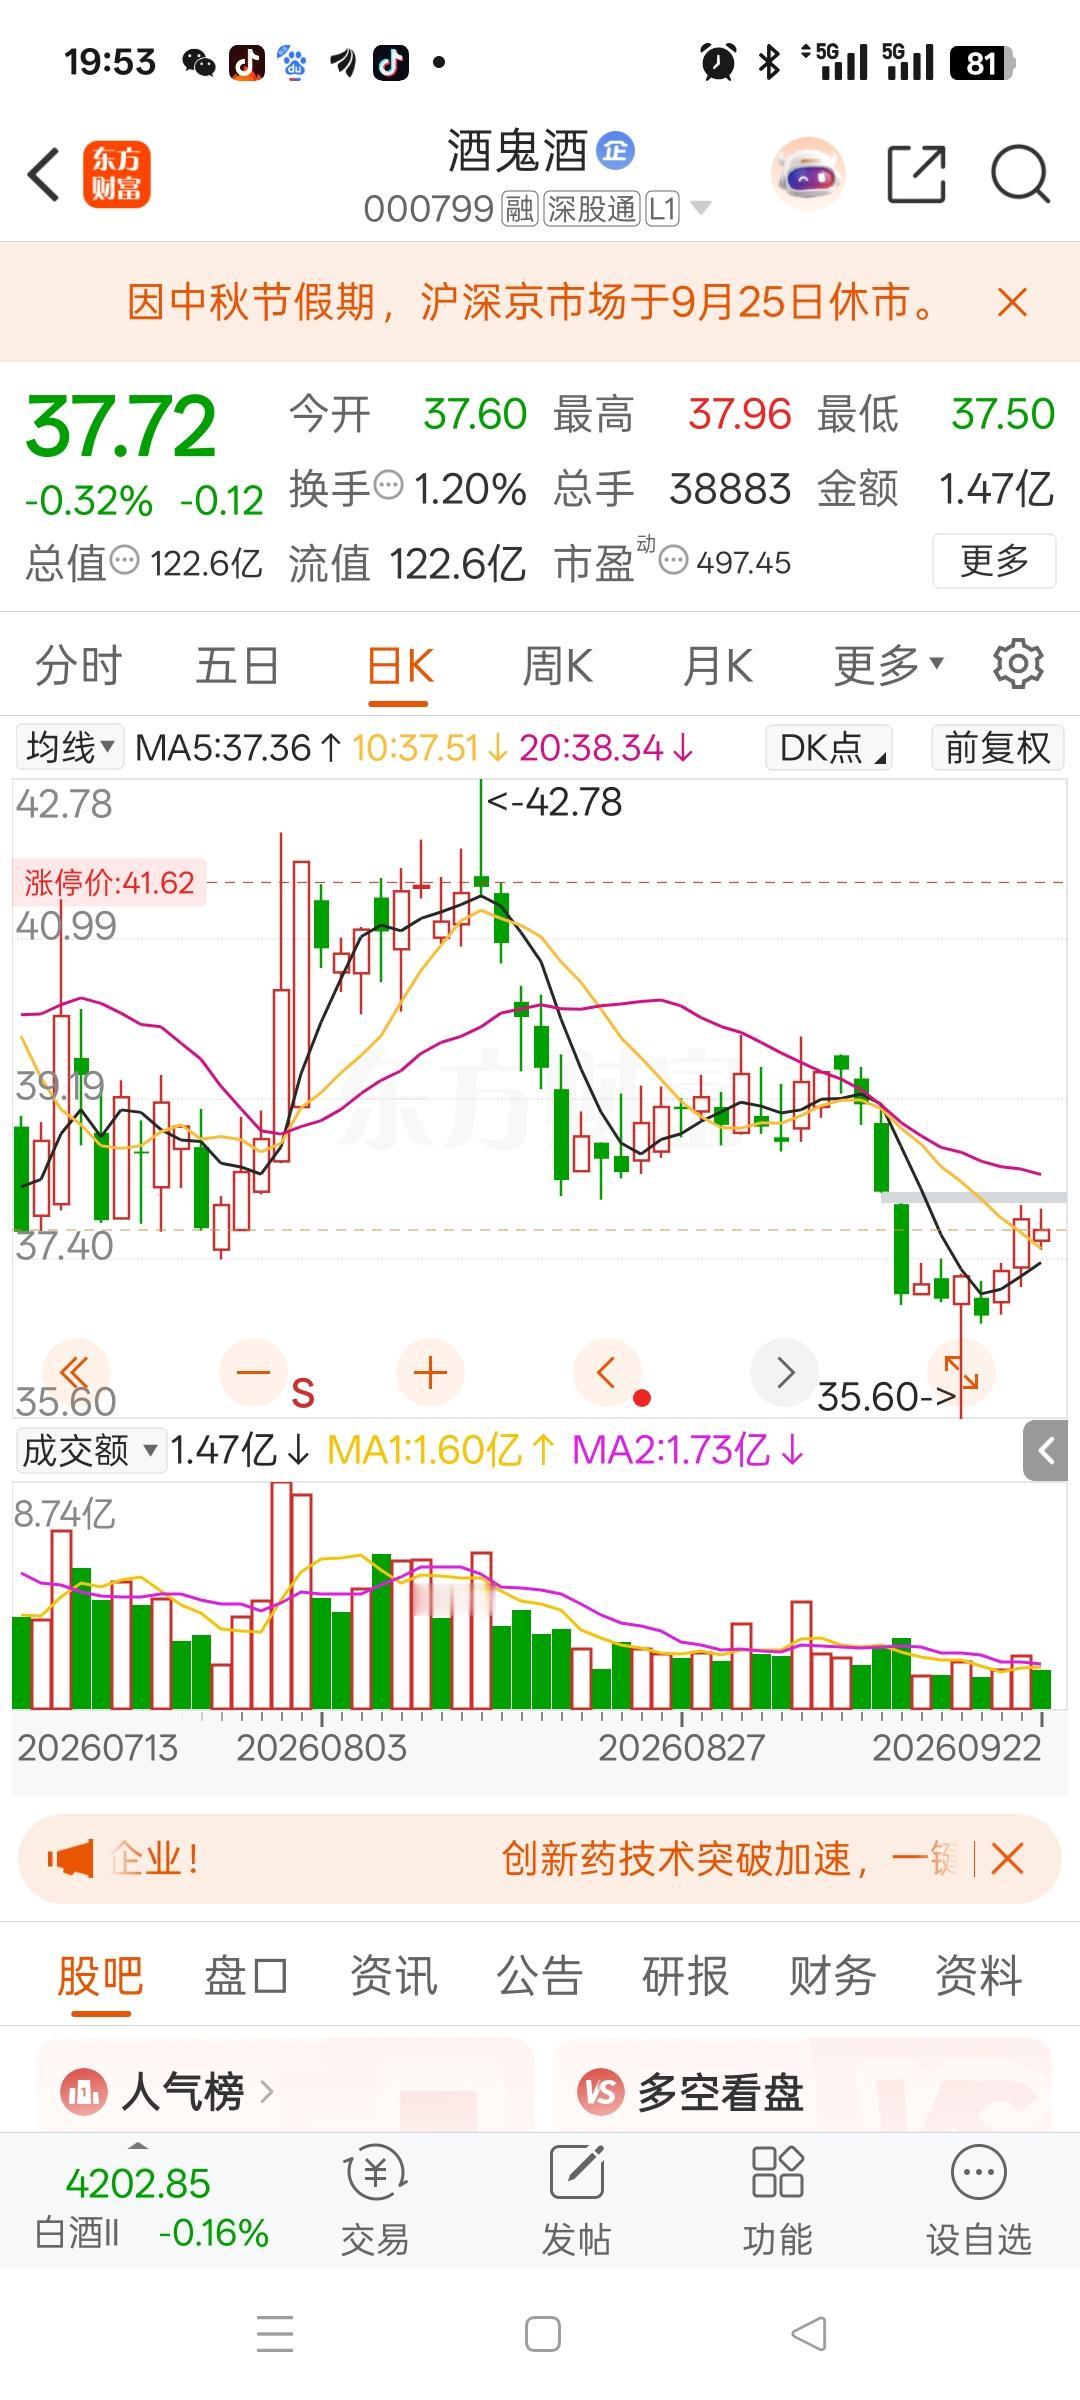
一位股民晚上坐在公园长椅上崩溃得嚎啕大哭。一直看好白酒赛道,觉得酒鬼酒这只股票跌得差不多了,60元的时候进场抄底,投入20万。股价跌到40元,心里想着已经跌出空间,不甘心就此认输,又东拼西凑拿出60万继续加仓,把全部身家都押在了这只票上面。
可加仓之后行情并没有如预期反转,股价依旧一路下探,如今深深被套,盘面看过去,丝毫感受不到止跌企稳的迹象。
本以为是抄底捡筹码,到头来却越补越套,本金不断缩水。
当初满怀信心看好白酒,以为等到了低位机会,现在看着账户,心里满是无力感。
我认为,这个故事真正值得讨论的,不是酒鬼酒明天涨还是跌,而是很多散户都会碰到的一种危险错觉:
股价从高位跌下来,不代表风险已经释放完了,“跌得多”跟“已经便宜”根本不是一回事。
酒鬼酒这两年的经营压力确实不小,公司2025年年报显示,公司全年营业收入约11.08亿元,同比下降22.17%;归属于上市公司股东的净利润亏损约3395万元,上年同期还是盈利状态。
到了2026年上半年,情况出现了一些变化。
公司实现营业收入约5.30亿元,同比下降5.58%,降幅有所收窄;归母净利润约1232万元,同比增长37.57%,重新实现盈利。
可经营活动产生的现金流量净额依旧是负的,约为负1.06亿元,这组数字很有意思。
我的看法是,拿酒鬼酒来说,如果只看2025年,会很容易得出“经营还在恶化”的判断;只盯着2026年上半年利润转正,又可能觉得“拐点已经来了”。
两边都看,才更接近真实情况:公司在修复,可修复到了什么程度,现在还远没到一句话就能下结论的时候。
产品之间也不是一个方向走,2026年半年报里,内参系列收入同比下降24.14%,酒鬼系列收入反而同比增长16.04%。
公司在报告里提到,正在精简产品、调整渠道、推动库存去化,并表示渠道压力有所缓解。
这里要注意,“压力有所缓解”属于公司管理层在定期报告里的表述,和“行业已经反转”“股价一定见底”完全是两码事。
白酒这个大环境也不能忽略,白酒行业已经进入存量竞争和结构调整阶段。
2025年1月至11月,全国白酒累计产量同比下降11.3%,酒类消费价格指数同比下降1.9%,不少上市酒企都碰到了收入和利润下滑、渠道库存和价格压力。
在我看来,这恰恰解释了不少股民最容易犯的错误。
很多人看到一只白酒股从100多元跌到60元,会觉得“腰斩了还怕什么”;跌到40元,又觉得“再跌还能跌到哪去”。
可市场从来不认识你的买入价,也不知道一只股票已经从最高点跌了多少。
真正决定一家公司值多少钱的,还是未来能赚多少钱、这些利润能不能持续、行业竞争有没有恶化、现金流好不好、市场愿意给多少估值。
再看补仓方式,问题就更明显了,按“60元投入20万元、40元投入60万元”粗略计算,不考虑手续费和A股整手交易限制,两次买入后的综合成本大概在43.6元左右。
表面看,第二次补仓确实把60元的成本大幅摊低了。
可这里有一个很多人不愿意面对的事实:第一次投入20万元,第二次却一下加到60万元,新增资金是原来本金的三倍。
我更愿意说,这已经不能简单叫“补仓”了,更像重新做了一次更大的投资决策。
要是第二次买入建立在“都跌这么多了”“不可能再跌了”“再补一点很快就能回本”这些理由上,风险就不在股票本身,而在仓位管理已经失控。
我觉得,这才是题目里最应该讨论的一句话,把全部身家押在一只股票上。
一家公司哪怕基本面再好,也不代表它在任何价格都值得买;一个行业哪怕长期还有市场,也不代表其中任何一家上市公司都会重新回到曾经的高点。
投资里最麻烦的事情,不是看错一次,而是每跌一次,就用更多的钱去证明自己第一次没有看错。
跌到60元不认错,跌到40元加三倍仓位,后面如果再跌,人的心理很容易继续沿着同一条路走:“已经亏这么多了,再补一点吧。”这时候投资逻辑已经悄悄变了。
原本是判断一家公司的价值,慢慢变成了想办法让自己的成本线变得好看;原本是研究企业,慢慢变成盯着什么时候解套。
这两件事不是一回事,至于“割肉还是死扛”,我不赞成把它变成二选一。
更值得问的是三个问题:当初买入酒鬼酒的理由,现在还成立多少;这80万元里有没有借款、应急钱和短期要用的钱。
假设账户里现在没有这只股票,你还愿不愿意按现在的价格和现在的基本面,把这么高比例的资产重新买进去。
第三个问题最重要,人在被套以后很容易被买入成本绑住,可成本只是过去发生过的交易,并不会改变公司未来的经营结果。
我的看法是,如果一个人已经被一只股票影响到长期失眠、情绪崩溃,问题早就不只是几根K线了,说明仓位已经超出了自己能够承受的风险范围。
投资可以承担波动,生活不能被一次押注拖进去。