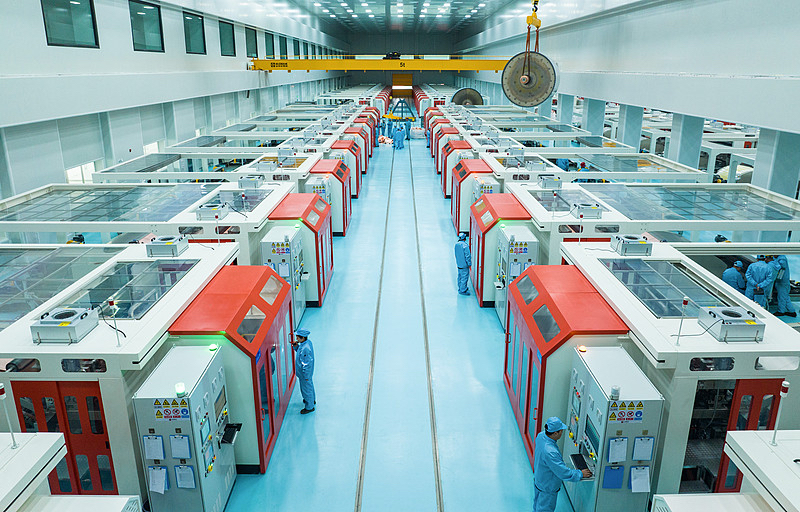
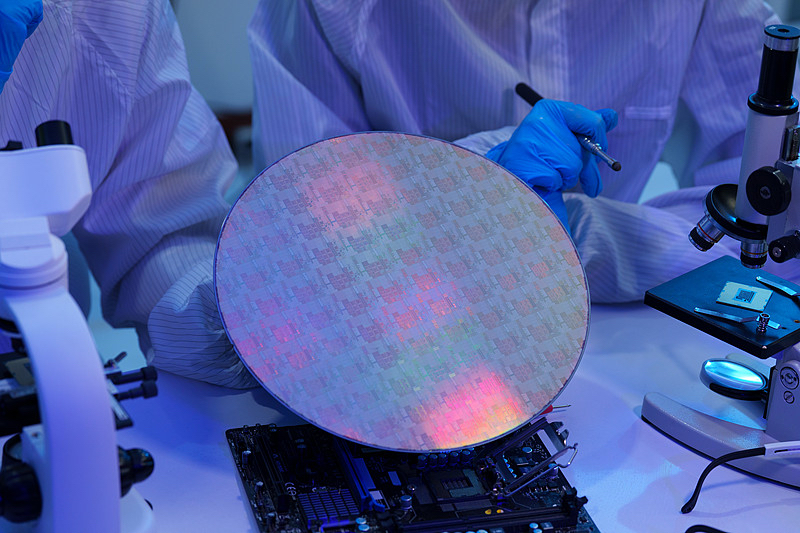
12英寸硅片新一轮长约“涨声”已起,核心矛盾在于AI驱动的结构性需求爆发,撞上了过去三年下行周期中被压制的供给弹性。
📈 涨价结构:抛光片涨幅远高于外延片
据业界调查,2027年新签长约中:
· 外延片(Epi Wafer):预估上涨 15%—25%,涨幅相对温和。
· 抛光片(Polished Wafer):涨幅或达 40%以上,部分二线客户甚至超过50%,且2028年仍有续涨空间。
现货价格也在持续走高,分析师预计2026年第四季度现货价有望超过既有长约价,成为2027年新长约重新议价的重要筹码。
🔥 核心驱动:AI重构硅片消耗结构
AI服务器对12英寸硅片的需求量是通用型服务器的3.8倍。据SUMCO测算,2026年仅AI相关应用对先进制程硅片的月需求预计突破100万片,占全球12英寸总需求的超10%。
更深层的变化在于,硅片已从“跟随消费电子波动的材料”,转变为AI全产业链的刚需底层原材料。AI芯片、HBM、先进逻辑与存储芯片同步扩产,而过去两年全球头部厂商的扩产计划均聚焦先进制程,成熟制程供给增量有限,供需缺口持续放大。
🏭 成本端:三年下行周期的“补偿性”修正
2022至2025年硅片行业处于下行周期,价格较高点下滑超30%,全行业普遍亏损。过去两三年原材料、电费、建厂费用大幅上涨,而疫情期间签订的长约将价格锁定在底部,硅片厂商缺乏利润空间。随着这批长约陆续到期,成本传导需求集中释放,业界已形成“涨幅至少在双位数以上”的共识。
⚠️ 产业链传导:下游成本压力不容低估
抛光片超40%的涨幅将对下游产生显著传导效应。产业链专家警告,这将推高晶圆代工厂与芯片设计商的边际成本,可能引发从AI服务器到消费级电子产品的新一轮涨价潮。此前台积电已确定2027年起代工价格上调3%—6%,成熟制程代工涨势预计延伸至2027年,硅片涨价将进一步加剧这一压力。
🇨🇳 国产厂商:量升价随,但盈利拐点尚需时间
国内头部厂商已同步跟进调价:立昂微自2026年7月1日起对功率芯片硅片提价10%—15%;有研硅6英寸、8英寸产品已完成价格调整。
沪硅产业2026年上半年12英寸硅片销量同比增幅超90%,产能建设进入快车道,但因扩产投入导致阶段性亏损。西安奕材上半年出货约500万片,同比增长约29.76%,全球市占率约7.7%,位居国内第一、全球第六,公司预计2027年实现盈利。
当前全球12英寸硅片国产化率预计提升至25%—30%,国产替代与量价齐升的双重逻辑正在兑现,但盈利拐点的到来仍取决于产能爬坡节奏与新长约价格的最终落地情况。