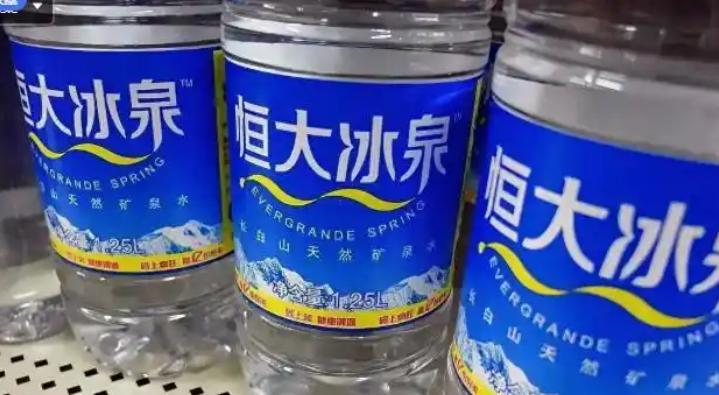
许家印离翻盘只差一步:恒大冰泉+横扫亚洲的恒大足球,本该是几万亿利润,完全能填上地产的巨坑。可他偏偏把一手王炸打得稀烂。
2016年9月,恒大将矿泉水、粮油、乳业等业务整体作价27亿出清,其中恒大冰泉作价18亿。曾经喊出百亿营收目标的项目,最后成了恒大跨界史上一笔沉重亏损。
从硬件看,恒大冰泉并不差。它拥有长白山水源,还建了9条现代化生产线,年产能达到220万吨。真正拖垮它的,不是工厂和水源,而是把房地产那套快回款、重投入、抢规模的打法,直接搬进了瓶装水行业。
2013年亚冠决赛,恒大夺冠带来的曝光确实惊人,相关赛事收视率一度突破1.85。恒大冰泉借着这股热度迅速出圈,广告铺天盖地,品牌知名度很快升高。
可消费者记住一个名字,不等于会长期购买。看球时觉得新鲜,到了便利店里,很多人还是会在1.5元到2元的农夫山泉、怡宝之间做选择。赛事能带来一次注意力,买水却是每天都要面对的价格判断,这中间差着一整套消费习惯。
恒大当时给出的价格,正好踩中了第一个坑。普通瓶装水大多卖1.5元到2元,恒大冰泉却把价格定在4.5元。一个刚进入市场的陌生品牌,凭什么直接比成熟品牌贵一倍甚至更多?
高端水当然能卖高价,但高端不是贴个标签就能成立。依云进入中国市场后,经过多年培育才慢慢建立认知,消费者知道它贵,也知道自己为什么要买。恒大冰泉却试图用一场足球赛事,跳过品牌积累和用户教育,直接站上高端位置,市场并没有顺着广告口号走。
更麻烦的是,价格和渠道没有配套。恒大曾宣称铺设了115万个线下网点,数字听起来很漂亮,可其中约八成是社区小食杂店。这类门店服务的是日常刚需,消费者买水看重方便和便宜,店主也不会花力气主动推荐一瓶4.5元的陌生品牌。
适合高价水的写字楼、健身房、精品超市等场景,恒大又没有真正打通。于是,货架数量增加了,真实动销却没有跟上。网点多,不代表卖得快,铺货量也不等于用户数量,这个区别,恒大当时似乎没有算清楚。
快消品的渠道,靠的不是一张铺货地图,而是一个个终端慢慢维护。娃哈哈能长期扎根市场,靠的是经销商和零售网络的持续经营,不是一次性把货压到店里。农夫山泉也用了多年时间,把产品、渠道和消费认知一点点磨出来。
恒大更像是在做地产项目,先砸钱、再铺规模、最后等销量兑现。瓶装水却是另一种生意,利润薄,复购慢,门店关系和消费者习惯都要长期经营。两套节奏撞在一起,结果自然不理想。
到了2015年,恒大冰泉开始向终端大量压货,试图把报表做得更好看。短期内,出货数字或许能够上升,但货到了店里,不代表消费者真的买走。补贴一停,积压产品就暴露出来,终端只能清仓,品牌形象也跟着受损。
一款快消品最真实的成绩,不是广告播了多少次,也不是仓库发出了多少箱,而是消费者下次还会不会主动购买。恒大冰泉在广告和陈列上投入了大量资金,三年广告费用达到14.85亿,可用户复购没有建立起来,营销热度很快变成了库存压力。
随后,品牌又陷入第二个困局。原价4.5元的产品一路降到2元左右,降价看似是在救销量,实际上却把原有定位也打碎了。老顾客会觉得自己之前买贵了,新顾客又会认为它和普通瓶装水差不多,既然差不多,为什么还要选一个没有消费习惯的品牌?
这是不是说明高端水一定卖不动?也不是。高端水可以找到市场,但需要明确场景、稳定品质和持续培育,不能今天喊高端,明天靠打折冲量。2025年前后,国内平价水价格普遍上调,主流价格带升到2元至2.5元,市场环境确实发生了变化,可这并不能反推恒大当年的定价就是正确的。
如果恒大一开始把价格放到更接近大众消费的区间,借助亚冠流量做免费试饮,再把球迷活动、售楼处、写字楼和商超场景结合起来,慢慢积累复购,结果会不会不同?至少,这条路比一上来就定4.5元、同时把货铺进大量低端小店,更符合瓶装水的生意规律。
恒大冰泉首年喊出百亿营收目标,实际营收只有9.68亿,净亏损28.4亿,真实销量为10.9亿。三年累计亏损接近40亿,最终只能止损出售。百亿目标和实际成绩之间的落差,说明资本声量没有替代市场验证。
更关键的是,恒大当时急着让新业务回血。地产行业需要快速销售、快速回款,可瓶装水无法在几年内完成成熟品牌几十年的积累。它需要铺渠道、做服务、守价格,还要接受销量慢慢爬升。企业等不起,消费者却不会因为企业缺钱就改变购买习惯。
恒大足球和恒大冰泉曾经形成过一次漂亮联动,一个在球场上夺冠,一个在电视里获得曝光。但体育流量只能把品牌送到消费者眼前,真正决定生死的,还是价格、品质、购买便利和重复选择。
长白山水源可以带来故事,亚冠冠军可以带来关注,生产线可以保证供应,可这些条件都不能自动变成利润。
那瓶曾经在亚洲之巅闪耀的矿泉水,最终没能填上地产留下的巨坑,反而成了高杠杆企业跨界快消的一次典型提醒。