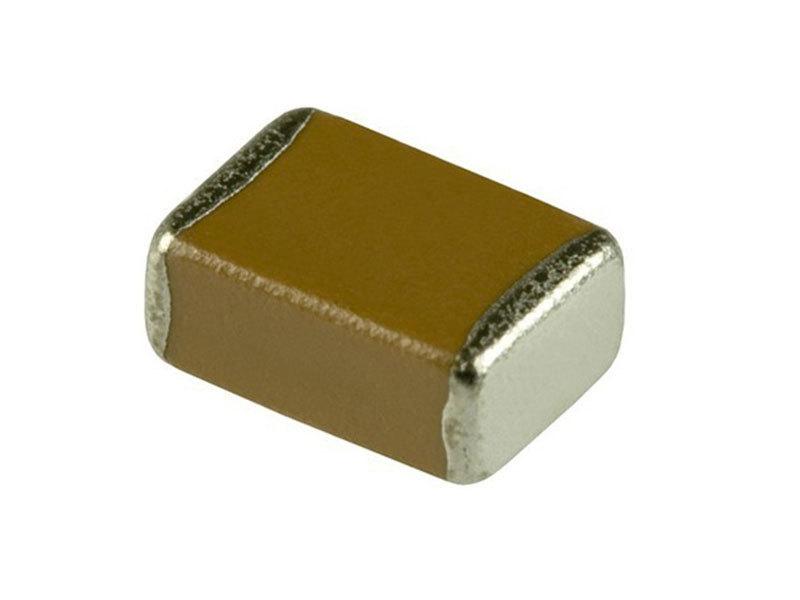
MLCC 板块最近热度不低,但别急着喊大牛市
MLCC 板块最近热度不低,但别急着喊大牛市。据行业公开信息,海外头部大厂高端 MLCC 产品已与云厂商签订长单,部分订单供货排期至 2027 年。可同一时间,普通消费级 MLCC 还在杀价,产能过剩,利润薄得像纸。一边是高端抢不到,一边是低端卖不动,这轮行情分化得厉害。不是沾上 MLCC 就能涨,得看清谁真拿到了长期订单,谁只是蹭概念炒短线。真正的问题在于,这轮周期跟过去不一样,不再是全行业齐涨齐跌,而是高端和低端两条路。谁能站上高端,谁才有资格谈红利。
先看过去。MLCC 是典型周期品,跌了好几年,不少投资者踩过坑。消费电子需求疲软,库存高企,价格一路下行。那时候布局 MLCC 相关个股,基本靠博弈周期反转。可现在情况变了。AI 算力爆发,服务器、数据中心对高端 MLCC 需求猛增;汽车电动化、智能化,车规级 MLCC 用量翻倍。这些高端产品技术门槛高,认证周期长,不是谁都能做。海外大厂拿下长单,说明下游客户愿意提前锁定产能,规避断供风险。这类长单,是高端赛道景气度的直接佐证。
再看分化。高端算力、车规级产品供不应求,普通消费级市场仍在价格血战。消费级 MLCC 技术成熟,产能充足,入局厂商较多,价格缺乏上涨动力。高端 MLCC 要求高可靠性、高耐温、小尺寸,良率爬坡难度大,扩产周期漫长。供需错配,造成高端涨价、低端降价的格局。这种分化不是短期现象,是产业结构调整带来的结果。AI 和电动车不是短期风口,属于长期发展趋势。高端需求有望持续释放,低端产能过剩的局面也将延续。
怎么分辨真机会和蹭概念?看三点。一看有没有长单,长单代表下游客户认可,也代表产能提前锁定。二看产品结构,高端产品营收占比高的企业,利润弹性更大。三看客户结构,进入云厂商、车企供应链的企业,相比仅做消费级业务的,拥有更高行业壁垒。缺少这三项支撑,单纯炒作 MLCC 概念,大概率属于短线行情。
接下来要看的,不是板块整体涨多少,是高端产能能不能持续释放,长单能否顺利兑现,低端过剩产能能否逐步出清。这轮行情,不是普涨,是结构性的。选对了方向,才有红利;选错了,依旧会落入周期陷阱。MLCC 不再是以前那个齐涨齐跌的赛道,看懂分化,比追热点更重要。
风险提示:本文仅为行业产业复盘分析,不构成任何股票投资建议。半导体、元器件板块波动大,行业订单、产能情况存在不确定性,市场有风险,投资需谨慎。