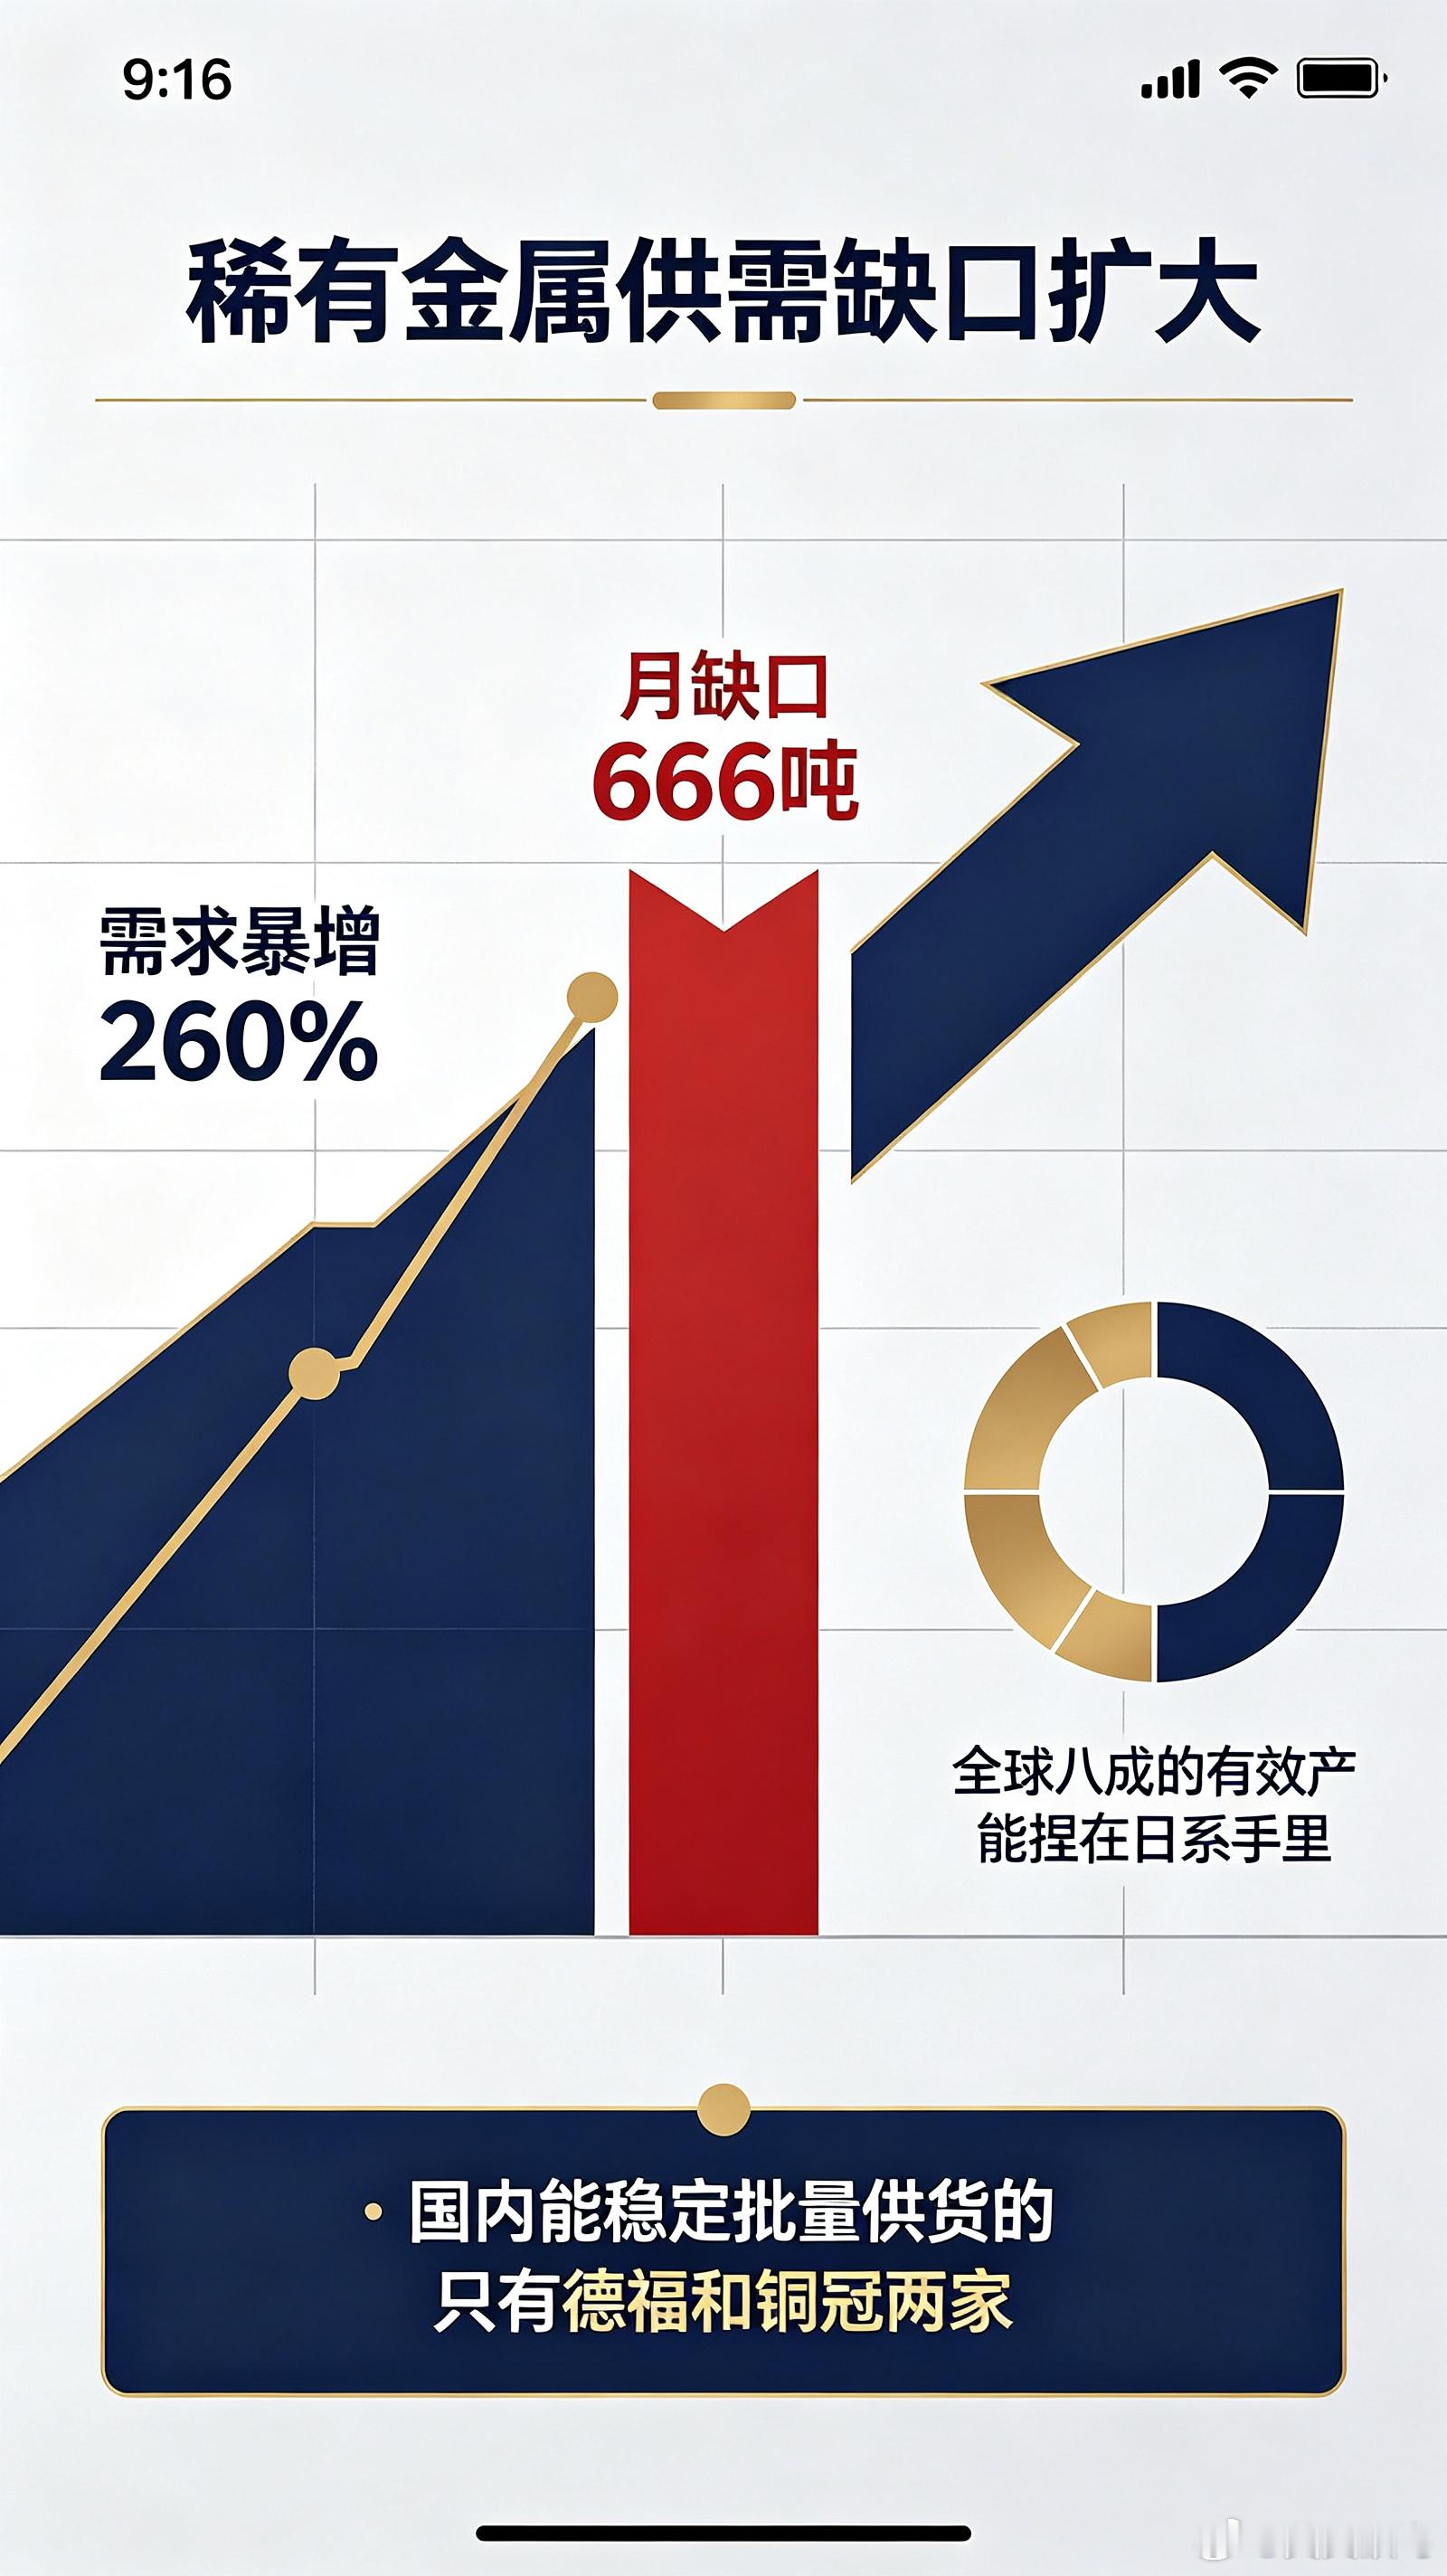
AI服务器最缺的不是GPU,是这张“铜皮”!需求暴增260%,月缺口666吨,全国只有两家能稳定供货
兄弟们,今天说一个藏得更深、但缺得更狠的东西——HVLP4铜箔。
先把你给的数字放大看一下:2026年全球AI服务器专用HVLP铜箔需求预计2.4万吨,同比增长260%。东吴证券的测算更细,2026年二季度AI服务器用HVLP4月需求从590吨跳升至1300吨,但可兑现供给只有600吨出头,月缺口高达666吨。
什么叫“缺口”?就是拿着钱也买不到货。英伟达已经开始直接介入上游材料供应协调,向铜箔供应商提供更清晰的订单能见度,甚至推进直接寄售模式,提前超过一年锁定关键上游产能。
为什么是HVLP4卡住了AI的脖子?
AI服务器跑的是高频高速信号,信号有个特性叫“趋肤效应”——频率越高,信号越往导体表面挤。铜箔表面越粗糙,信号就像在石子路上跑步,不断碰撞、损耗能量。HVLP就是“超低轮廓铜箔”,粗糙度被压到微米级以下,把“石子路”变成“高速公路”。
HVLP4是第四代产品,粗糙度要求低于0.4微米,对表面粗糙度、电镀均匀性、信号损耗控制的要求极为严苛。这不是简单地把铜压薄,而是从阴极辊、添加剂配方到后段精密加工的全链条工艺重构。
全球格局:日系垄断八成,中国厂商在追
目前全球具备HVLP4量产能力的供应商屈指可数:日本三井金属(全球龙头)、卢森堡Circuit Foil、日本古河电工、台湾金居,日系厂商占据高端有效供给的八成以上。
价格已经涨成什么样了?HVLP4加工费从普通铜箔的1.8到2.2万元/吨,一路爬到12到15万元/吨,高端紧缺批次市场报价已突破20万元/吨。加工费涨了近10倍。广发海外电子测算,2026年底HVLP4单月缺口比例达23%,2027年进一步扩大到30%。
国产替代的真相:两家能打,一家在追
德福科技,原为锂电铜箔巨头,2025年开始切入AI供应链。8月HVLP4出货量70吨,9月有望翻倍,年底目标150吨/月,HVLP1-3良率已接近70%,HVLP4良率60%以上。在建5万吨高端电子电路铜箔产能,2027年二季度分批投产,年底HVLP系列产能目标2000吨/月。
铜冠铜箔,高频高速PCB铜箔产量占比已突破50%,HVLP4已实现量产,处于产能爬坡阶段,年底预计达200吨/月。作为铜陵有色子公司,在上游原材料获取上具备质量和成本优势。
龙电华鑫也在突围,其HVLP4铜箔插入损耗比肩国际同类产品,品质已通过国际头部客商验证。但大规模稳定供货,还需要时间。
杰富瑞首次覆盖德福科技和铜冠铜箔,均给予买入评级,目标价分别190元和180元,判断全球铜箔市场规模将从2025年的1920亿元扩张到2030年的3710亿元,中国厂商的全球份额有望从不足10%升至超过30%。
一句话总结
HVLP4铜箔这轮紧缺,本质上是AI算力从芯片一路传导到最底层铜材料的又一个缩影。需求暴增260%,月缺口666吨,全球八成的有效产能捏在日系手里,国内能稳定批量供货的只有德福和铜冠两家。光模块厂可以扩产,设备可以买,但HVLP4铜箔的良率爬坡和客户认证周期,不是几个月能跨过去的。谁先把这个“铜皮”做稳、做够,谁就捏住了AI服务器PCB最上游的定价权。
兄弟们,你们怎么看HVLP4铜箔的国产替代节奏?评论区聊聊。