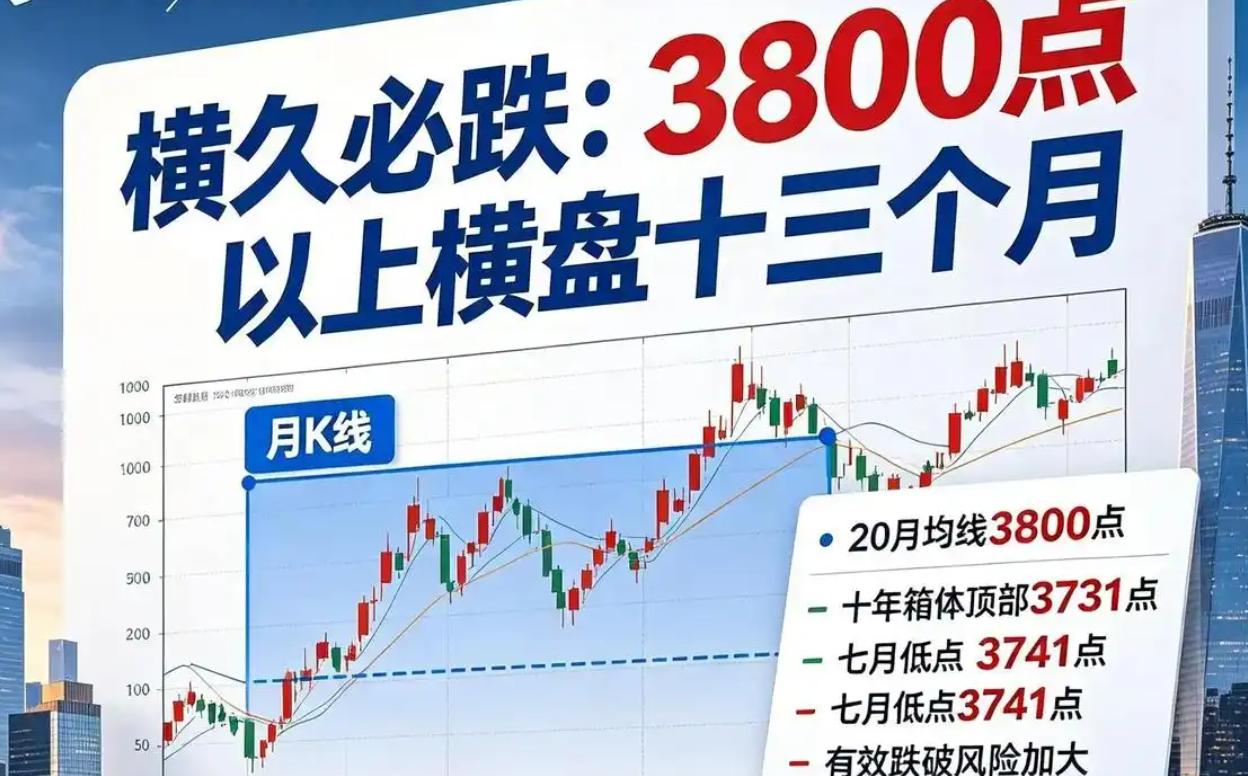
横久必跌?
沪指在3800-4200点箱体里磨了整整8个月,日成交额已萎缩至2.6万亿附近,远低于上半年3-4万亿的水平。偏偏这时候,德勤发布报告称A股全年IPO规模将超越2025年,前三季度融资额同比暴增175%。
横了八个月,盘面确实越来越没劲,沪指在3800到4200点之间来回折返跑,上下振幅拢共才11%,这在A股三十多年历史里极为罕见。我觉得箱体拉得越长,市场情绪就越疲,因为每一次冲到上沿都被打回来,每一次跌到下沿又被托住,多空双方谁也没占着便宜。
成交量的萎缩比指数横盘更让人不安。
九月以来沪深京三市单日成交额已经跌到1.7万亿附近,比六月底的3.55万亿直接腰斩还多。两融余额从三万亿退到两万六千亿,融资盘撤了四千亿,这批最活跃的资金正在离场。
科技股是这轮缩量的重灾区,TMT板块成交额从六七月的一点四万亿掉到八千亿,龙头中际旭创的日成交额较八月峰值蒸发了八成。前期靠AI概念堆起来的杠杆资金,现在正一批批往外逃。
就在这个节骨眼上,德勤甩出了一组让人心头一紧的数据。
前三季度A股迎来122只新股,融资总额2123亿元,去年同期只有78只新股和772亿,融资规模同比暴增175%。德勤还预计全年IPO规模将全面超越2025年。
存量资金在退潮,新股供给在加速,这两件事撞在一起,对市场的抽水效应不是一加一等于二那么简单。我认为这是当前A股最核心的矛盾,池子里的水在减少,但新开的水龙头一个接一个。
有人会说IPO扩容说明企业融资需求旺盛,是经济活力的体现。这个逻辑在增量资金充裕时成立,可眼下日成交额连两万亿都守不住,再往里塞新筹码,只会让存量博弈更加惨烈。市场不是怕新股,是怕水池里没水的时候还有人不停舀水。
不过我也得把话说回来,八个月的箱体未必就是“横久必跌”的剧本。
人民日报去年底刊发的文章明确提出要“健全投资和融资相协调的资本市场功能”,证监会主席吴清在两会记者会上透露,社保、年金、保险等中长期资金持有A股流通市值已较2025年底增长12.5%。这些长钱的流入不会立竿见影,但方向是明确的。
我倾向于认为当前阶段更像是一场痛苦的筹码交换。量化交易频率降低、融资盘撤退、新股扩容三重压力叠加,短期确实让人喘不过气。但把时间拉长看,每一次A股在箱体里磨到所有人都失去耐心的时候,往往离方向选择就不远了。
关键不在于横了多久,而在于横的过程中,谁在走,谁在留。走的都是短线客和杠杆盘,留的如果是社保和年金这类长钱,那这个箱体的地基反而在悄悄加固。
说到底,横久必跌也好,横久必涨也罢,都是事后贴的标签。
真正该盯的不是K线横了几个月,是成交额什么时候止住跌势,是IPO节奏和增量资金之间能不能重新找回平衡。八个月的箱体终将被打破,但往哪个方向破,取决于水池里的水到底是多了还是少了。