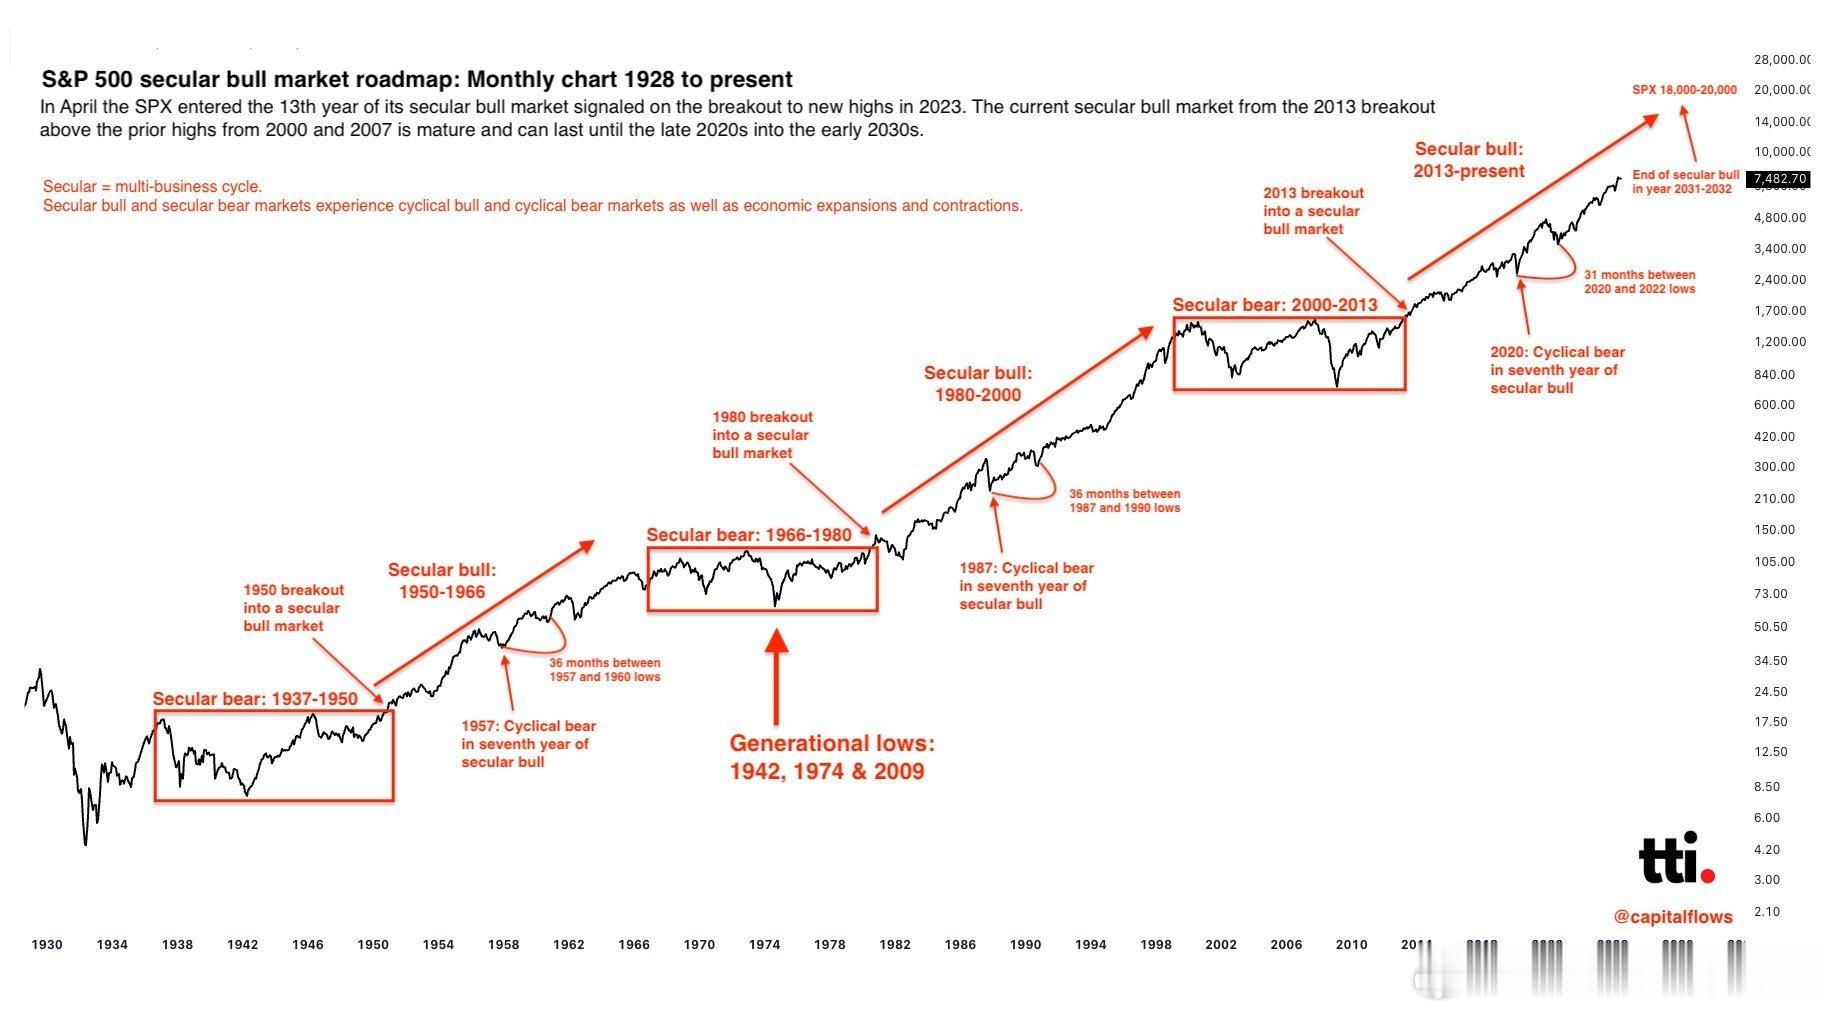
我们正处于一个长期牛市的第13年,而大多数人甚至不知道这意味着什么。
让我解释一下,为什么这比你今年读到的任何关于市场的内容都更重要。
长期周期就是季节。周期性周期就是天气。
长期趋势持续15-20年,由技术浪潮、信贷扩张以及我们生活和工作方式的代际转变等巨大力量驱动。周期性趋势持续几年,受财报、美联储会议以及当周人们是恐惧还是贪婪的影响而波动。
这就是你应该在意的原因:
同一事件在不同的长期周期中可能产生完全不同的结果。
2008年发生在长期熊市的第7年。自大萧条以来最大的衰退来袭,花了5年时间才回到历史高点。
2020年发生在长期牛市的第7年。全球大流行关闭了整个世界,却只用了6个月就回到了历史高点。
相同类型的灾难性事件。不同的长期环境。截然不同的恢复。
那么,什么造就了一个长期牛市?
每一次的开端都有三件事同时存在:
一代人的技术浪潮,提升整个经济的生产力。不是一个产品,而是成百上千的创新改变了一切运作方式。
一个股市被厌恶且低估的起点。长期牛市诞生于每个人都对市场绝望之时。还记得2010年买入股票的感觉有多糟糕吗?
宽松的货币和扩张的信贷。银行放贷,资金流入企业和项目,整个系统被润滑好,随时准备起跑。
看看长期牛市的历史:
1950-1966:战后重建、高速公路、郊区、电视机、中产阶级繁荣。起步时极其便宜,因为经历过1929年的人都不想碰股票。道指从200点涨到近1000点。
1980-2000:通胀从两位数降到3%,信贷连续二十年扩张,然后是PC和互联网革命。标普从100点涨到超过1500点。
2013-至今:移动互联网、云计算,现在是AI,加上2008年后用史上最便宜的钱修复了金融体系。标普从1500点涨到7750点。
每个长期牛市都以相同方式启动。不是靠好的一年或美联储降息,而是突破前一个长期熊市的高点。
1950年突破了1937年的高点。1980年突破了1966年的高点。2013年突破了2000年和2007年的高点。
那么,什么会终结一个长期牛市?
不是时间。不是可怕的头条新闻。它们在欣快情绪遇到终结货币政权的催化剂时消亡。
60年代的周期在战后二十年的支出转为通胀、利率连续15年上升时结束。宽松货币的时代结束了。
00年代的周期泡沫化成崩盘。互联网是真实的,但市场在5-10年内为未来30年的增长买单。估值疯涨,整个体系在自身重压下崩溃。
有趣的模式:在长期牛市中,每七年都标志着一个买入时机。
1957年、1987年、2020年。每一次都是长期牛市第七年的周期性熊市。
衰退、黑色星期一、全球大流行。三种不同的灾难。但接下来发生了什么:
1957年到1958年创下新高。1987年两年内创下新高。2020年六个月内创下新高。
在长期牛市中,周期性熊市就是买入机会。市场扇每个人耳光,抖出投机者,重置杠杆,迫使政策宽松,然后继续向上。
为什么这总是奏效?
流动性。现金主宰一切。这些周期性熊市都以相同方式结束……货币再次宽松。
1958年美联储将利率减半。1987年不到24小时内向系统注入流动性。2020年推出史上最大的QE措施。
周期性趋势由数月的资金流动决定。长期趋势由数年和数十年的资金方向决定。
那么,我们现在在哪里?
第13年。几乎第14年。不是早期,但按历史标准也不算特别晚。
过去两个长期牛市分别持续16年和20年,这给本轮周期留下了空间,一直跑到2020年代末或2030年代初。
问问自己这些问题:
我们是否达到了代际欣快情绪,估值让所有先前峰值都显得渺小?还没有。每周四看看AAII投资者调查就知道!
通胀是否像1966年或2000年那样起飞,或信贷连续多年枯竭?还没有。看看信贷利差和宽松的金融状况就知道!
在这些条件满足之前,我们很可能还没到顶。
大多数人忽略的部分是:
长期牛市的最后几年,历史上往往是整个周期中最好的几年。
从1995年到2000年,标普几乎翻了三倍。纳斯达克在那轮长期牛市的最后五年上涨了1000%。
我不是说会直线上升。拉回调整,甚至在本轮结束前可能还有另一个周期性熊市,都会继续发生。
但如果历史模式持续,我们还有很多上行空间才结束。
更新后的路线图显示,如果本轮周期跑到末尾,我们在2030年代初可能看到标普达到18000到20000点。更保守的估计是12000到13000点。从这里再涨50-60%。
现在你知道是什么驱动这些周期,什么终结它们,以及我们可能走向何方。
转自tti