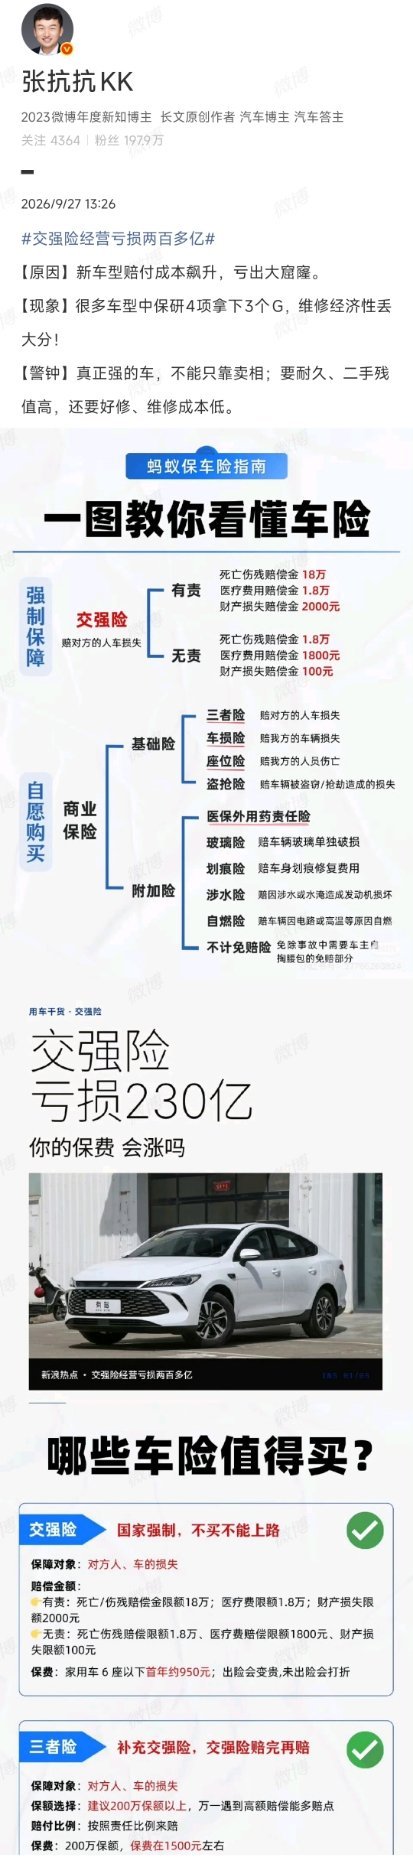
交强险经营亏损两百多亿 交强险2025年经营亏损230亿元,这不是一个简单的经营失误,而是汽车行业技术转型期的阵痛在保险领域的集中体现。
📉 为什么会巨亏?
赔得多了,收得少了。
2025年,交强险赔付支出2524亿元,同比增长11.6%,但保费收入仅增长5.2%。赔款增速是保费的两倍多,而车均保费还降了0.1%。
赔得多的原因是两点:
第一,人伤赔偿标准在涨。 全国统一城乡居民人身损害赔偿标准后,死亡伤残赔偿限额与居民收入挂钩逐年上涨。2025年全国居民人均可支配收入同比增长5.0%,直接推高了死亡伤残赔偿金额。同时,医疗费用支出也在增长,直接传导至赔付成本。
第二,新能源车占比快速提升,但风险结构变了。 2025年行业承保新能源汽车4358万辆,占比从2024年的8.9%猛增至12.1%。新能源车呈现出险频率较高、维修成本也较高的“两高”特征。更关键的是,出险率和单车赔付额比燃油车高出30%-40%。
这里有一个容易被误解的点:很多人以为新能源车贵是因为电池贵,但那是商业车损险的事。交强险赔的是第三方,真正的变化在于,新能源车的事故风险和出险频率本身在改变,而原有的定价模型来不及跟上。
⚠️ 会带来什么问题?
第一,保险公司的承保意愿在下降。 交强险是法定强制保险,保险公司不能拒保,但长期大额亏损会挤压其经营空间,影响服务投入的积极性。2025年交强险管理与服务成本高达538亿元,盘子越大,优化空间和亏损压力就越大。
第二,低风险车主在为高风险行为买单。 现行费率浮动机制下,长期不出险的低风险车主本应少交,但整体亏损意味着这部分“红利”被高风险群体平均掉了。不同车型、不同用途的风险没有在定价中被精细区分,公平性存在问题。
第三,费率调整的压力在积累。 交强险遵循“不盈利不亏损”原则,长期大额亏损不可持续。虽然监管明确不会简单上调保费,而是靠数字化风控、打击欺诈来收窄亏损,但如果亏损持续,费率结构的调整只是时间问题。
🔮 2026年出现拐点
好消息是,2026年1-8月,行业车险综合成本率已降至95.8%,低于100%的盈亏平衡点,扭亏趋势明确。这说明监管推动的降本提质正在见效。
但真正的解法,不是靠涨价,而是靠把账算得更细——不同车型、不同驾驶行为对应多大风险,需要更多真实数据来支撑。少出一次事故,就少一笔赔付,深化“警保联动”、提升交通安全治理效能,可能是最划算的一笔账。
230亿的亏损,本质上是汽车产业从燃油向新能源转型过程中,保险精算模型滞后于现实变化的代价。这不是靠一次涨价能解决的,需要整个体系用更精细的数据和更主动的风险管理来慢慢消化。