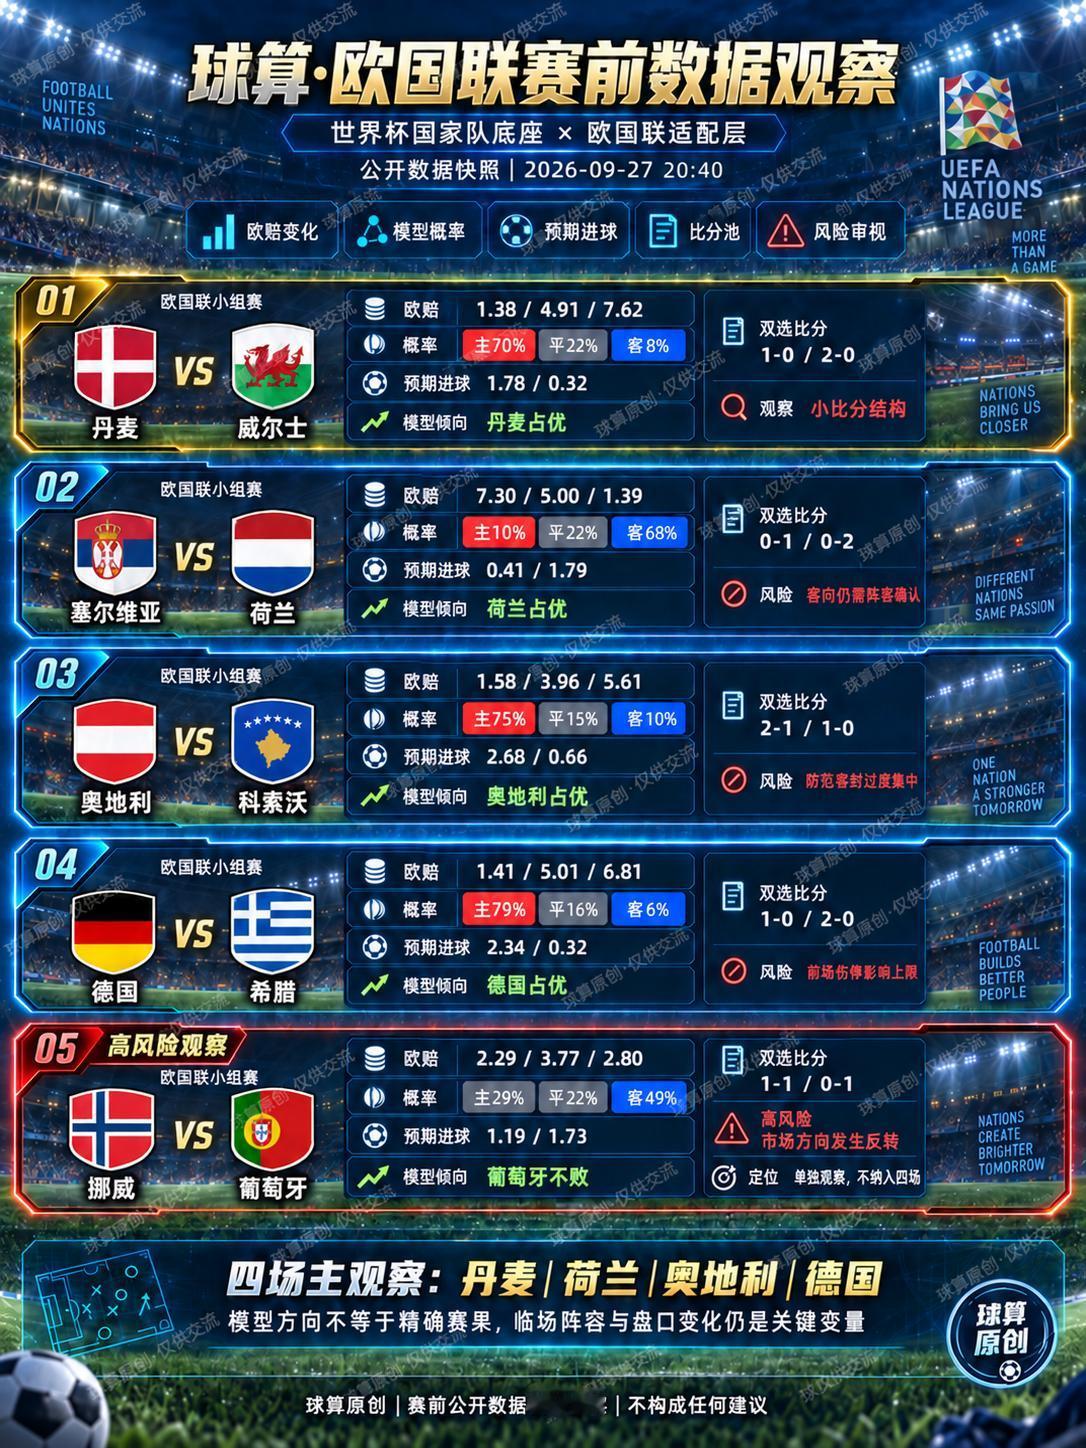
欧国联五场出现三种市场结构:一致重估、主动降温与方向反转
今晚的欧国联,表面看是几场实力差距不同的国家队较量,真正值得研究的却是价格曲线背后的风险变化。
所谓“资本意图”,在公开数据层面只能拆解为风险敞口、价格修正和热度迁移,不能直接等同于某一方已经预知赛果。伤停消息、阵容确认、交易热度和风险控制,都可能造成相似变化。因此,必须同时观察初始定价、即时定价和模型概率。
丹麦与威尔士:单边预期强化
丹麦一侧由1.66压缩至1.38,平局从3.68升至4.91,另一侧从5.02升至7.62。去除市场成本后,丹麦对应的隐含概率大约由56%提升至68%,与球算70%的模型区间接近。
这不是单一价格波动,而是三项价格同步重排。市场正在集中承担一个方向的风险,但价格越低,继续压缩的空间也越有限。临场阵容能否支撑当前预期,比球队名气更重要。
塞尔维亚与荷兰:全面重新定价
荷兰一侧由1.68降至1.39,塞尔维亚由4.67升至7.30,平局也从3.81升至5.00。对应隐含概率从约56%提升至68%。
三项价格向同一逻辑收敛,说明市场共识明显增强。不过,本次亚洲价格与总进球双边数据采集不完整,暂时无法确认这种强化是否得到其他市场同步支持,只能定义为“高度一致的预期迁移”。
奥地利与科索沃:模型集中,市场主动降温
奥地利一侧由1.47回升至1.58,平局由4.25降至3.96,科索沃由6.12降至5.61。奥地利对应的隐含概率由约63%回落到60%左右,而球算模型仍处在更高区间。
这种模型与市场不同步,可能与人员缺口、首轮表现后的再评估以及短周期轮换有关。市场并未否定奥地利的基础定位,但正在降低优势兑现的确定性。
德国与希腊:重新评估进攻上限
德国一侧由1.30回升到1.41,希腊由9.37降至6.81。德国对应的隐含概率大约从72%回落至67%,而模型概率仍明显更高。
穆西亚拉与哈弗茨缺席后,市场没有改变德国的基础定位,却对其进攻效率和比赛控制上限进行了修正。这里必须区分“整体优势”和“优势幅度”:前者仍在,后者已经被市场主动压低。
挪威与葡萄牙:最明显的方向反转
初始阶段,葡萄牙对应价格为2.33,低于挪威的2.71;即时阶段变为挪威2.29、葡萄牙2.80。挪威的隐含概率由约34%升至41%,葡萄牙则由约40%降至34%。
这不是普通微调,而是市场排序发生了交换。首轮状态、挪威主场环境和阵容信息都可能参与了重估。此时不应猜测谁在“制造热度”,而应等待阵容确认,并观察价格是否继续保持连续。
凯利数据为何没有成为核心依据
本次数据源中的即时凯利值集中在0.94附近,离散度过低,同时缺少完整的多机构分时轨迹。这种尾值可以记录,却不足以独立证明市场共识。更有价值的是初始定价到即时定价的连续迁移,以及不同市场之间能否相互验证。
综合来看,丹麦属于预期强化,荷兰属于全面重估,奥地利与德国属于优势降温,挪威与葡萄牙属于方向反转。把五场比赛套进同一个结论,反而会丢失真正重要的信息。
临场阶段,你更重视阵容确认,还是价格曲线能否保持连续?
欧国联足球观察赛前数据球队状态市场预期球算
仅作公开数据与比赛结构研究,不构成任何建议。