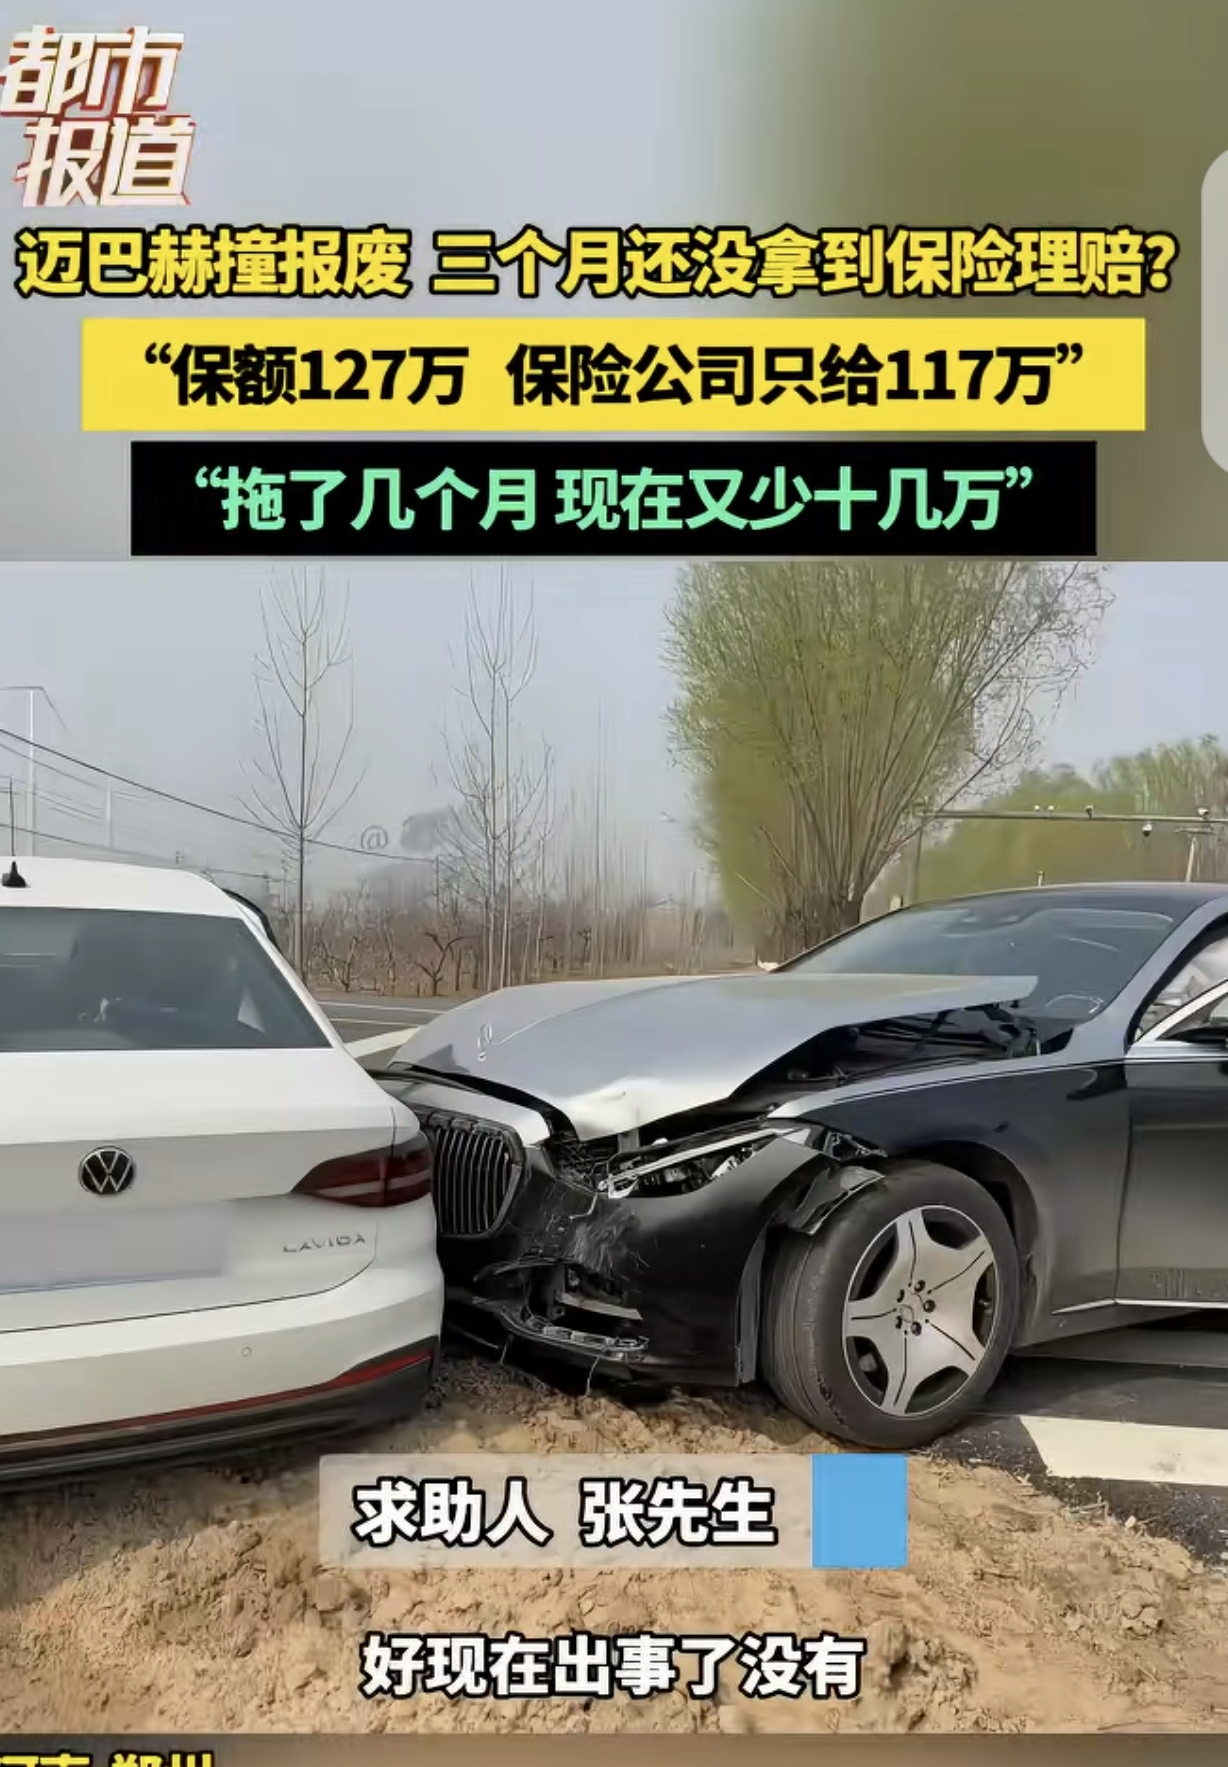
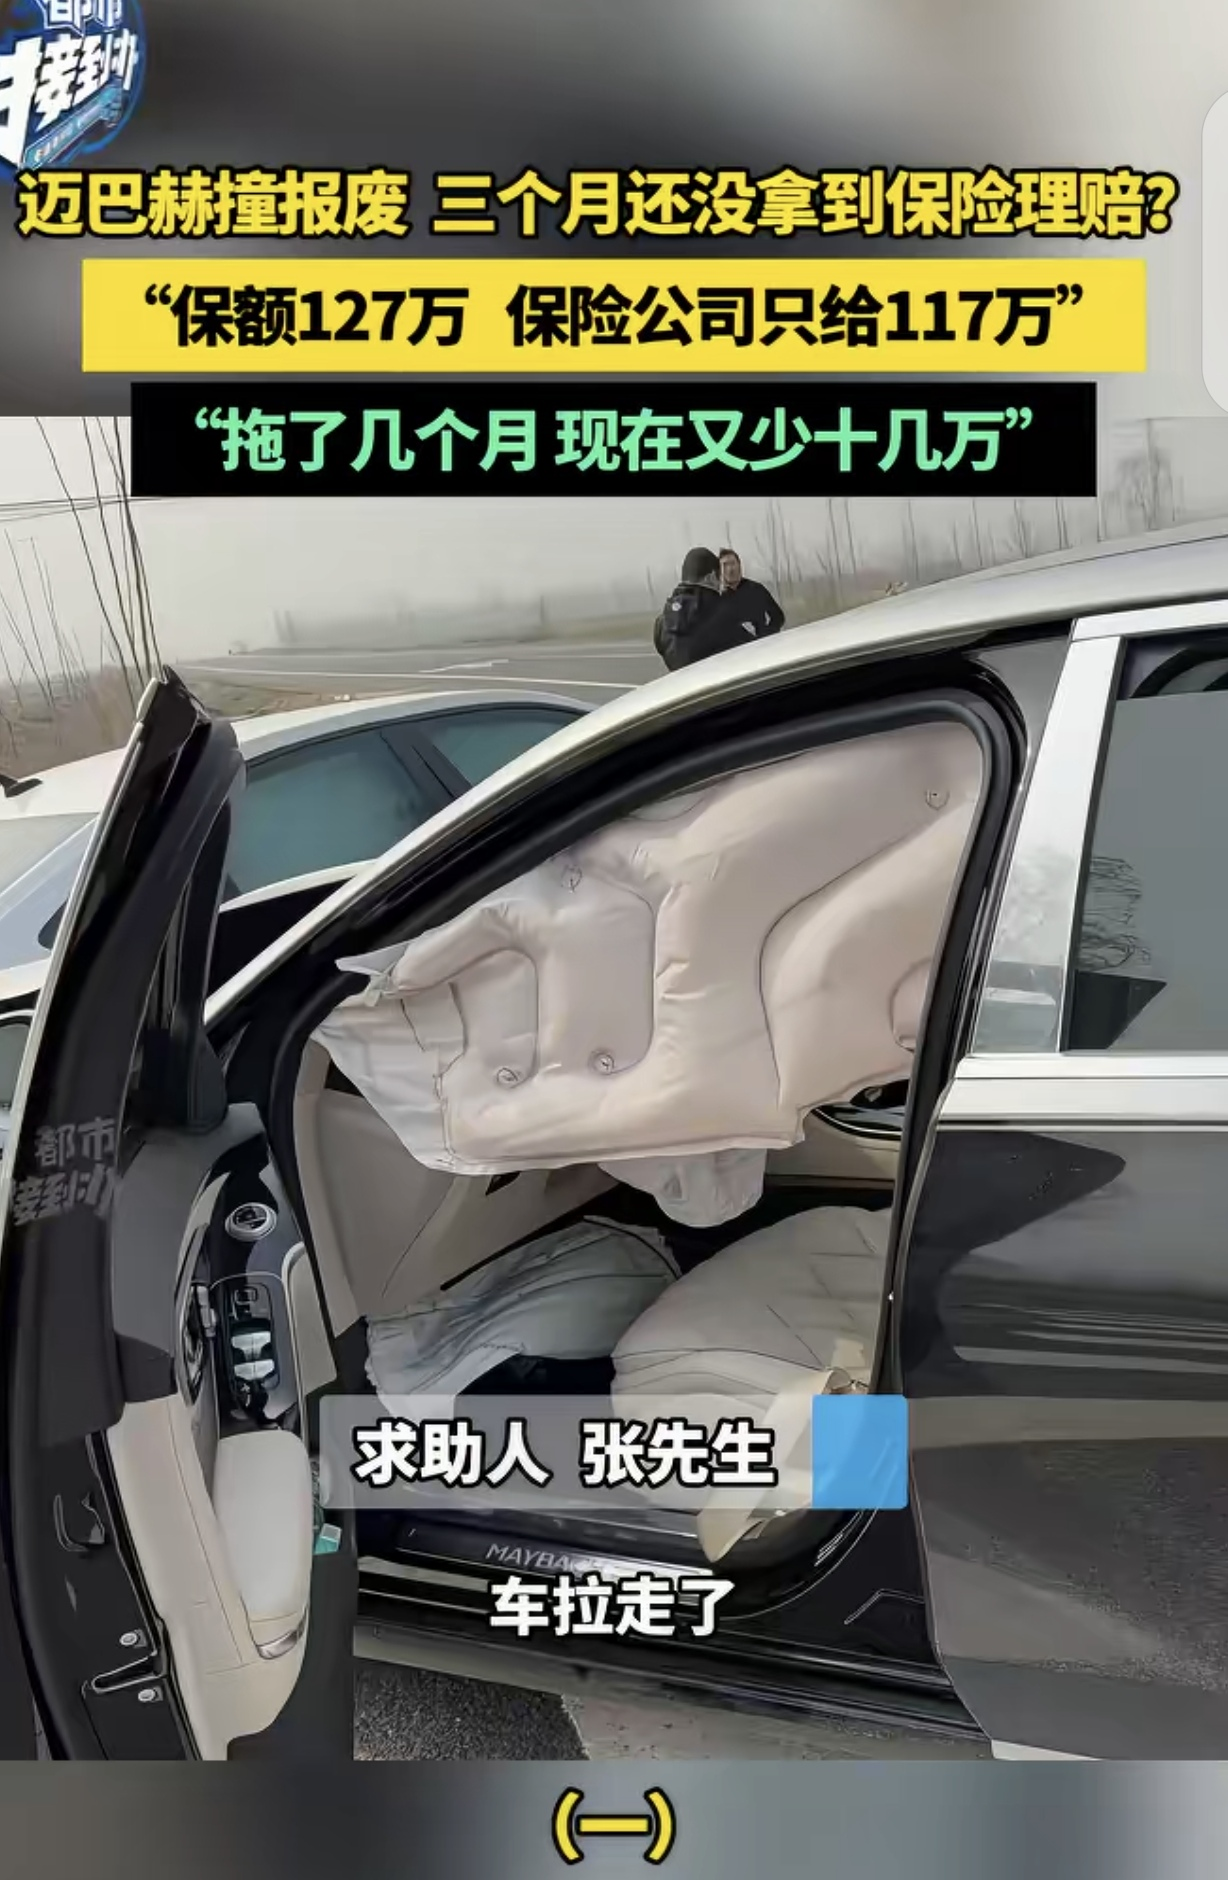
“玩不起!”河南郑州,一男子花163万买了迈巴赫,他按127万买的保险,万万没想到,车子出了交通事故,直接给撞报废了,维修费要50多万。更离谱的是,保险公司只给他赔了117万,男子不依不饶,对方说去申请,然后就没下文了,电话不接,信息微信不回。保险公司:117万是4月份的理赔,重新审核之后残值降了16万。男子怒了:又降了16万,因为你们不作为,没有工作效率,损失都让我承担,那我要保险干啥?
一百六十三万买的车。按一百二十七万上的保险。出事了,报废了。保险公司赔一百一十七万。中间差的这十万,谁吞了。
投保的时候,按一百二十七万算保费。理赔的时候,按一百一十七万算赔款。保费按高的收,赔款按低的给。这买卖,稳赚不赔。
保险公司说,一百一十七万是四月份的理赔。重新审核之后,残值降了十六万。四月份的事,拖到现在。中间这几个月,他们在干什么。
残值是什么。车撞报废了,剩下的铁皮、零件,还能卖点钱。这部分钱,理论上归保险公司。所以赔款要扣掉残值。
可残值这东西,谁说了算。保险公司说值多少就值多少。车主看不见,摸不着,没有发言权。你说降十六万,依据是什么。
一辆迈巴赫,撞报废了,残值还能有十几万。这残值怎么算出来的,有没有第三方评估,有没有公示。没有。就是一句话,降了。
车主买保险,图什么。图出事的时候有人兜底。结果出事了,兜底的人开始跟你算细账。算来算去,算的是他自己的利润。
保险公司的逻辑很精。收保费的时候,按新车价、按高配算。赔钱的时候,按折旧、按残值扣。两头都占,中间通吃。
拖延,是保险理赔的惯用招。拖到你没脾气,拖到你耗不起,拖到你接受他们的方案。时间站在保险公司那边,不站在车主这边。
电话不接,微信不回。这不是服务态度问题,是策略。冷处理,让你自己着急。你越急,越容易妥协。
男子说,因为你们不作为,没有工作效率,损失都让我承担。这话戳到点子上了。保险公司的拖延,成本是零。车主的等待,成本是钱。
一辆车报废了,车主没车开。要么再买一辆,要么租车。这些开销,保险公司不管。他们只管自己那笔账怎么算最划算。
保险合同里,有一条叫“及时理赔”。保险法规定,达成赔偿协议后十日内履行赔偿义务。拖几个月,本身就不合规。
重新审核,是个筐。什么都能往里装。今天审核,明天复核,后天再研究。审核来审核去,审的是怎么少赔点。
残值降十六万,这个数字很讲究。不是五万,不是十万,是十六万。刚好把赔款压到一个整数附近。这种精准,不是巧合。
车主按一百二十七万投保,说明这个数字是双方认可的车辆价值。出事之后,保险公司单方面说值一百一十七万,又降到一百零一万。这等于否定了自己当初的定价。
如果一百二十七万是虚高的,那当初为什么按这个收保费。如果一百二十七万是真实的,那现在凭什么按一百零一万赔。逻辑上说不通。
保险行业有个词,叫“惜赔”。该赔的不赔,该多赔的少赔。能拖就拖,能扣就扣。惜赔省下来的钱,就是利润。
车主的愤怒,不只是钱的事。是被耍了的感觉。你收我钱的时候笑脸相迎,我找你赔的时候爱答不理。这种落差,比损失更伤人。
维权路径。先向保险公司总部投诉,要求书面说明残值评估依据。不给说法,打12378,银行保险消费者投诉热线。
还可以向银保监局举报。惜赔、拖赔,是监管重点打击的行为。查实了,保险公司要被罚。
真不行,上法院。告保险公司违约,要求按合同赔付。保险合同纠纷,法院判例不少,车主胜诉的也有。
关键是证据。投保时的合同,约定保额多少。出险后的定损单,维修报价多少。这些都要留好。白纸黑字,比电话里的承诺管用。
保险的本质,是风险共担。一群人凑钱,谁出事帮谁。可现在的保险公司,越来越像生意人。算的是概率,抠的是利润。
一个健康的保险市场,不该让车主在出事后还要跟保险公司斗智斗勇。买保险是为了省心,不是为了添堵。
男子那句话,问得狠。那我要保险干啥。如果保险不能兜底,如果理赔全靠拖和赖,那这份合同的意义在哪。
一百多万的车,说报废就报废。车主的损失,已经够大了。保险公司还要在赔款上再砍一刀。这不是雪中送炭,是雪上加霜。
监管该亮剑了。惜赔拖赔,罚几个大的,行业才知道疼。光靠消费者一个个去投诉,力量太单薄。
男子还在等。等一个说法,等一笔本该属于他的钱。这个过程,本身就是对保险行业信誉的消耗。