欧盟近期在对华贸易谈判上态度强硬,甚至放出谈判无果就全面限制中国商品入欧的狠话,计划10月再度访华施压,试图缩小对华贸易逆差。但极具反差的是,嘴上硬气的欧盟,核心成员国德国却在悄悄布局,疯狂囤积稀土等关键原材料,提前为谈判破裂做最坏打算。
这波操作堪称精准打脸:布鲁塞尔只想靠施压薅贸易红利,德国工业企业却早已看透本质,不敢赌谈判顺利,只敢提前兜底供应链。不少德企的稀土库存已够用数月,核心目的并非订单暴涨,而是规避断供停工风险。去年中国实施稀土出口管制后,欧洲多条汽车生产线被迫停摆,高昂的停工损失,让企业宁愿压资金囤货,也不愿坐以待毙。
看似稳妥的囤货自救,实则漏洞百出。这批库存仅能支撑短期周转,中小企业更是被囤货成本拖累,资金周转、设备更新都受挤压。更关键的是,德国至今没有官方牵头的稀土储备体系,全靠企业各自为战,单一企业备货充足,也抵不过上下游供应链的某一环缺料崩盘。
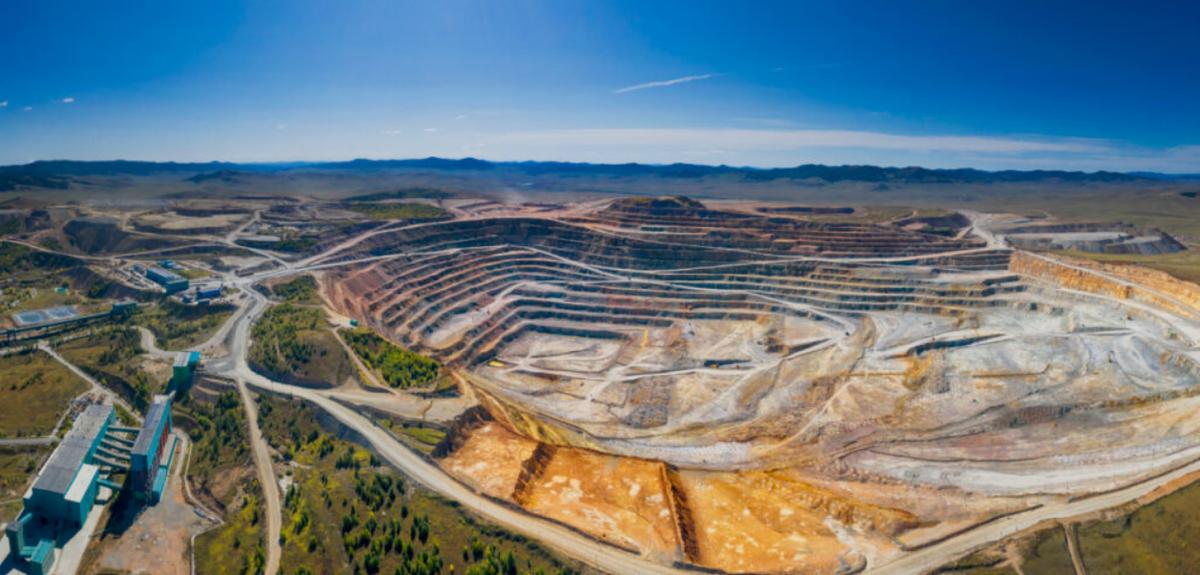
从根源来看,欧洲想摆脱中国稀土依赖,短期根本无法实现。数据足以说明一切,中国掌控着全球60%的稀土开采、91%的精炼产能、94%的高端永磁体产量。欧洲缺的从来不是稀土矿石,而是完整的精炼、加工、造链体系,即便和多国签下采矿协议,矿石依旧大多需运回中国加工。
欧洲虽在加速本土产能建设,布局相关工厂、敲定长期原料供应,但全套产业链成熟至少要等到2030年。而且替代产能成本更高、稳定性不足,一旦中国供应链恢复,企业大概率重回低价优质的中国货源。
欧盟的强硬施压,本质是本末倒置。贸易壁垒只会引发中方反制,最终让欧洲工业买单。而德国囤货的举动也印证:短期内,欧洲根本绕不开中国完整的稀土产业链。所谓“去风险”,终究要付出昂贵的经济代价。