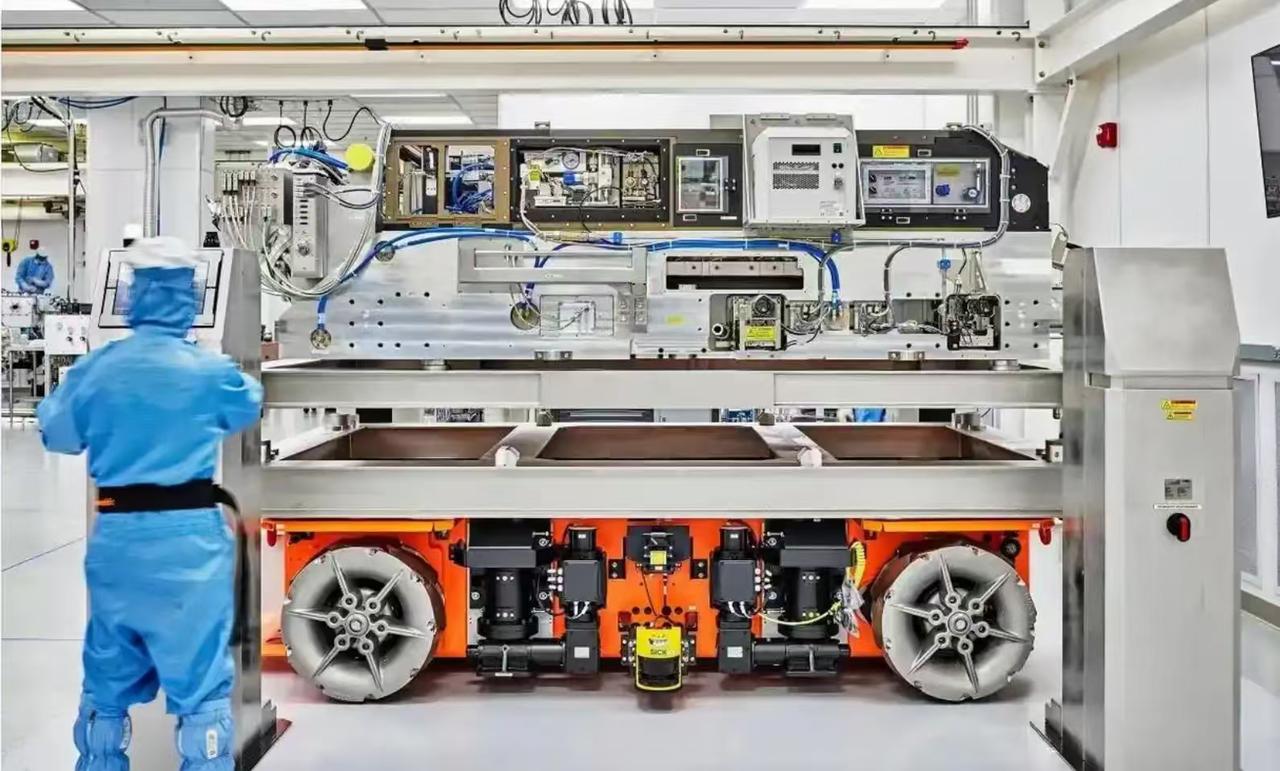
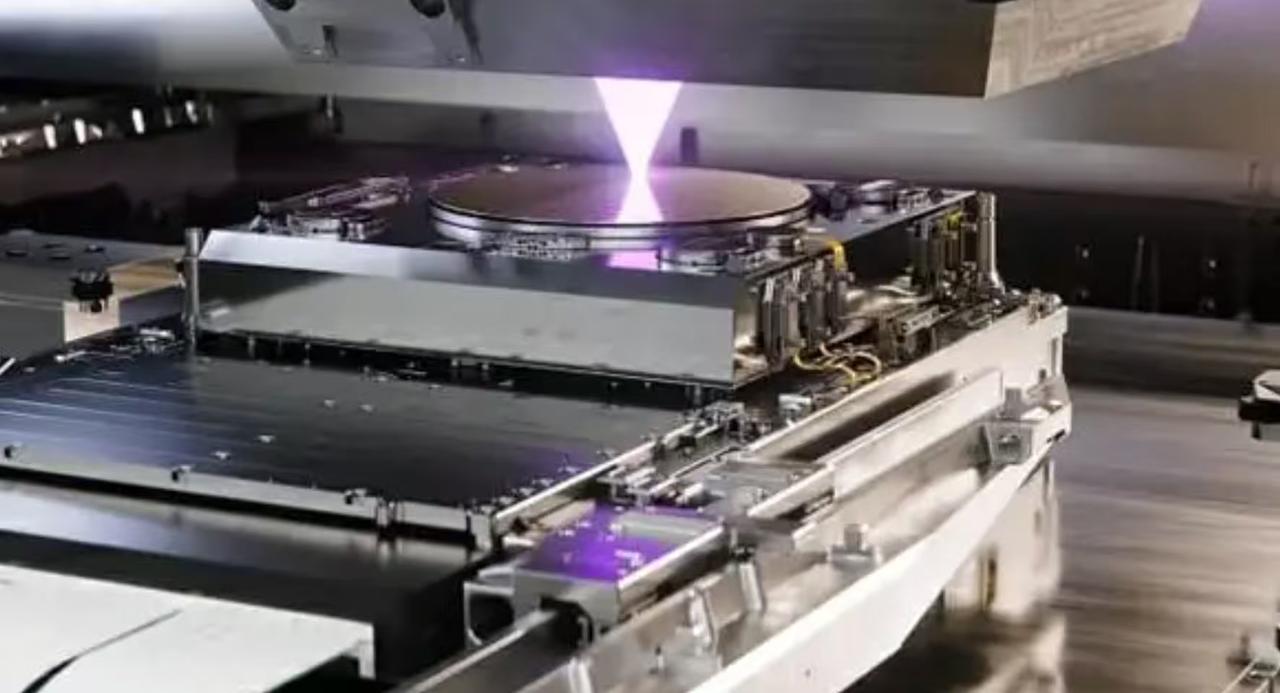
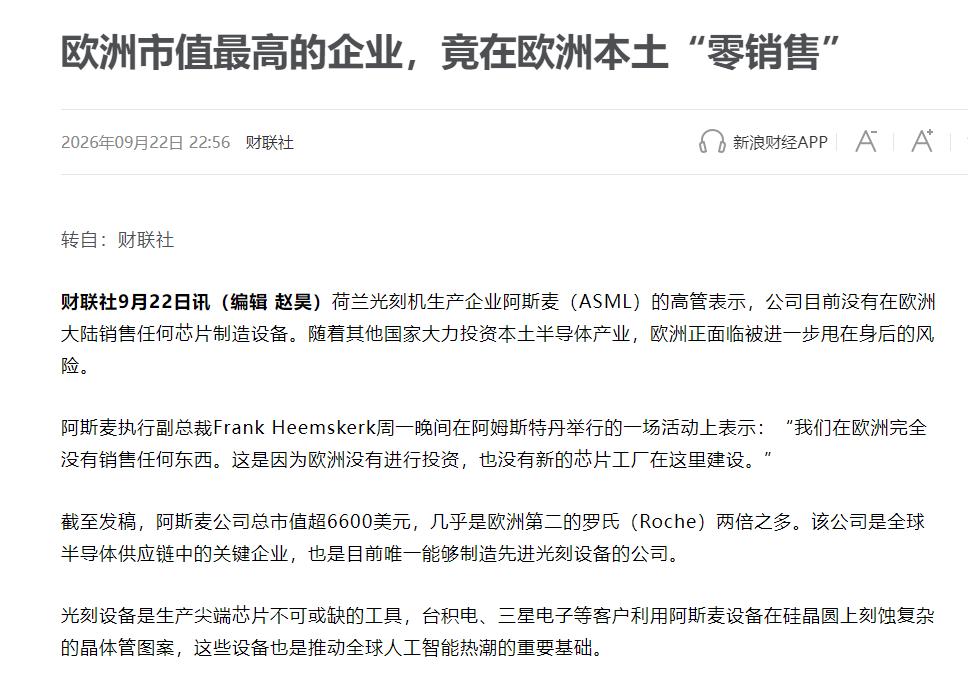
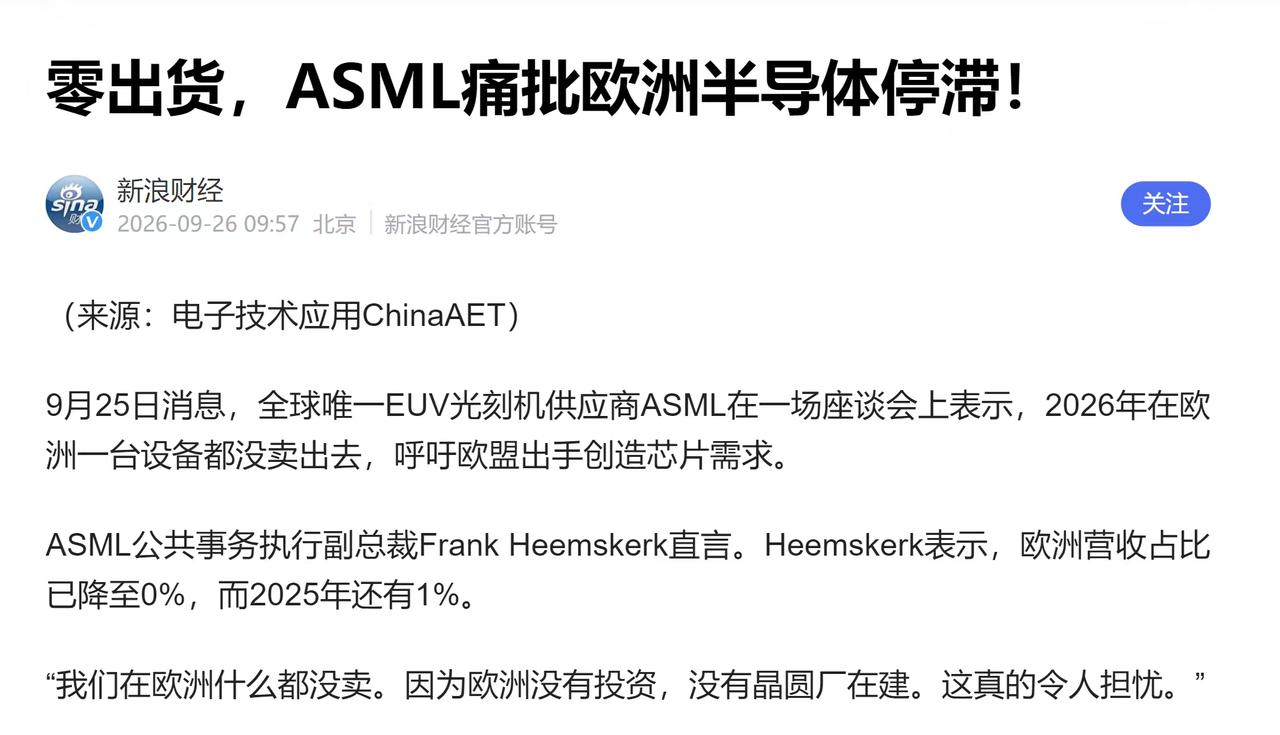
终于知道ASML为什么这么急了,看他们财报,欧洲地区的占比直接归零,解开了一个残酷的真相:欧美养不活ASML,除了绑定中国市场已经没有选择了。
光刻机巨头ASML最近交了一份让不少人看不懂的财报。2026年二季度的系统销售收入里,欧洲地区的贡献直接归零了。不是下滑,不是缩水,是一个干净的零。
搁在以前,欧洲市场再怎么不济,好歹还能占个百分之一二。2025年整个欧洲、中东和非洲地区加在一起,还能凑出1.6%的份额。到了2026年二季度,这部分收入彻底消失了。一家总部设在荷兰的公司,在自己的家门口卖不出设备。
这事放在任何一个行业都挺荒唐的。就好比一家开在街角的餐馆,街坊邻居一个都不来吃,全靠外地游客撑着。ASML现在的处境就是这样,欧洲本土的芯片制造商们,好像集体从这个市场上蒸发了。
SEMI发布的二季度数据把差距摆得更直白。全球半导体设备市场那个季度总共做了405.3亿美元的生意,中国大陆一家就吃下了113.6亿美元,连续六年坐在全球头把交椅上。
欧洲呢,整个季度才7.2亿美元。算下来差了将近16倍。中国一个季度的采购量,欧洲得攒两年多才能赶上。这个数字背后藏着一个很直接的问题:欧洲的芯片厂去哪了?
欧盟的《芯片法案》喊了好几年了,目标定得挺响亮,要把欧洲在全球半导体制造里的份额翻一倍。可喊口号和建工厂之间,隔着一条漫长的审批链。
钱要从各个成员国的预算里出,预算要走本国流程,流程要等审批,审批完了还有下一轮审批。一圈转下来,项目要么缩水,要么干脆黄了。
英特尔在马格德堡那个项目就是最典型的例子。原计划砸300亿欧元建先进晶圆厂,德国政府承诺了将近99亿欧元的补贴。
数字看着挺唬人,可这笔钱迟迟到不了位。英特尔的耐心被耗光了,2025年7月正式宣布放弃德国建厂计划。理由说得很直白,公司要削减成本,要优化产能。翻译一下就是,等不起了,不玩了。
到了2026年7月,欧盟总算批准了一笔新的德国半导体补贴,6.59亿欧元,分给4个项目。这笔钱跟当初承诺给英特尔的99亿比起来,零头都算不上。
而且这些项目也不是什么先进逻辑制程的大厂,碳化硅外延晶圆、功率MOSFET、光学量测设备、硅漂移探测器,都是些细分领域的产线。ASML的EUV光刻机是卖给先进制程晶圆厂的,这些项目跟它的产品线基本不搭界。
欧洲不是没有芯片厂,是那些芯片厂没有扩张的需求。没有新厂动工,就没有新设备采购。ASML的光刻机再先进,也得有人建厂才卖得出去。
欧洲本土的芯片制造能力这些年一直在萎缩,存量产能勉强维持运转,增量几乎为零。一个没有增量的市场,对设备商来说就是一片死水。
反观中国大陆这边,逻辑完全不一样。2026年二季度113.6亿美元的设备采购额,背后是一批又一批在建和规划中的晶圆厂。
成熟制程在扩,先进制程在追,存储芯片在投。ASML的中国区销售占比在2025年四季度是36%,虽然环比降了6个百分点,但依然是它最大的单一市场。
ASML自己预计2026年全年中国市场的销售占比会在20%左右,比前一年的33%有所回落。回落的这部分,很大程度上是出口管制造成的,不是中国客户不想买。
ASML的CEO富凯在2026年5月说过一段挺实在的话。他说如果进一步收紧对华出口限制,只会加速中国自主研发替代设备的步伐。
他提到ASML卖给中国的DUV设备本身就是2015年的技术,对应的是八代之前的芯片制程。这话的潜台词很清楚:你卡得越紧,中国自己搞的动力就越大。
现在看ASML的处境,其实挺拧巴的。它的技术护城河深到没朋友,EUV光刻机全球独一份。可这门生意的本质是设备销售,得有人建厂才能开张。
美国市场有英特尔在扩产,韩国市场有三星和海力士在投,台湾地区有台积电在推进先进制程。这些市场ASML都能做,但每一家客户都在被各自的产能规划和地缘政治拉扯着。欧洲市场呢,连拉扯的资格都没有。没有厂,就没有单子。没有单子,占比就是零。
ASML不是不想在欧洲卖,是欧洲真的没人买。欧盟的补贴资金像挤牙膏一样往外放,建厂审批一拖就是好几年。等一座晶圆厂从纸面走到动工,ASML的下一代光刻机都快迭代完了。
这件事放在全球半导体产业的大格局里看,比一份财报的某个区域数据更值得琢磨。设备销售是芯片制造的先行指标,哪里在买设备,哪里就在建产能。
中国大陆连续六年坐在设备采购的头把交椅上,欧洲的采购额连中国的零头都够不上,这个趋势不是一年两年能翻过来的。
ASML在欧洲的零,不是一次偶然的业绩波动。它是一个信号,说明欧洲本土的芯片制造已经空心化到了一定程度。手里握着全球最顶级的光刻机企业,自己却连一座像样的新厂都建不起来。这种反差本身,比任何数据都更能说明问题。
信源:财联社