广发三傻
以前有个说法叫股票三傻。
指的是银行、保险、地产股常年不涨。
事后来看,地产公司彻底炸了,保险公司受到点牵连如今已走出困境,银行则不声不响地继续进发——法拍房数量增长和银行坏账爆炸是两回事。
总之,就算日后保险和银行终于出事,股票三傻的叫法也已用不上了。
但广发三傻至今仍在。
指的是吉林敖东、辽宁成大、中山公用这三只股票常年存在较大折价。
读者可能好奇,折价不折价的且不说,吉林敖东等股票为什么会被套入“广发三傻”的称呼里去呢?
因为它们的主营业务根本不赚钱,却持有了大量的广发证券股票。
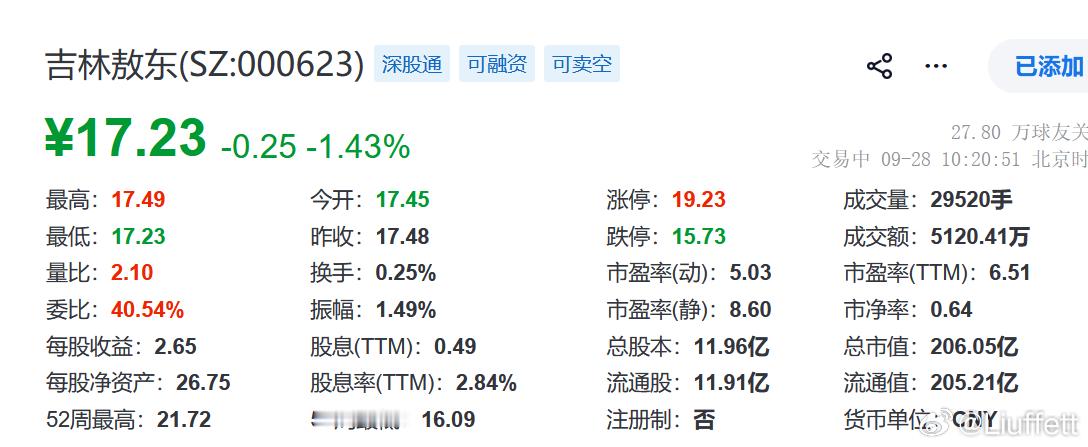
以吉林敖东为例(其它两家更复杂),公司的医药业务基本处在微亏的状态,没什么债务,同时持有大约20%的广发证券股票(含少量港股)。
可以说,吉林敖东的企业发展和股票走势,主要由广发证券的发展和走势决定,广发三傻是广发证券的影子股。
目前广发的净资产是1768亿,则吉林敖东20%股份对应354亿的净资产。
可吉林敖东当前的市值嘛,只有210亿,差不多打了6折。由于广发A股的市值比自身的净资产高,吉林敖东股票的实际折扣差不多在5折附近。
股票书里经常提到“隐蔽资产”型投资,大概就是这样,只花210亿买到了广发证券300多亿的净资产,还送了其它业务对应的资产。而广发证券嘛,年景有些差异,但赚的是真钱,能一直赚下去。
然而,股票书里也经常提到“价值陷阱”。
广发证券的派息率还算凑合,把利润的三分之一分给股东。
其实可以多分,广发不愿意,吉林敖东没有控制权,不能逼它多分。
然后吉林敖东自己,只派五分之一,我们也没有控制权,不能逼它多分。
这就尬住了,你买折扣价的吉林敖东,到手现金还没溢价的广发证券高。
广发三傻的巨大折价并不是临时出现的,而是常年以来都折价,因为持有它们并不等同于直接持有广发证券,这种差异不仅局限于分红,还体现在很多方面。
想象一下牛市来临,广发证券暴涨一倍,交易者可以卖掉跑路兑现全部利润。
可持有吉林敖东么,它十有八九不肯清仓跑路,还需要担心它自身经营中是否会出幺蛾子,则股票涨幅可能逊色许多。
好消息是,消灭折价在技术上并不困难。
越是纯粹的影子股,消灭折价越简单。比如卖光广发并全额分红,价差能立刻兑现。又或者清掉医药业务,纯粹持股广发也全额分红,折价同样会在不长的时间里收敛。
对不够纯粹的影子股来说,这么干很有难度,对吉林敖东这样的纯粹影子股就非常简单。
坏消息是,大股东不愿意。
就像价值投资一样,技术上非常简单,实际没几个人愿意做。
对小股民而言,把公司拆开卖掉好处最大,对有控制权的大股东来说,资产规模越大好处越大。
比如不赚钱的那部分医药业务,不赚钱的损失和资产占用由整个上市公司承担,而医药业务养着的人——不管是员工、供应商还是其他利益相关者,他们带来的好处却由实际经营者享受。
所以这类股票往往都折价,长期折价,不仅我们的股票是这样,境外的股票也同样如此。
要说区别,有,某些地区的资本家可以比较轻松地夺取该类企业的控制权,则他们那边的情况会好上很多。
同理,我们的股票也有可能遇见类似的催化剂事件大幅拉抬股价,只是对运气的要求会更高,出现频率相对低——比如国企改革啥的随机事件出现,吉林敖东是民企没啥关系,辽宁成大和中山公用作为国企就可能产生某种改变。
如果类似情况出现扫清了障碍、股价又没立刻涨起来,那广发三傻就变成了广发三宝,投资价值将变得显著。