“省这点利息,还不够填房价的坑。”
三部门贴息政策刷屏,评论区却吵翻了天。有人算了一笔账:100万贷款5年省5万,但如果房价再跌5%,省的钱瞬间归零。更扎心的是,银行业内此前对贴息可行性普遍存疑,认为资金来源就是最大难题。
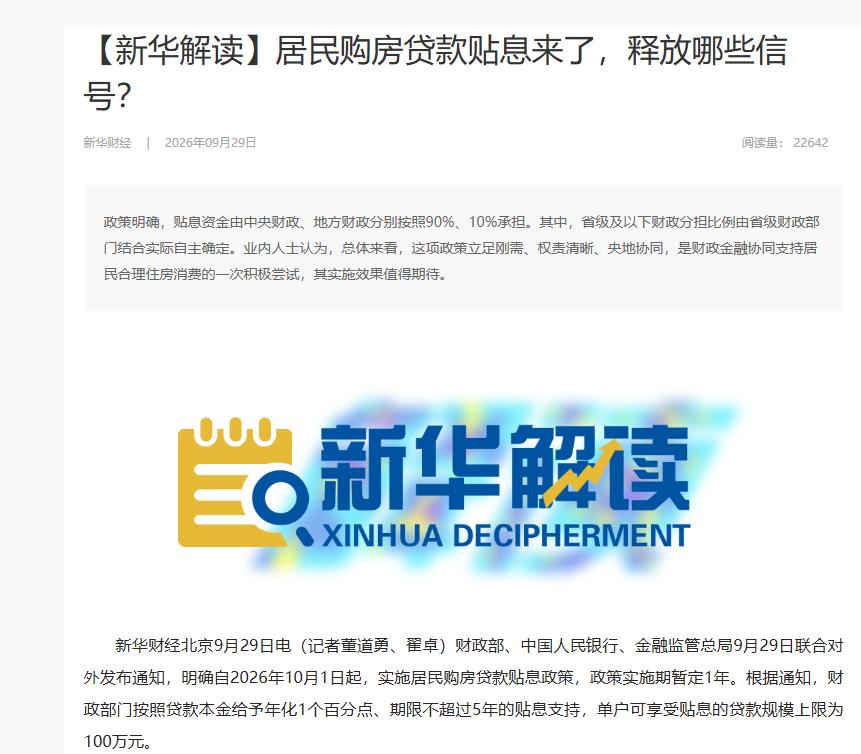
9月29日傍晚,财政部、中国人民银行、金融监管总局联合发布通知,明确自10月1日起对符合条件的首套住房商业贷款给予年化1个百分点的贴息支持。政策实施期暂定1年,单户贴息贷款规模上限100万元,贴息期限最长5年,最多可帮借款人累计减少利息近5万元。
这次政策的钱,由中央财政和地方财政分别按90%和10%承担,省级以下的分担比例由各省自行确定。我觉得这个设计本身就是在回避争议。
此前银行圈对贴息能不能落地最大的顾虑就是钱从哪来,现在白纸黑字写清楚了财政兜底,银行不掏一分钱,利润不受挤压,政策推进阻力确实小了很多。
符合条件的家庭,银行在签贷款合同时自动识别,按月收息时直接扣减贴息金额,不需要老百姓跑任何额外流程。操作层面确实省心,这一点没得黑。
但问题不在这里。
国家统计局数据显示,2026年2月一线城市二手住宅销售价格同比下降7.6%,二线下降6.2%,三线下降6.3%。到了8月,70城二手住宅价格同比仍在继续下行,多数城市环比尚未转正。一套150万的房子,一年跌5%就是7.5万,贴息5年省下的5万填不了这个窟窿。
我认为这才是评论区沸腾的根本原因,不是因为政策不好,是因为账算不过来。
广东省住房政策研究中心首席研究员李宇嘉分析说,当前按揭贷款利率3.0%到3.1%明显高于无风险理财利率,贴息1个百分点后房贷利率降至2%左右,贷款的机会成本下降,居民加杠杆意愿会上升。但我对这个判断持保留态度。
逻辑上没错,可现实中居民不买房的核心症结不是利率高低,是对房价继续下跌的恐惧。
政策把享受贴息的房子限定在面积不超过120平方米、总价不超过150万元,这个门槛直接把一线城市大部分房源排除了。
北京的刚需盘动辄四五百万起步,150万连老破小的首付都不够。我觉得政策的靶心其实很清楚,就是三四线城市和县城的年轻人,存量房去化压力最大、城镇化刚需最集中的那片区域。
粤开证券首席经济学家罗志恒算过一笔账,150万的房子首付50万、贷款100万,贴息后月供能少800到900元。对于月收入五六千的县城家庭,这确实不是小数目。可是反过来说,一个月省800块就能让原本买不起房的人突然买得起了,这个假设本身就不太成立。
广东省住房政策研究中心李宇嘉还提到一个关键点,贴息后房贷利率降到2%,基本等同于无风险利率。我认为这个信号比省钱本身更重要。当贷款利率和理财收益率打平,持有房产的资金成本就被拉低了一个量级。
说白了,财政在替购房者承担一部分机会成本。能不能扭转预期另说,但方向是对的。
不过政策的局限也很明显。实施期只有1年,到期后怎么办没有明确说法。购房是二三十年的决策,靠1年期的政策窗口去撬动,力度和确定性都远远不够。
中国人民大学重阳金融研究院研究员衣英男提到,38个重点城市二手住宅平均租金收益率约2.87%,一线城市仅2.07%,与新发放房贷利率存在倒挂。倒挂不消除,刚需群体持币观望的逻辑就不会改变。
说到底,贴息政策的方向我认同,精准性也比很多“撒胡椒面”式的刺激强得多。中央财政首次对商业房贷贴息,信号意义摆在那里,决心也摆在那里。
但它解决的是月供压力,解决不了房价预期。
房价不稳,信心不回来,每个月省下的几百块贴息,在购房者眼里就是杯水车薪。
省下的利息是实打实的现金,房价的坑也是实打实的亏损。这两个账本同时摊在面前,老百姓的选择比任何专家的分析都诚实。政策给了糖,但市场需要的是药。
糖能甜一时,药才能治根本。