9月资产回顾及下一阶段投资展望
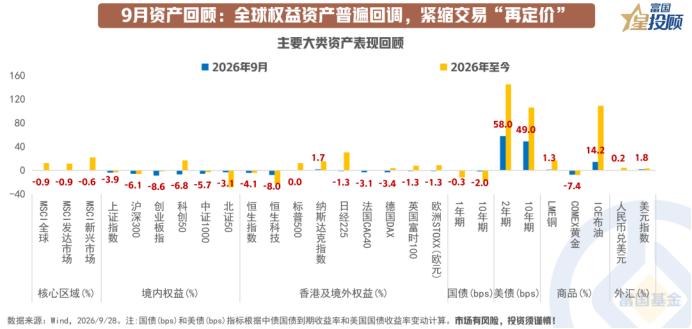
9月,大类资产定价的主线由“修复”切换为“再定价”,全球权益市场普遍回调,原油与美元同步走强,海外货币政策预期再度向紧缩方向回摆。
海外来看,通胀与政策路径的再定价是主要矛盾。9月议息会议上,美联储全面上修通胀与政策利率预测,市场对年内再度加息的定价概率飙升。美债收益率大幅走高,能源通胀的二次风险重新成为全球定价的共同变量。相较而言,美股凭借分子端支撑展现出相对韧性。
国内来看,经济基本面分化特征延续,且边际未见收敛,“新强旧弱”“供强需弱”的K形分化反而在进一步扩大;流动性维度,短端流动性工具与中期工具维持净投放格局,资产表现债优于股。
展望未来,全球资产走势仍由三股力量交织驱动:其一,通胀与货币政策路径的再定价。油价高位运行与通胀预测上修,使得“更高更久”甚至“还要再加一次”成为新的基准预测,全球资产的估值锚仍在调整过程之中;其二,政策支持力度与方向。国内货币总量充裕但流通速度下行,“钱多”与“体感弱”并存,总量与结构性政策如何施效或是四季度国内资产的关键定价因素;其三,地缘因素的不确定性。四季度美国即将迎来中期选举,而美伊冲突仍未止戈,地缘因素与海外重要事件不确定性是四季度大类资产的重要定价锚。这三股力量的交织,将定义下一阶段的投资逻辑与资产轮动路径。
(市场有风险,投资需谨慎)