国内债市展望:四季度财政支出将如何演绎?
9月,债券市场表现较强,长端利率延续下行。中债综合财富(总值)指数单月上涨0.33%,万得短债基金指数、中长债基金指数分别上涨0.17%、0.30%。
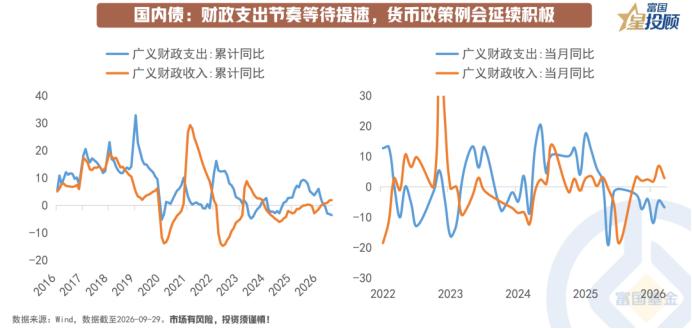
上半年财政支出节奏整体偏慢,四季度财政支出将如何演绎?从必要性看,前三季度广义财政支出累计同比为负,要完成全年预算目标,四季度支出节奏存在边际提速的要求。从节奏看,政策性金融工具正加快落地,“六张网”重大项目协调推进会密集召开。
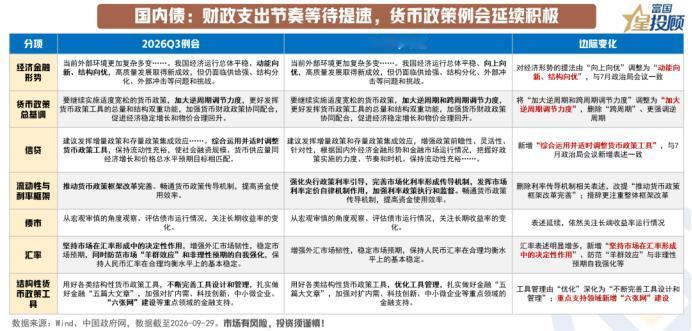
三季度货币政策例会亦释放积极信号。货币政策总基调上,将“加大逆周期和跨周期调节力度”调整为“加大逆周期调节力度”,删除“跨周期”表述,意味着短期内稳增长的权重相对上升。信贷方面新增“综合运用并适时调整货币政策工具”,与7月政治局会议表述一致,强调政策工具的灵活性;结构性工具的支持领域新增“六张网”建设。此外,例会调整利率框架表述并明显增加汇率相关表述。综合来看,三季度例会释放“稳增权重上升、政策工具保持灵活、框架改革优先于短期利率引导、汇率强调市场化与预期管理”的政策信号。
9月29日盘后,央行“四箭齐发”:下调抵押补充贷款(PSL)利率0.25个百分点;扩大抵押补充贷款支持领域;增加科技创新和技术改造再贷款额度2000亿元;增加支农支小再贷款额度5000亿元。财政部、中国人民银行、金融监管总局发布通知,我国将从10月1日起对居民使用新发放商业性个人住房贷款购房实施贴息,增量政策已在路上。
对债市而言,若四季度财政支出明显提速,政府债供给压力与基本面修复预期将同时上升,长端利率的下行空间可能受限。基准情形下,四季度更可能是“财政边际提速、货币配合宽松”的组合,收益率曲线或维持震荡格局,资金面宽松基础仍在,基本面仍是趋势核心。
(市场有风险,投资需谨慎)