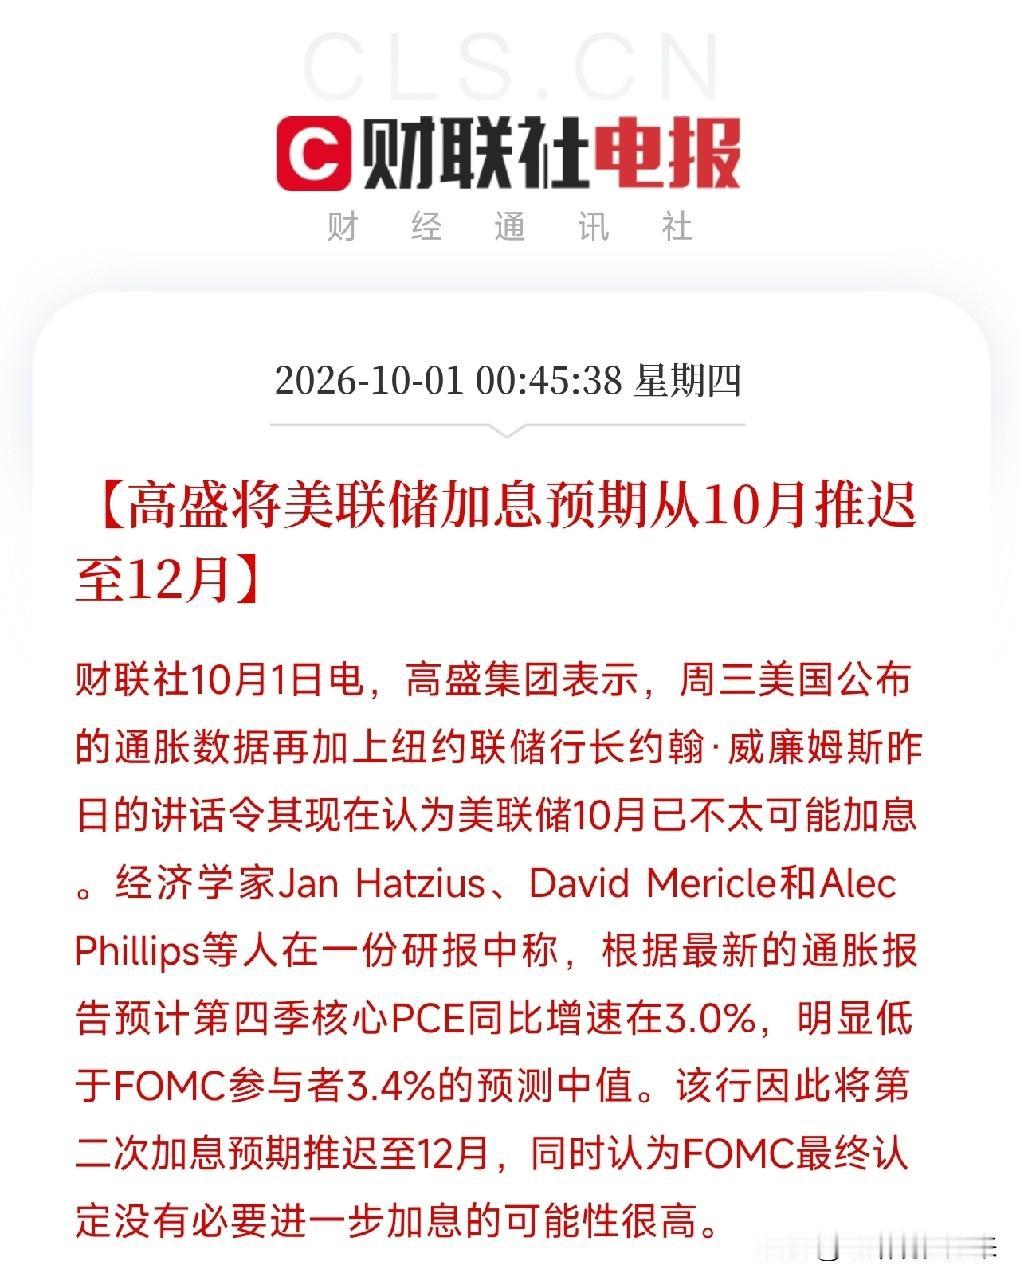
晚间8点半,一条消息弹出来,让盯着美联储降息预期的投资者,从通胀降温的短暂乐观里,清醒了过来
不是加息,不是降息,而是美国8月核心PCE价格指数环比增长0.2%,低于市场预期的0.3%;同比增长3.0%,也低于预期的3.3%。数据一出,交易员立刻减少了对美联储10月加息的押注,从昨天的51%降至47%。高盛随后把第二次加息预期从10月推迟至12月,并认为最终没必要进一步加息的可能性很高。
按理说,通胀低于预期、加息押注降温,美债收益率应该往下走。但现实恰恰相反。同一时间,美国30年期国债收益率升至5.62%,续刷二十四年来新高,日内上涨5个基点,连续7日上涨。油价也在涨,WTI原油涨2.26%,报91.4美元/桶。
这就出现了罕见的背离:通胀数据在降温,加息预期在退潮,但长端美债收益率却在狂飙。
通胀降温本该利好债市,但长端收益率反而创24年新高,说明市场在定价的不是货币政策,而是财政赤字、期限溢价和美债供给。当市场开始怀疑美国财政的可持续性,长端利率就压不住了。美联储能控制短端,但控不住长端。这是典型的财政主导信号。
这指向了全球宏观的核心矛盾,上半场拼谁的通胀降得快、谁的加息先停;下半场拼谁的财政扛得住、谁的长端利率压得下。当30年期美债收益率创24年新高,真正的敏感方向,是那些在黄金、能源、非美货币和替代储备资产里卡住位置的方向。
去翻一翻,谁在布局黄金和能源,谁在经营非美市场的跨境支付和结算,谁在替代储备资产里建立敞口,谁又在国产算力网和液冷结构件里卡住位置。那才是这轮全球资产重定价里,真正被推到台前的硬核方向。