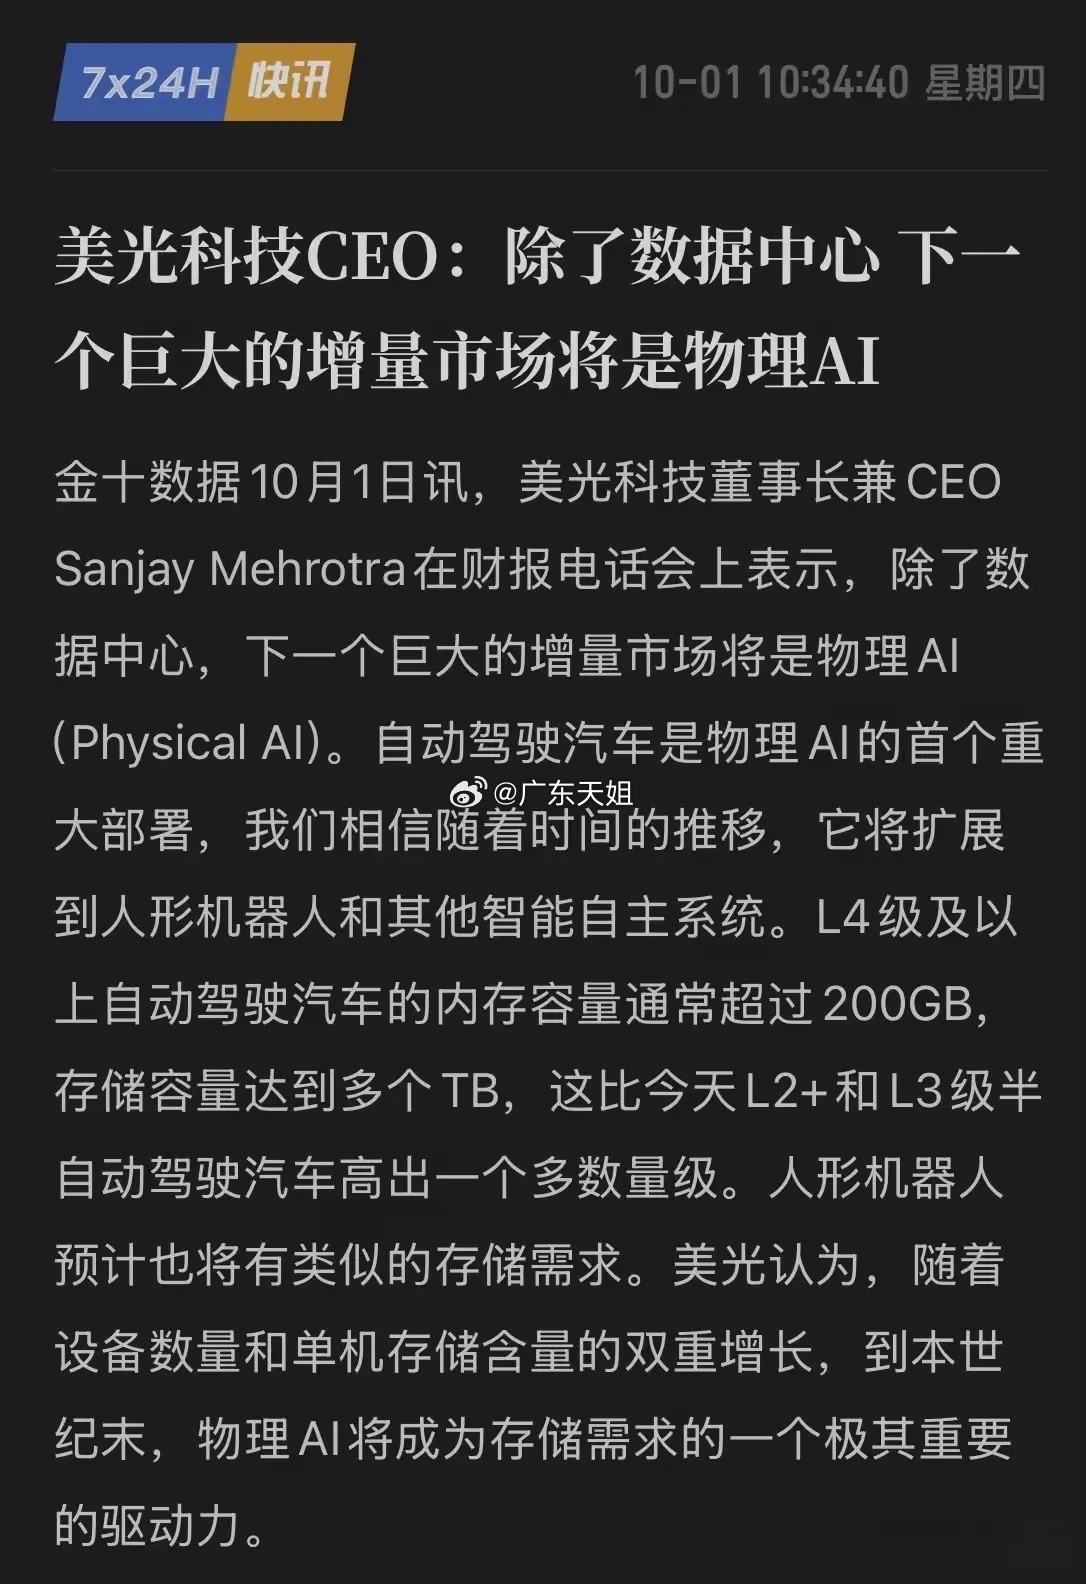
美光CEO桑杰·迈赫罗特拉在最新财报电话会上抛出的判断——“除了数据中心,下一个巨大的增量市场将是物理AI” ——这并非简单的市场宣传,而是一个关于算力基础设施结构性迁移的精准信号。数据中心的需求由大模型训练驱动,而物理AI的需求则由数以亿计的智能终端驱动,后者的存储含量是前者的十倍甚至百倍。
为什么物理AI是存储需求的新前沿?
物理AI的核心特征,是AI从“理解信息”走向“与物理世界实时交互”。 自动驾驶汽车是首个重大部署,未来将扩展至人形机器人和其他智能自主系统。这意味着AI不再局限于云端推理,而必须在端侧以毫秒级延迟完成感知、决策与执行。
L4级及以上自动驾驶汽车的内存容量通常超过200GB,存储容量达多个TB,比当前L2+/L3级系统高出“一个多数量级”。人形机器人的需求同样如此:每台需超200GB DRAM及数TB NAND闪存,规模与高阶自动驾驶汽车相当。作为参照,当前主流L2+车型的整车闪存容量仅为128GB左右。
存储含量跃升的背后,是数据负载的根本性变化。L4级车辆需同时处理激光雷达点云、高精地图、全量传感器记录和端到端推理模型的中间状态——内存用于实时缓存,NAND用于持久化存储行车全量数据、地图更新和OTA升级包。本质上,每台物理AI设备都在成为一台移动的数据中心。
存储需求爆发的三重驱动
第一重驱动:单车存储含量的指数级跃升。 端到端智驾大模型的落地,使1000 TOPS以上算力芯片对存储I/O带宽的需求呈指数级增长,而存储带宽的提升却是线性的,供需鸿沟正在扩大。海康存储产品总监的判断一针见血:“存储的带宽会是瓶颈,算力不是瓶颈。”
第二重驱动:设备数量的规模化叠加。 2030年全球人形机器人出货量预计在25万台至120万台之间,2050年前后攀升至每年约9.3亿台。以2030年120万台测算,仅DRAM年需求即达2.4亿GB,尚未计入NAND用量。设备数量与单机含量的“双重增长”,正是美光将其称为“极其重要的驱动力”的逻辑基础。
第三重驱动:技术架构的范式转换。 物理AI要求存储芯片具备低功耗、低延迟、抗震动、可散热的车规级特性。车载存储正从eMMC向UFS 4.0乃至NVMe SSD代际跃迁,接口标准升级使带宽每两年翻倍,但这仍难以匹配算力的增长速度。
供需失衡的长期化:这不是短期周期
美光给出了一个令市场震动的判断:2027至2028年内存与存储供需条件将比2026年更紧张,“看不到供需恢复平衡的尽头”。截至最新财报,美光超过75%的2027年产能已被客户锁定,且多数谈判已围绕2028年展开。
这一判断得到行业共识的印证。德意志银行测算DRAM供需缺口将在2027、2028年进一步扩大,市场或在2029年才达到平衡。瑞银渠道调研显示,服务器加存储SSD的比特容量需求2027年同比增幅有望超过100%。
美光CFO明确指出,即便人工智能泡沫破裂,内存价格亦难回落。背后的结构性原因在于:物理AI的存储需求是刚性的——每一台出厂的自动驾驶汽车和人形机器人,都必须配备相应容量的DRAM和NAND,这与数据中心可根据投资节奏调节的采购行为有本质区别。
产业影响:存储芯片的价值定位正在被重估
车载存储芯片正从传统的汽车零部件品类,升级为与整车价值绑定的智能化核心组件。这意味着存储不再是被动适配的“标准件”,而是决定智驾系统性能上限的“场景定制件”。
产业链上的参与者已在积极布局。国内佰维存储已推出适用于具身智能领域的eMMC、UFS、BGA SSD、LPDDR4X/5/5X等产品,宇树科技的Go2智能机器狗中已应用其存储产品。这标志着物理AI的存储供应链正在从概念走向量产。
更深远的影响在于,当单机存储含量提升十倍甚至百倍,存储芯片的单位价值量将系统性抬升。对于存储芯片厂商而言,物理AI不是数据中心需求的“补充”,而是一个体量可能相当的平行市场——区别在于,数据中心的客户是数千家云厂商,而物理AI的客户是数以亿计的终端设备。
结语
物理AI的存储需求叙事,核心逻辑可以概括为:端侧AI的实时性要求,将服务器级的内存与存储架构下沉到每一台智能终端。 当自动驾驶汽车成为“轮子上的数据中心”,当人形机器人成为“行走的服务器”,存储芯片就从配角变成了物理AI能否规模化落地的关键约束。美光的预判,本质上是在提示一个被市场低估的结构性变化:AI基础设施的投资重心,正在从云端向边缘端发生不可逆的迁移。