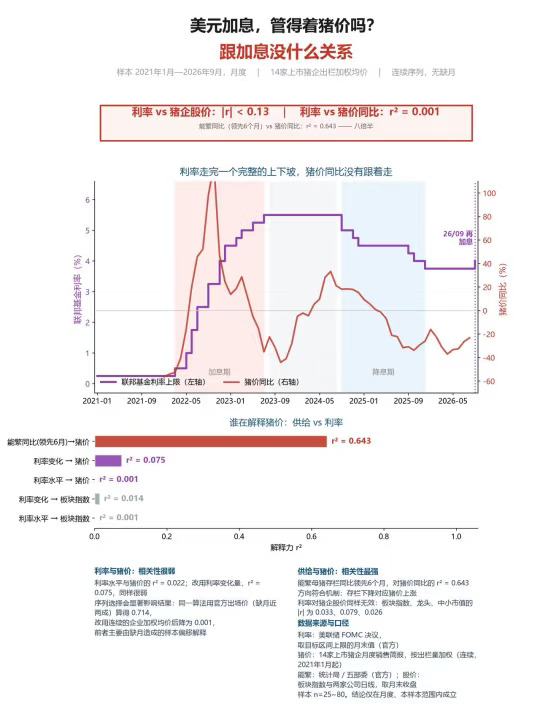
我原本以为加息会压猪价——钱贵了,大宗商品该跌。
于是把2021年1月到今年9月的数据拉出来算了一遍。美联储的联邦基金利率、14家猪企的出栏加权均价、能繁母猪存栏,还有三只猪企的月度行情。
结果一个都没对上。
先说行情。利率和三只猪企月度行情的相关系数,−0.033、−0.079、−0.026;换成变化量,−0.120、−0.042、+0.080。六个数字,绝对值都小于0.13。
看着像有关系,其实是噪音。
猪价这边更值得讲,因为我差一点就被它骗过去。
一开始我用的是官方月度出场价。利率和它放一起算,r² 是 0.714——够撑起一篇"美元周期决定猪价"了。
但我不放心。官方序列有近两成月份是缺的,配对之后只剩16个点,而且剩下的月份恰好扎堆在利率高、猪价也高的那几段。
换成连续序列——14家猪企的出栏加权均价,68个月一个月不缺,配对点从16个变成25个。同一个算法,r² 从 0.714 塌到 0.001。
那个 0.714 不是利率的功劳,是缺月造成的假象。
再换成利率的变化量,r² 是 0.075,还是可以忽略。
那猪价到底听谁的?
同一批数据里(就是上面那条连续序列),能繁母猪存栏同比对七个月后猪价同比的解释力是 r² 0.691,方向也对——存栏降,猪价涨。
这条关系有多大量?能繁同比每降1个百分点,七个月后猪价同比涨约5.6个百分点。
母猪配种到出栏要十个月,为什么用七个月?十个月是实物,七个月是价格——价格不等猪少了才动。两条线,不矛盾。
0.691 和 0.075,差九倍。
有人会问:25个点会不会太少?同一批点、同一个算法,只换一个变量,解释力从 0.075 变成 0.691。不是样本太小,是加息本身没有解释力。
"加息影响猪价"不是凭空来的,它借了两条真链子。
一条是流动性。放水推物价,总量层面确实成立。可猪价是单个商品的局部供需,宏观的钱传到它身上隔的层数太多——这一条我没法用这组数据验,只是道理上说得通。
另一条是成本。油价涨、饲料贵,饲料占养猪成本六成,成本高了低效产能出清就快。但这条链的终点是产能去化——还是落回能繁存栏上。
绕了一圈,还是母猪。
所以我的看法是,加息对猪价不是没关系,是关系被稀释到看不见了。真要盯,盯母猪。
最后把边界说清:这结论只在月度、这份样本里成立——六年、25个配对点。它说的是"看不出来",不是"一定没有"。