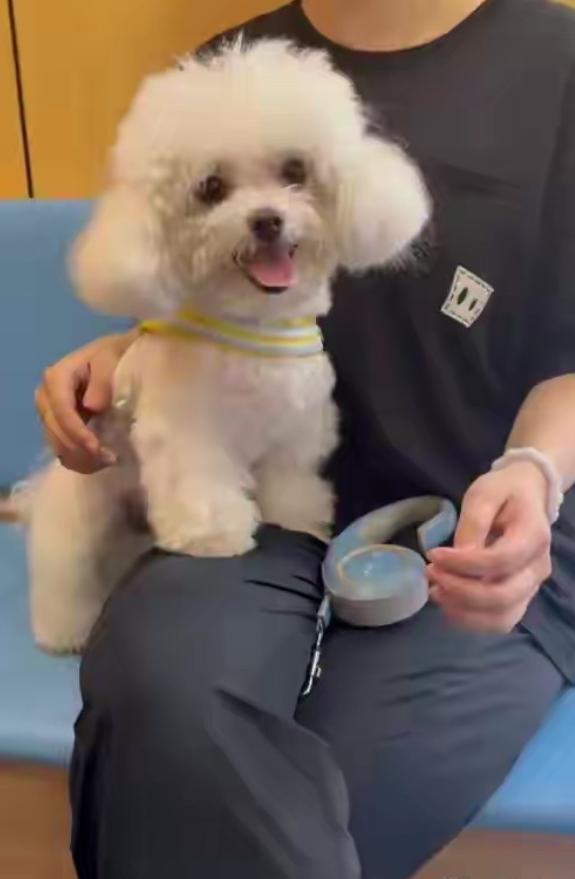
江西南昌,一名女子希望给自家比熊犬增添医疗保障,每月花费 38 元购买了宠物险。狗狗生病之后产生 2000 余元治疗费,女子提交理赔申请之后被保险公司予以拒赔,当事人对于保险公司给出的拒赔理由并不认可。
胡女士给比熊犬小七投保的是宠物保险升级版,每月保费38.25元。按照胡女士掌握的保单信息,首月属于免费试用,保险责任从7月31日开始。
没过几天,8月2日,小七出现跛行、发抖、发热等情况。宠物医院检查后记录了不明原因疼痛、呼吸道支原体病和重度炎症,治疗费用累计超过2000元。
胡女士整理病历和票据提交线上理赔,本以为只要按照流程审核即可。8月27日,审核结果却显示未通过。争议随后集中到7月29日的一次就诊。
当天小七曾因进食未冷藏罐头出现腹泻,医院记录为腹泻、重度炎症。保险公司方面据胡女士转述,认为这次情况与后来的疾病存在关联,因此落入等待期内已存在疾病或症状的免责范围。胡女士则要求对方拿出能够证明两次病情有关联的医学依据。
这类争议背后,还有宠物医疗险十多年的发展过程。2014年9月16日,中国人民财产保险股份有限公司、中国畜牧业协会和北京宠讯科技文化发展有限公司共同推出宠乐保家庭宠物健康医疗保险保障计划。
公开报道显示,这套体系涵盖500家宠物医院和5000家宠物商店,诊疗范围涉及20大类132种疾病。
早期宠物医疗险面临的一个实际难题,是怎样确认接受治疗的宠物和投保登记的宠物为同一只。相关方案当时借助宠物芯片等身份识别方式解决这一问题。
到了2020年7月20日,宠物保险的投保方式又有了变化。支付宝保险平台宣布开放宠物鼻纹识别技术,并与大地保险、众安保险合作,把鼻纹识别用于宠物保险。
投保时建立宠物电子档案,理赔时再核验宠物身份。公开资料显示,当时相关产品面向猫和狗,身份识别技术的重要用途之一,就是降低投保和理赔过程中确认宠物身份的难度。
2026年8月,北京市东城区人民法院审结的一起宠物保险合同纠纷,也说明病历时间有多重要。2024年12月11日,报道中化名曹星的宠物主人为一只柯基犬购买宠物大病医疗险,单次重大疾病赔付限额1万元,重疾等待期60天。
2025年3月23日,柯基犬因食欲下降、消瘦就医,后来确诊淋巴瘤。保险公司审核材料时发现,一份检测报告把病变时间登记成2024年12月4日,也就是投保前,于是作出拒赔处理。
曹星随后找到首诊医院和检测机构核查。医院确认日期属于送检信息录入错误,检测机构也对报告进行了更正。
东城法院进一步向医院调查,并结合更正报告、医院说明和医疗票据认定,实际就诊和患病时间发生在投保之后,而且已经超过60天等待期。法院最终判令保险公司支付1万元保险金,判决已经生效。
这起北京案件不能直接决定胡女士的理赔结果,却能说明同类纠纷不能只看某一条孤立记录。《保险法》第十七条要求保险人对免责格式条款进行提示和明确说明,第三十条规定格式条款存在两种以上解释时,应作有利于被保险人和受益人的解释。
回到南昌事件,真正需要弄清的仍是7月29日的腹泻与8月2日确诊的呼吸道支原体病之间,是否存在能够证实的医学关联。
9月23日,江南都市报记者已向保险公司客服反馈胡女士的情况。截至9月30日报道发布时,该保险公司尚未就事件给出进一步回应。
胡女士的理赔争议因此还没有最终结论,而小七两次就诊之间究竟应当怎样认定,也成了整件事最关键的问题。