爆款标题:
Q2净利暴增152%!晶晨股份半年狂赚6.11亿,电视芯片量价齐升只是前菜,端侧AI才是真正的核弹
兄弟们,今天说一个正在从“电视芯片龙头”向“端侧AI平台”跃迁的公司——晶晨股份。
2026年上半年,营收43.91亿元,同比增长31.86%;归母净利润6.11亿元,同比增长23.00%;扣非净利润5.60亿元,同比增长22.56%。基本每股收益1.45元。
单看上半年,营收涨32%,利润涨23%,好像还行。但拆开Q2,才是真正的重头戏。
Q2才是“正片”:净利4.38亿,环比暴增152%
一季度归母净利润只有1.73亿元。但二季度直接变脸:营收24.96亿元,同比增长38.61%,环比增长31.68%;归母净利润4.38亿元,同比增长41.89%,环比暴增152.63%,营收与归母净利润均创单季度历史新高。
Q2单季毛利率提升至39.65%,同比提升3.36个百分点,环比提升2.14个百分点。一季度还在承受存储涨价压力,二季度毛利率直接修复,盈利质量明显改善。
电视SoC:量价齐升,三星客户突破是关键
上半年电视芯片出货量同比增长近30%,实现销量与价格双增长。高端高刷电视SoC T966D5自2025年四季度导入核心客户以来出货逐季提升,TCL、海信、创维等核心客户份额持续提升并覆盖更多中高端机型。
更大的增量在三星。 公司已成功进入三星电视供应链体系,预计2026年四季度实现批量量产,并有望于2027年取得显著份额提升。三星是全球电视出货量第一的品牌,进入其供应链意味着晶晨从“中国区龙头”正式跨入“全球一线供应商”。
还有一个被忽略的竞争优势:存储涨价背景下,合封存储SoC的供应保障能力。部分竞争对手因存储紧缺被迫转向分立存储方案,而晶晨凭借合封方案和提前备货策略,反而有望进一步转化为客户份额。这是一个“对手的麻烦变成自己的机会”的窗口期。
真正的核弹:端侧AI芯片,Q3开始量产
这是这份半年报里最值得关注的结构性变化。
公司高算力通用AI端侧平台芯片A311Y3(“A9”) 采用台积电6nm先进制程,拥有8T算力,是全球领先采用Arm Mali-G625 GPU的边缘AI SoC之一,将图形渲染能力与晶晨自研的8TOPS NPU完美结合。
该芯片于今年4月底成功回片,二季度业务拓展迅速,已立项超40个项目,终端应用覆盖游戏盒子、机器人、AI NAS、算力卡、智能平板、AI网关、边缘计算盒子、工业控制、智能汽车及大屏商显等多个高增长新赛道。最快项目有望在2026年三季度实现量产,部分项目已给出积极的2027年需求预测。
另一颗关键芯片C305X2(“C5”) 正配合Google Gemini AI终端产品研发落地,公司已成为Google Home Gemini built-in项目指定系统集成商。能拿到谷歌的指定系统集成商资格,说明晶晨的端侧AI能力已经得到了全球顶级生态的认可。
Wi-Fi 6方面,上半年出货占产品线超五成,新一代Wi-Fi 6 1×1芯片预计年内规模化量产。Monitor系列显示芯片预计Q3量产。
公司明确表示,上述战略新品将成为2027年及后续业务增长的新引擎。
存货35.39亿:是风险,也是“弹药”
期末存货35.39亿元,较年初增长39.99%,较Q1末增长19.03%,主要用于业务扩张与供应链稳定。
在当前存储芯片紧缺、价格持续上涨的背景下,提前备货既是锁定成本的“弹药”,也是保障交付的能力。公司通过合理备货、产品提价保障毛利率,有望在存储紧缺期巩固甚至扩大客户份额。但35亿的存货规模,周转和减值风险确实需要持续盯住。
一句话总结
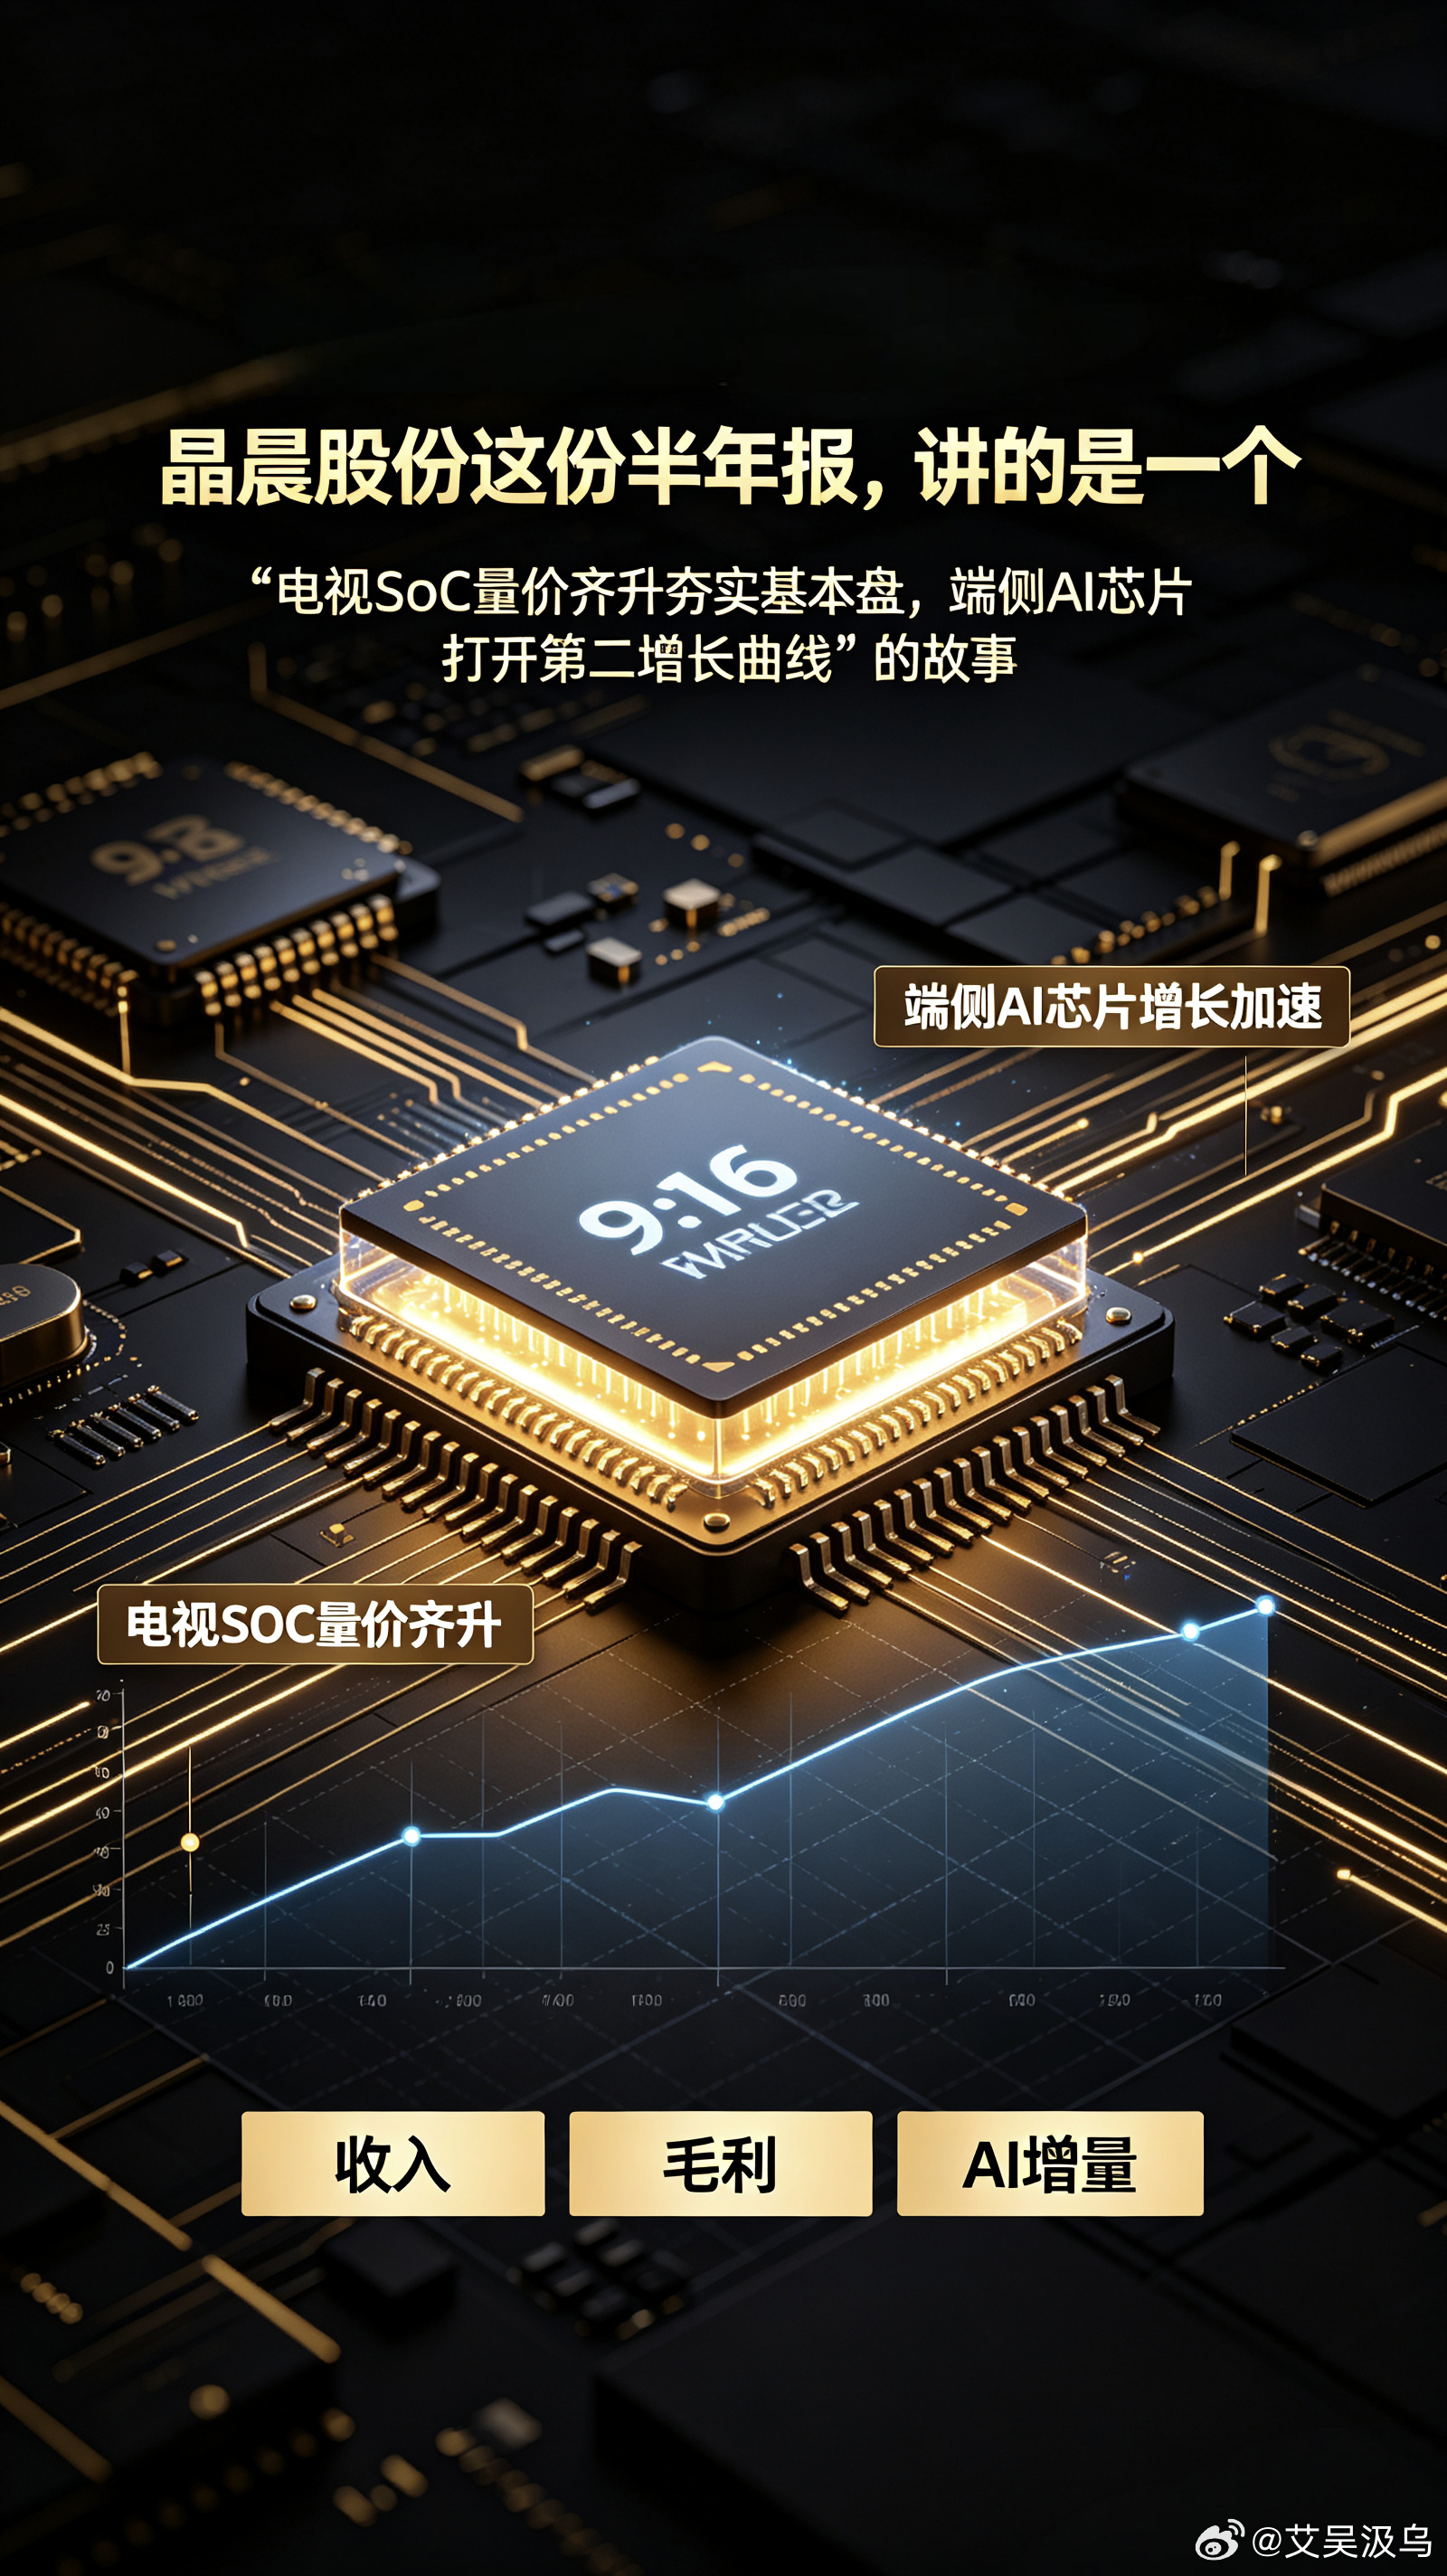
晶晨股份这份半年报,讲的是一个“电视SoC量价齐升夯实基本盘,端侧AI芯片打开第二增长曲线”的故事。Q2营收利润双创新高是结果,电视芯片出货增长30%是底气,三星客户突破是增量,A9和C5芯片是未来的核弹。从“电视芯片商”到“AIoT核心平台厂商”的跃迁,正在从战略口号变成产品落地。公司预计Q3环比Q2继续增长,全年营收及利润将创历史新高。
兄弟们,你们怎么看晶晨股份从电视SoC向端侧AI的转型?评论区聊聊。