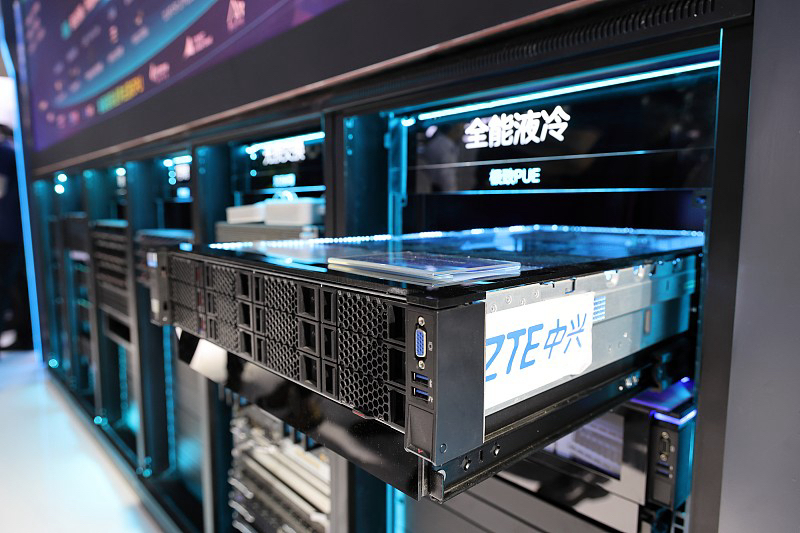
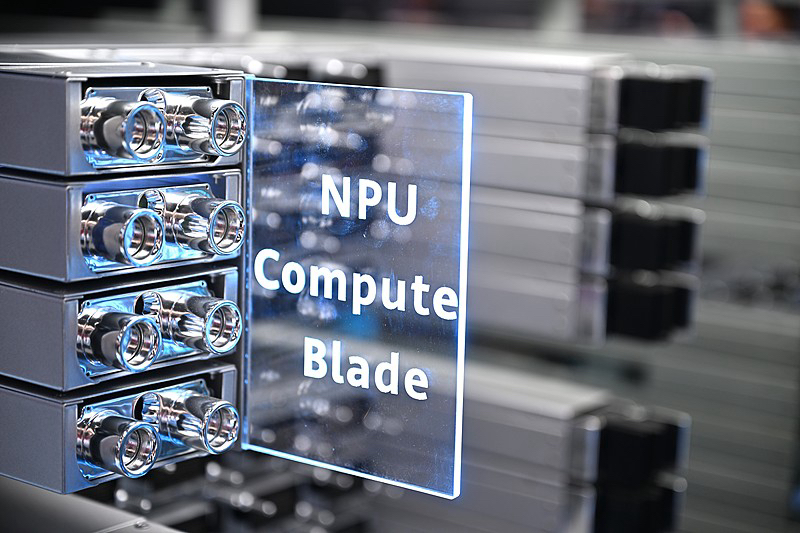
“全液冷时代”与存储芯片股的强势表现,共同构成了当前AI算力基建投资的两条核心主线。液冷是算力密度暴增下的“被动刚需”,而存储芯片涨价则是AI需求虹吸产能引发的“结构性短缺”。
🌊 全液冷:从“可选配置”到“刚性基建”
中信证券研报指出,AI算力已正式迈入“全液冷”时代,液冷从可选配置升级为刚性基建。
· 技术驱动力:英伟达Rubin平台推动VR200整柜BOM较上代提升约95%,其中内存价值激增435%,GPU单柜价值增57%。英伟达Rubin全系砍掉风扇,单GPU TDP达2300W,机柜功率225kW,远超风冷上限(约30kW),物理上必须依赖液冷。
· 主流平台集体切换:英伟达Rubin、谷歌TPU v7/v8、AMD Helios、字节AI Rack 3.0等平台,已集体从“高比例液冷/风液混合”切换至100%全液冷、零风扇架构。
· 产业链信号明确:2026年有望成为液冷产业链订单—业绩集中兑现的转折之年。液冷散热需求正从GPU扩展至CPU及各类存储模组,预计2026年下半年相关液冷散热业务营收占比将突破两位数。
📈 存储芯片股:AI驱动的结构性短缺
截至9月26日收盘,存储芯片股延续普涨态势,核心个股表现如下:
· 高通 (QCOM):+3.97%,收于201.97美元
· SK海力士 (SKHY):+2.78%,收于191.56美元
· 闪迪 (SNDK):涨超1%
· 西部数据 (WDC):涨超1%
· 美光科技 (MU):+0.16%
· 需求端虹吸效应:摩根士丹利指出,AI服务器对存储芯片的需求是传统通用服务器的8到10倍,正在将消费级存储产能挤到边缘。
· 供需缺口显著:2026年全球DRAM、NAND和HBM的供需缺口分别达到4.9%、4.2%和5.1%,均为2011年以来最高水平。DRAM供需充足率仅约79%,远低于100%的平衡线。
· 价格持续走高:2026年三季度DRAM均价环比涨20-30%,NAND涨超15%,超大规模云厂商已提前签约锁定2027年一季度更高的DRAM价格。
全液冷解决的是“算力太密、热到风冷扛不住”的散热瓶颈,存储芯片解决的是“AI吞掉太多产能、供给跟不上”的容量瓶颈。两者本质上是同一个逻辑:AI算力基建正从单纯的GPU扩容,转向存算网全栈升级,内存、液冷等配套环节正在成为新的价值增量来源。