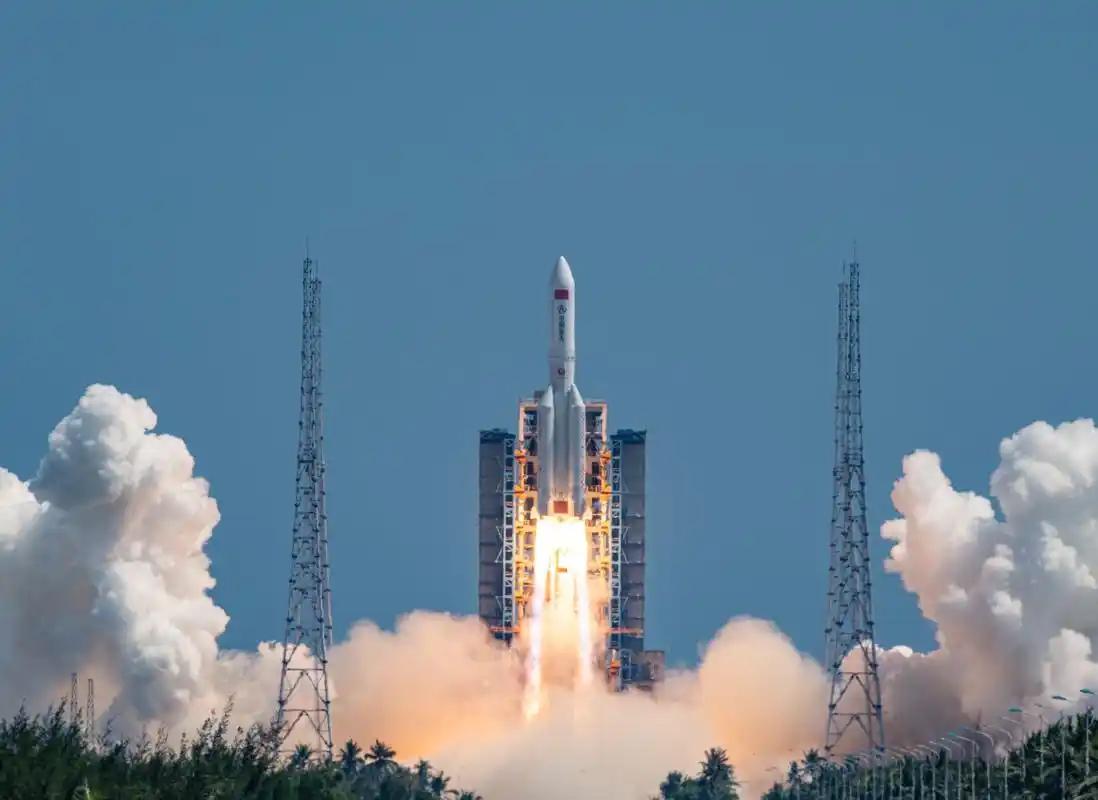
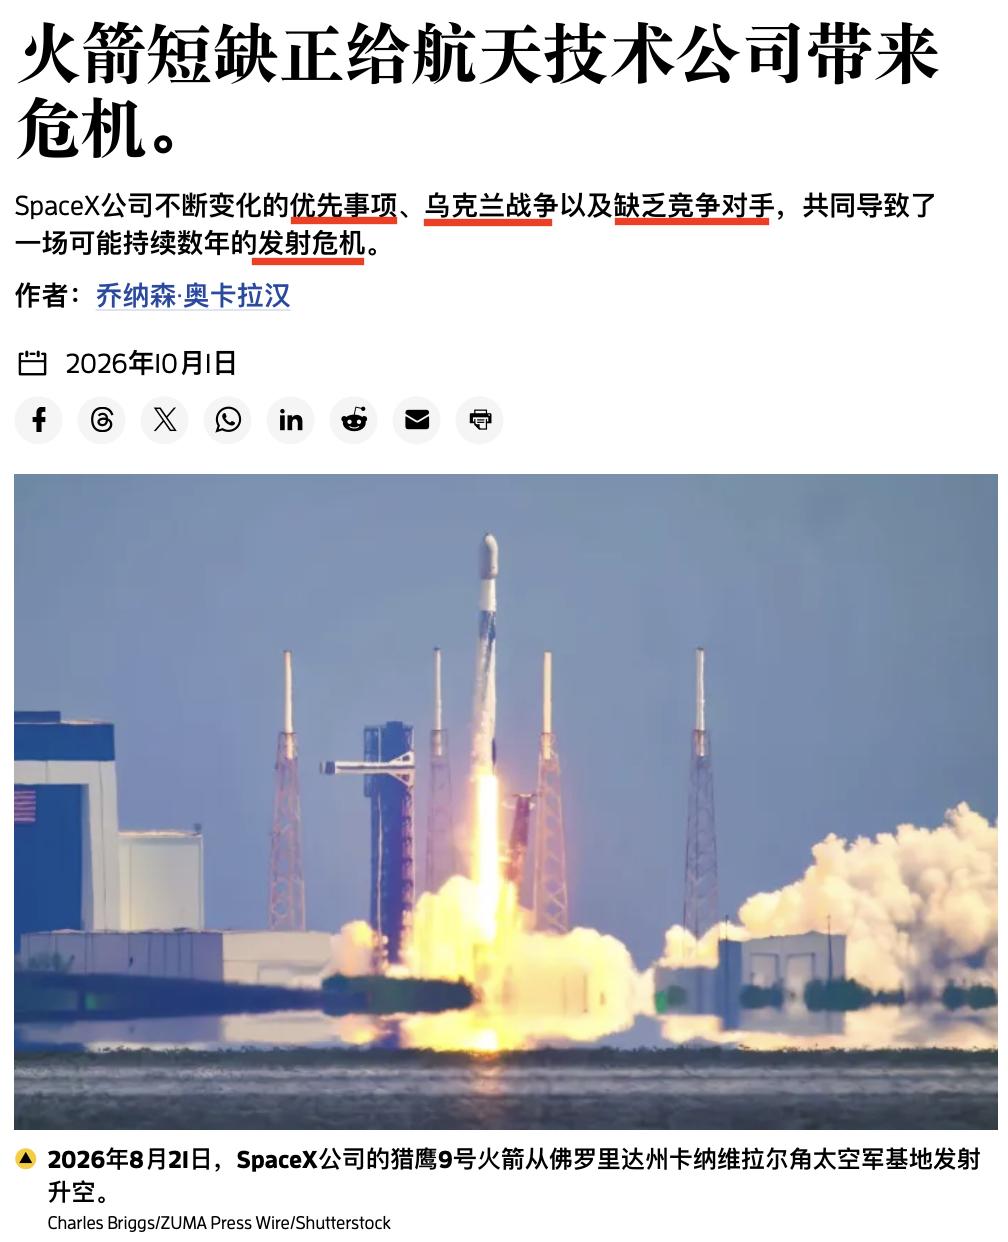
除东大之外,其余国家发射卫星的门槛变得更高,背后缘由竟是 “运载火箭供给不足”。美媒归纳出三大核心因素:1、俄乌冲突爆发之后,俄罗斯撤出商业卫星发射的海外业务,而昔日它承接的订单占据全球市场五分之一;2、按照美方相关法规,搭载美国元器件的卫星,禁止借助东大火箭升空;3、SpaceX 计划逐步淘汰猎鹰 9 号,全力研发星舰,因此不再承接 2028 年之后猎鹰 9 号的发射订单。
由此,打算发射卫星的企业发现:可供选用的火箭数量紧缺。早年火箭发射的排队周期为一年,如今拉长至 30 至 36 个月。
很多卫星制造企业都陷入了一种尴尬局面,卫星在工厂里已经造好,却找不到合适的火箭送上太空,只能静静放在仓库里等待排期。低轨星座建设浪潮席卷全球,大量企业规划了上万颗卫星的组网计划,卫星生产线开足马力,制造速度持续走高,但火箭运力供给跟不上卫星产出,供需之间的缺口越拉越大。
俄罗斯火箭曾经是全球商业发射市场里重要的备选方案,联盟号和质子号火箭常年承接海外客户订单。冲突爆发之后,俄罗斯直接退出面向西方客户的商业发射业务,这部分五分之一的市场运力直接凭空消失。当年英国一家卫星运营商就深受冲击,已经运到发射场的卫星无法按原计划升空,只能紧急寻找其他发射渠道,临时调整整个组网时间表。
叠加美国的出口管制规则,进一步压缩了客户的选择空间。只要卫星搭载了来自美国的零部件,就不能选择东大火箭执行发射任务。不少中小型卫星公司的设备里都有美制元器件,这条规则直接把他们的备选发射方案砍掉,可选的火箭型号变得更少。
原本全球商业发射很大程度依靠猎鹰9号撑住场面,这款可复用火箭发射稳定,性价比高,是绝大多数商业卫星公司的首选。SpaceX决定不再接收2028年后猎鹰9号的新增订单,把资源全部倾斜到下一代星舰项目。市场一下子慌了,所有人都盯着星舰的测试进度,但星舰还处在反复试验阶段,能不能按时稳定商用,没有人能打包票。
市场上其他备选火箭,短时间内很难补上巨大的运力缺口。欧洲的阿丽亚娜6号,受限于生产和发射场地,每年能够执行的发射次数不多。美国蓝色起源的新格伦火箭,多次测试遭遇波折,还没能稳定承接大批量商业任务。Rocket Lab的小型火箭运力有限,只能搭载小卫星,没法承接大型星座大规模组网发射。
卫星企业的焦虑肉眼可见。加拿大一家卫星运营商,已经收到不少同行询问,希望可以共享他们提前预定好的猎鹰9号发射席位。亚马逊的卫星网络项目,不得不放慢卫星生产节奏,就算提前几年预定发射,排期依旧一拖再拖。还有通信企业直接坦言,发射资源不足,已经成为限制卫星星座落地的最大阻碍。
漫长的等待周期,会带来一连串连锁损失。卫星本身有固定在轨寿命,在地面存放的每一天,都在消耗它的可用使用时间。推迟发射会打乱整个项目的商业规划,融资、地面配套建设、客户签约全部跟着延后。部分频段还有时间要求,如果没能在规定期限内把卫星送入轨道,提前申请好的频率资源就会被收回,前期投入的巨额资金直接打水漂。
不少企业开始抢购现有的发射席位,早早锁定未来几年仅剩的猎鹰9号发射机会。发射服务的报价也随之水涨船高,原本拼车发射的低价优势慢慢减弱,对于资金有限的初创航天企业来说,成本压力进一步加大。
当然,也不是完全没有转机。多国都在加速新一代运载火箭研发,试图补上运力缺口。但火箭研发、测试、量产是漫长过程,从首飞到稳定商业发射,往往要耗费数年时间,远水解不了近渴。未来两三年,全球商业发射市场,大概率会持续处在火箭不够用的状态。
这场运力危机,本质上是地缘冲突叠加新旧火箭迭代带来的空档期。过去大家习惯了多种火箭可以互相备选,现在多重利空集中爆发,市场才真切体会到,通往太空的通道并不是无限敞开。卫星造得再快,没有合适火箭,一切组网计划都只能停留在图纸和厂房里。