一,账户表现
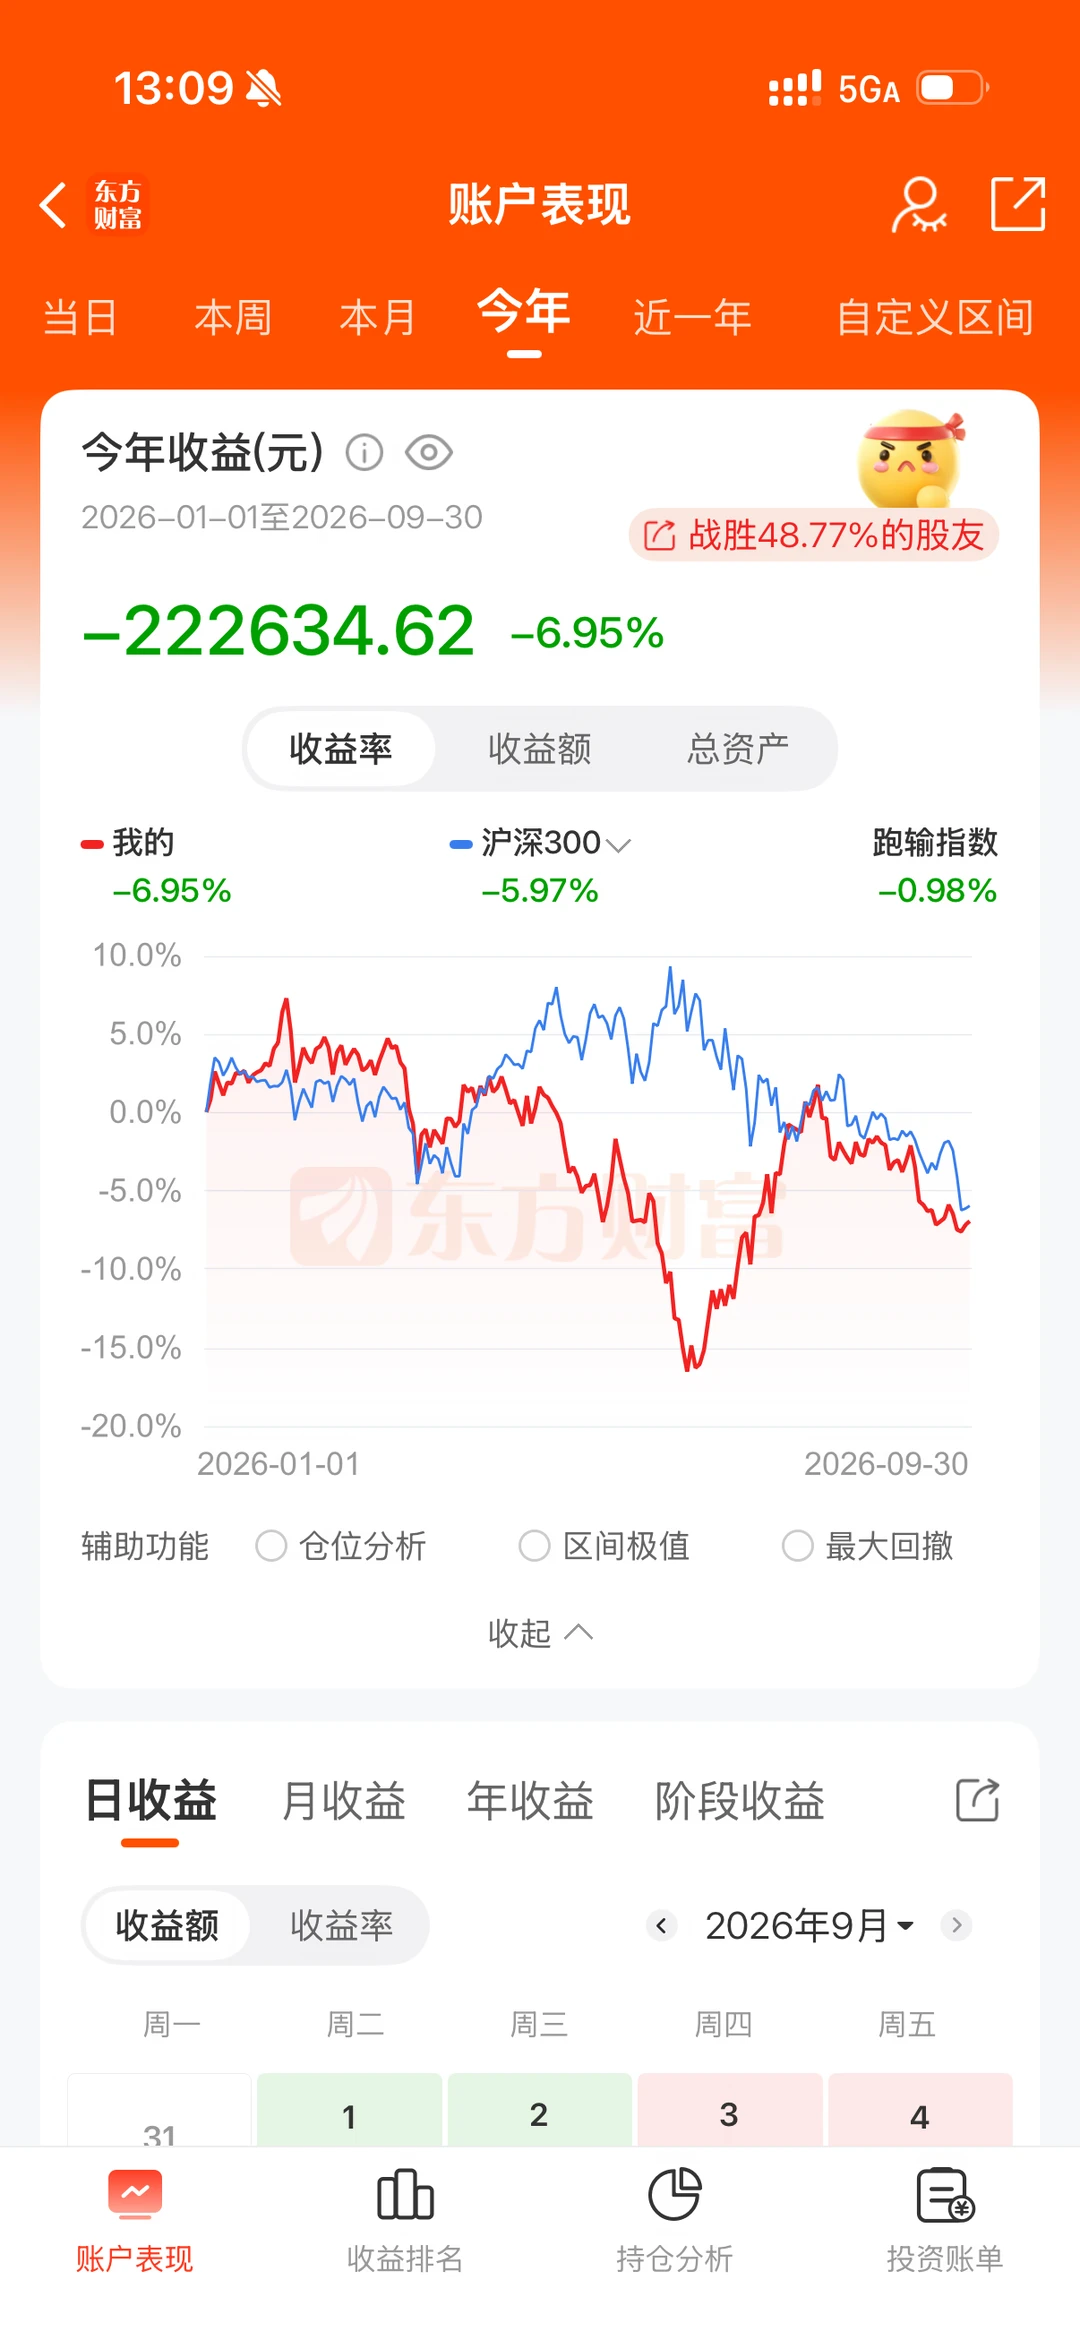
前三季度账户-6%,沪深300指数-6%,恒生指数-8%(人民币计价)。二季度大幅落后的情况下,三季度又追上了指数。
资金面上看,二季度的AI 虹吸和某队减持,三季度大大缓解,持仓在7月大幅反弹。
基本面上看,消费偏弱以及加息预期存在,8月和9月又有下跌。
二,投资思路
仍以有色和消费(包括中概)为主,平均在10pe 左右,股息率4%以上,并具有一定成长性。
三、持仓检视
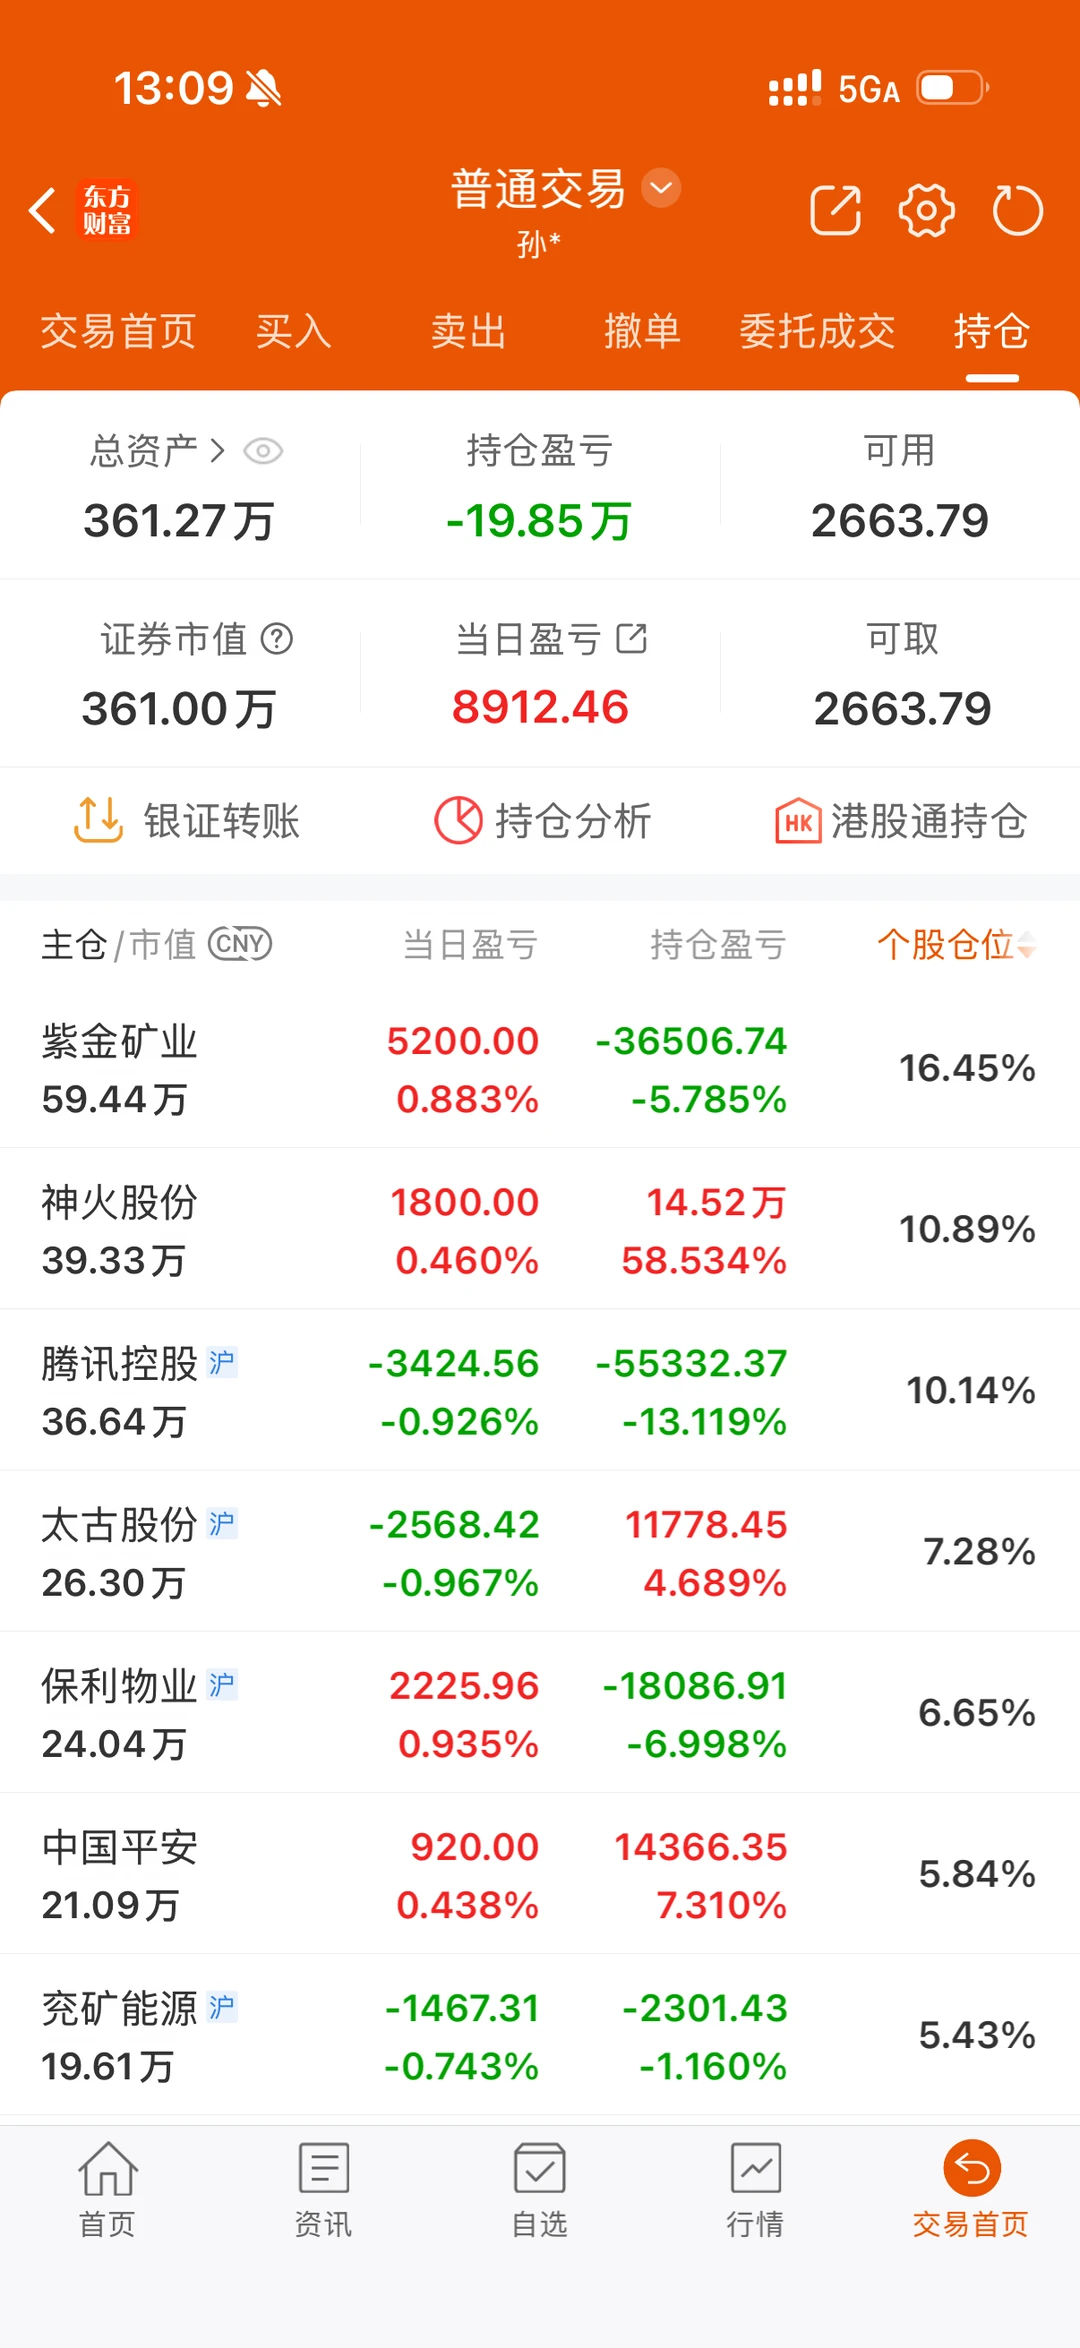
1,紫金,16%仓位。加息预期已经充分计价,属于下限很高,上限也很高,确定性强又不贵的成长股。
2,神火,11%仓位。静态6pe极端便宜,受制于远期供应增加,确定性较紫金差一些。
3,腾讯,10%仓位。中短期还是要承压,长期看好。
4,太古,7%仓位。确定性很强,股东回报非常优秀的消费 etf。
5,保利物业,7%仓位。资产负债表优秀且估值便宜的收息股。
6,平安,6%仓位。估值便宜的慢速成长收息股。
7,兖矿,5%仓位。去年已经探明煤炭价格底部,叠加今年两个重要事件,煤价中枢可能会迎来永久抬升。
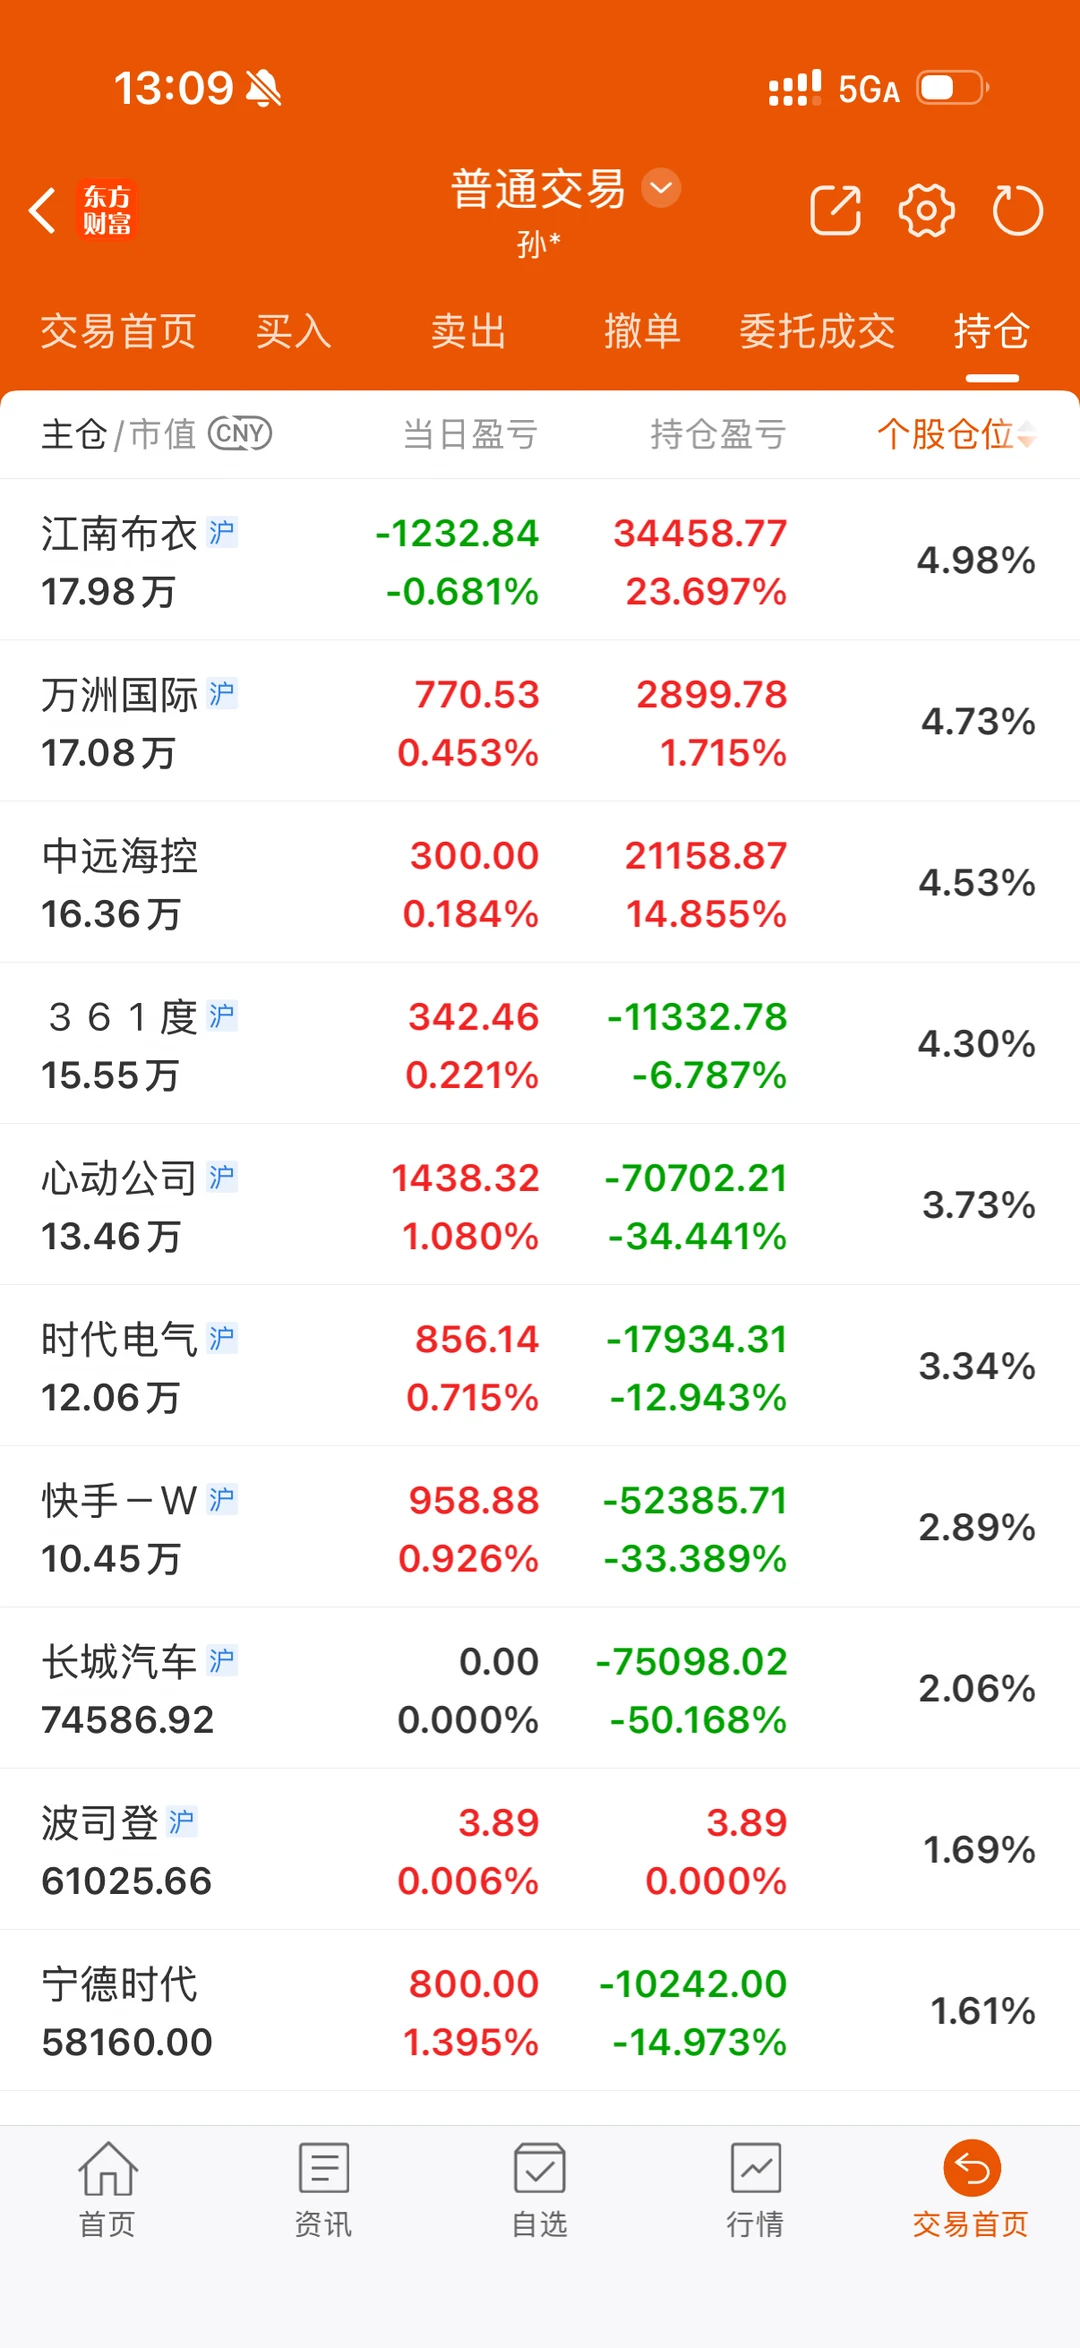
8,江南布衣,5%仓位。估值便宜分红大方的消费成长股。
9,万洲国际,5%仓位。估值便宜分红大方的消费成长股。
10,海控,5%仓位。收息股,附带运价上涨彩票。
11,361,4%仓位。估值便宜分红大方,但现金流有点问题。
12,心动,4%仓位。上半年补税导致业绩 miss,估值便宜,治理不错,被套,长持观察。
13,时代电气,3%仓位。估值便宜的科技股,但是新板块贡献业绩需要时间。
14,快手,3%仓位。很便宜,但是基本面压力也很大。
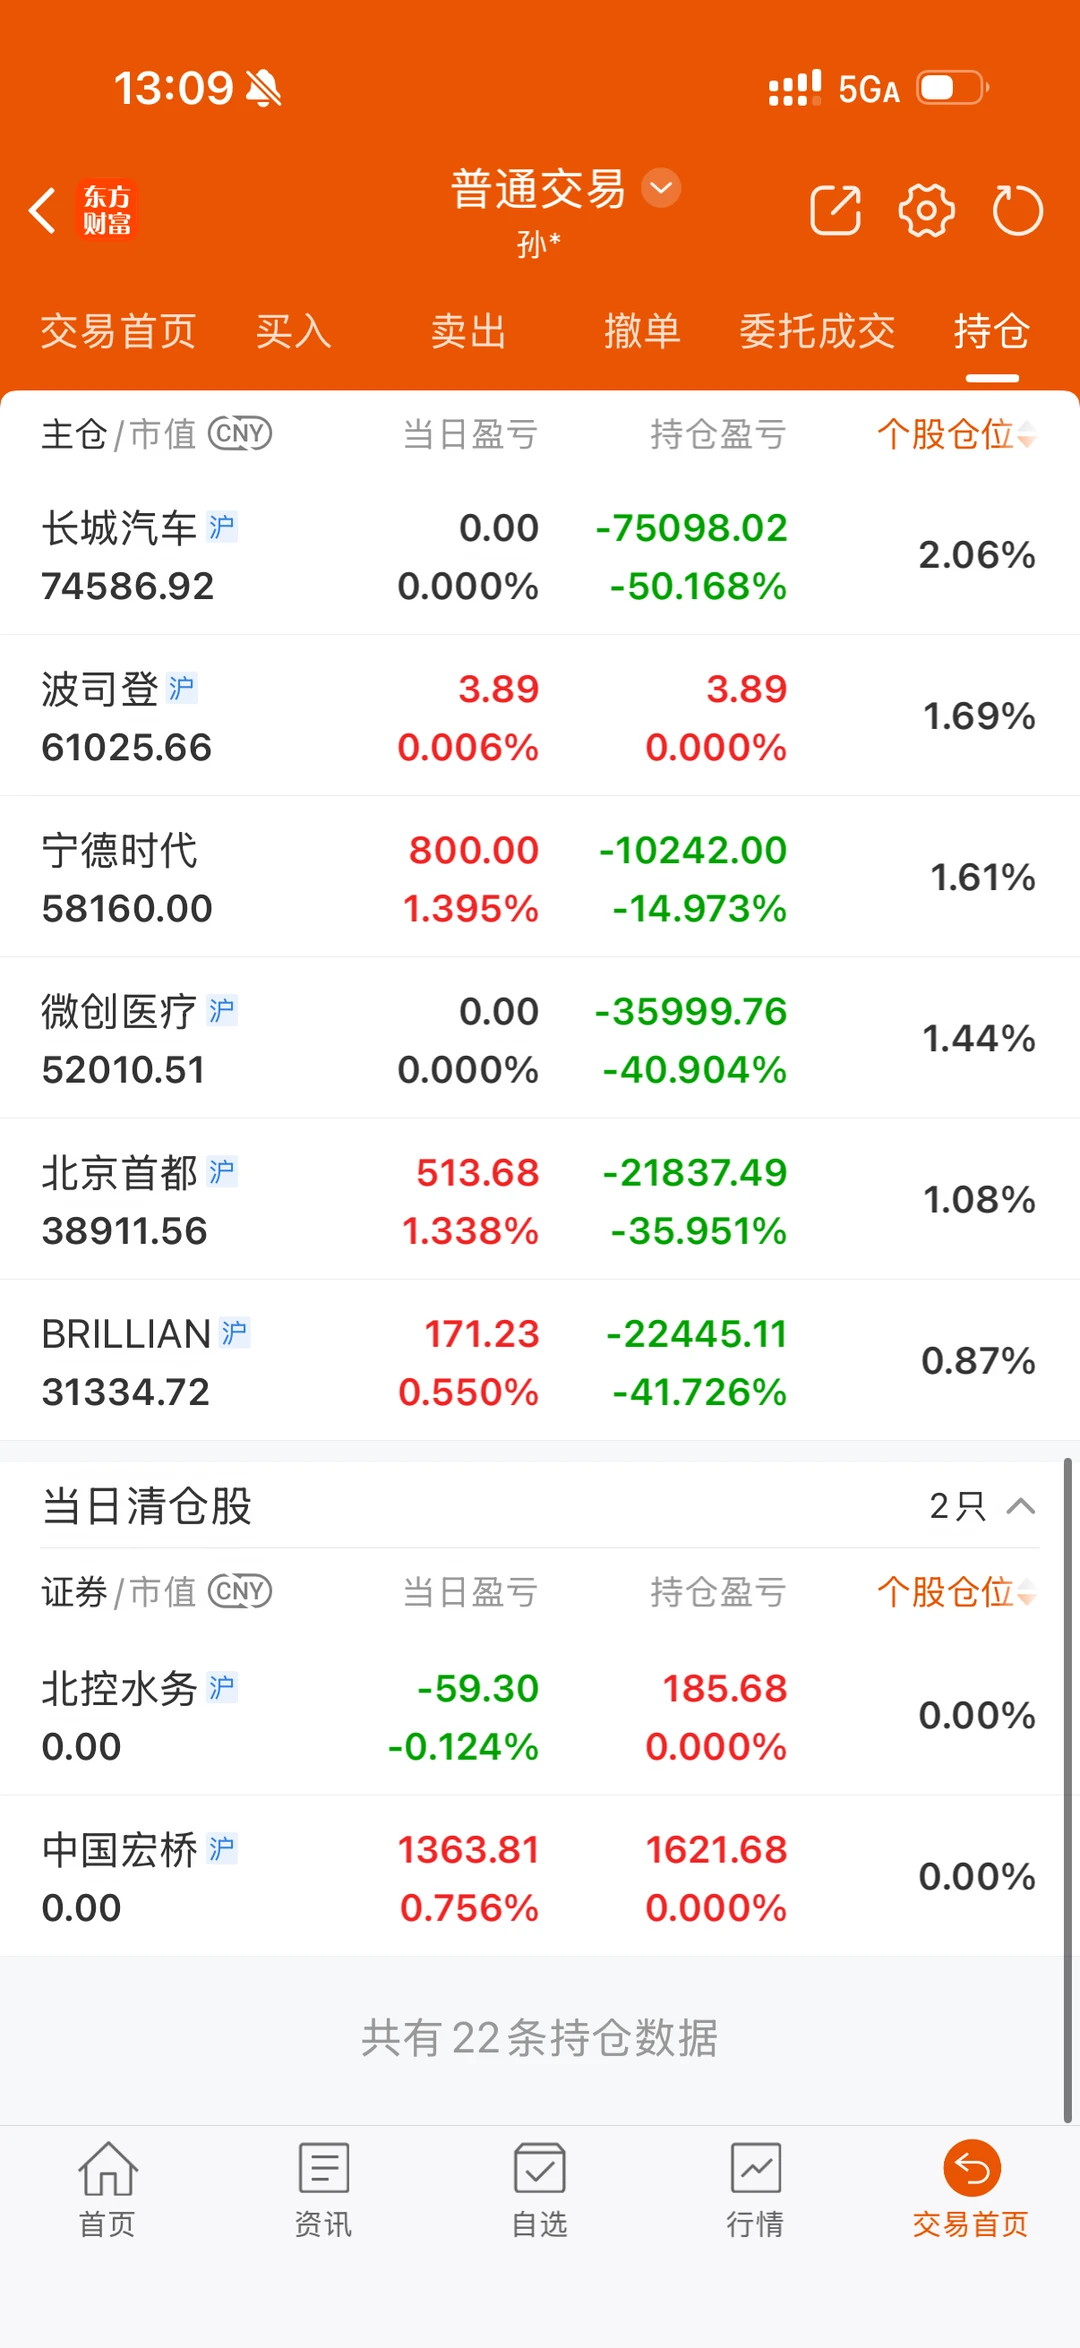
15,长城汽车,2%仓位。很便宜,同样短期基本面压力很大,继续观察。
16,波司登,2%仓位。估值便宜分红大方的消费成长股。
17,宁德,2%仓位。估值合理的科技成长股。
18,微创,1%仓位。烂到家,已经有归零的心理准备。
19,首机,1%仓位。同样烂,但是所有利空都已经出尽。
20,华晨,1%仓位。分红大方但是行业太烂,继续观察。
四,展望
压制有色的加息预期已经充分计价,四季度我对有色有一些期待。
偏弱的消费大盘以及中概的资本开支,会继续压制消费和中概,这两块可能需要等更久。
二季度的漫漫长夜,三季度已经曙光初现。
以上仅为个人记录,非投资建议,请谨慎甄别。
#投资 #个人投资者 #理财